
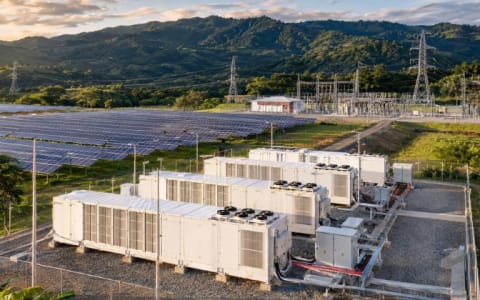
Con 3125 MW de baterías en operación, otros 3017 MW en pruebas y 5130 MW en construcción, Chile enfrenta nuevos desafíos para sostener la rentabilidad del almacenamiento, en un mercado marcado por la rápida incorporación de proyectos BESS y el limitado crecimiento de la demanda eléctrica.
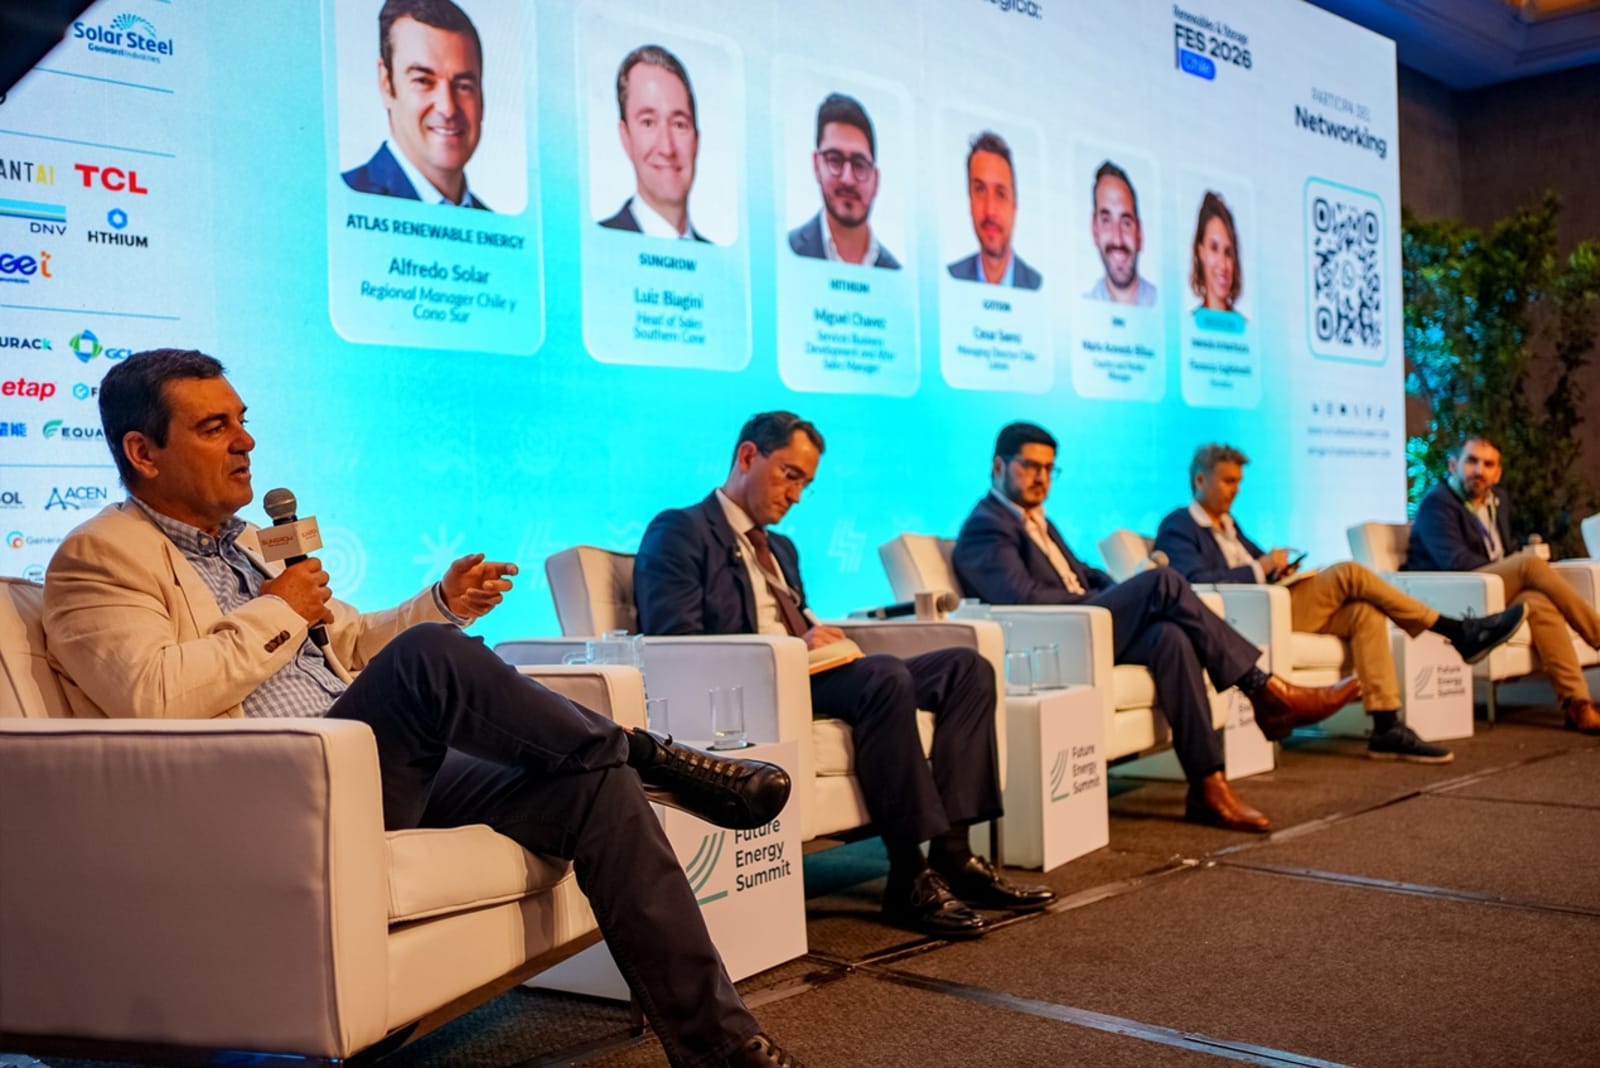
“Hay tantas baterías que el arbitraje se va diluyendo y cada unidad de almacenamiento adicional diluye ese ingreso”, advirtió Alfredo Solar, Regional Manager Chile y Cono Sur de Atlas Renewable Energy, durante Future Energy Summit (FES) Chile 2026.
El ejecutivo explicó que los sistemas buscan almacenar electricidad durante las horas de mayor generación solar, cuando los precios se aproximan a cero, para venderla posteriormente a valores superiores a USD 100/MWh. Sin embargo, señaló que ya se registran descargas a precios prácticamente nulos.
Desde DNV, Mario Acevedo Bilbao, Country and Market Manager, apuntó: “Uno mira el modelo financiero que veía hace dos años y actualmente es muy distinto”.
El especialista señaló que los bancos ya están solicitando escenarios de sensibilidad que contemplen una mayor incorporación de capacidad BESS, incluso por encima de las proyecciones utilizadas inicialmente.
Más baterías y nuevas condiciones de financiamiento
Según las estadísticas de septiembre de la Asociación Chilena de Energías Renovables y Almacenamiento (ACERA), los proyectos en operación, pruebas y construcción reúnen 11272 MW y 49413 MWh, aunque no toda esa capacidad se encuentra disponible comercialmente.
La potencia operativa prácticamente se duplicó frente a los 1575 MW registrados al cierre de 2025. Además, la cartera incluye iniciativas aprobadas ambientalmente y otras en evaluación, que podrían ampliar considerablemente la oferta durante los próximos años.
Solar comparó esta evolución con la expansión que experimentó anteriormente la generación fotovoltaica en Chile, cuando el incremento de capacidad derivó en vertimientos, menores ingresos y dificultades económicas para determinados desarrolladores.
“Es preocupante que siga creciendo o sobreinstalándose el almacenamiento en Chile más allá de lo que es razonable”, sostuvo.
Además del arbitraje, identificó presiones sobre los pagos por capacidad, otra de las fuentes de remuneración que integran los modelos comerciales.
En paralelo, Acevedo advirtió que la velocidad de ejecución de los desarrollos dificulta anticipar cómo evolucionará el sistema eléctrico en períodos relativamente cortos.
Según detalló, algunas instalaciones pueden concretarse en aproximadamente seis meses, mientras que determinados ajustes regulatorios y operativos requieren plazos considerablemente superiores.
“Los bancos también están pidiendo cosas como agreguemos 2 GW extra, bajemos tanto otro, ¿qué pasa si cambian estas condiciones?”, ejemplificó.
El representante de DNV comentó que estas simulaciones forman parte de las evaluaciones de riesgo exigidas para nuevas inversiones y operaciones de refinanciamiento, ante posibles variaciones de los costos marginales y los ingresos esperados.
El despacho y la remuneración, bajo cuestionamiento
Durante septiembre, los sistemas de almacenamiento inyectaron 584 GWh al Sistema Eléctrico Nacional, equivalentes al 7,9% de las inyecciones contabilizadas por tecnología, según ACERA. El volumen representó un crecimiento interanual del 216,3%.
En paralelo, Solar reclamó acelerar la implementación de mecanismos que incorporen el costo de oportunidad en la programación de las baterías, contemplados en la regulación eléctrica chilena.
El ejecutivo explicó que las decisiones de descarga deberían considerar el valor de conservar la energía para otro momento, en lugar de concentrar las operaciones en determinados horarios y provocar nuevas caídas de precios.
“Dos años es un tiempo demasiado largo”, cuestionó, en referencia al plazo de implementación de herramientas operativas mencionado durante el encuentro.
También advirtió que estos activos están siendo utilizados para atender necesidades del sistema, como las variaciones bruscas de generación solar, sin recibir necesariamente una compensación equivalente al servicio prestado.
“Si la están usando en forma de servicio complementario, seamos claros y digamos: esto es un servicio complementario”, sostuvo.
Seguir leyendo
El planteo se produce mientras Chile continúa enfrentando dificultades para aprovechar toda su generación renovable. Entre enero y agosto de 2026 se contabilizaron 3014 GWh de recortes de energía, frente a los 3125 GWh registrados en igual período del año anterior, de acuerdo con ACERA.
Acevedo coincidió con la necesidad de perfeccionar los esquemas de remuneración y mencionó alternativas utilizadas en otros mercados, entre ellas los mecanismos basados en ofertas.
“El punto está en, además de conversar, ejecutar”, remarcó.
El especialista recordó que Chile ya enfrentó diferencias entre los tiempos de expansión de la generación fotovoltaica y el desarrollo de la infraestructura de transmisión, por lo que consideró necesario evitar nuevos desfases con el crecimiento de las baterías.
Contratos, ciberseguridad y garantías para sostener las inversiones
Solar identificó los contratos de compraventa de energía de largo plazo (PPA) como una herramienta fundamental para respaldar nuevos desarrollos.
Atlas cuenta en Chile, según detalló, con aproximadamente 1000 MW de almacenamiento de cuatro horas y una capacidad solar equivalente, asociados a acuerdos con grandes consumidores mineros e industriales, entre ellos Antofagasta Minerals, Codelco y CAP.
El ejecutivo también distinguió entre los proyectos híbridos, que pueden abastecerse mediante generación propia, y los sistemas independientes, cuya carga depende de compras de electricidad en el mercado o de contratos específicos de suministro.
“La decisión de las primeras unidades de almacenamiento era bien obvia y la decisión de inversión de las que vienen ahora creo que exige ser mucho más cuidadoso, tanto para el equity como para la deuda y para los bancos que van a financiar”, sostuvo.
Por su parte, Acevedo incorporó la ciberseguridad entre los factores que comienzan a adquirir mayor relevancia para las entidades financieras.
“Ya tenemos algunos ciberataques que han ocurrido acá en Chile”, afirmó, y señaló que tanto DNV como los bancos están profundizando sus evaluaciones sobre esta materia.
También advirtió diferencias en los estudios técnicos solicitados por los desarrolladores, especialmente en materia de identificación de peligros, análisis de operabilidad y evaluación de escenarios de riesgo.
Para el representante de DNV, estas verificaciones adquieren relevancia porque las instalaciones deben mantener su desempeño durante períodos que pueden extenderse por 20 años o más.
Los centros de datos, una oportunidad para impulsar la demanda
La Comisión Nacional de Energía (CNE) proyecta que el consumo eléctrico regulado de Chile alcanzará 31397 GWh en 2026, con una tasa de crecimiento promedio del 1,2% anual durante el próximo quinquenio.
El Informe Final de Licitaciones 2026, publicado el 1 de octubre, también determinó que los excedentes de energía contratada permiten cubrir las necesidades previstas entre 2026 y 2028 sin convocatorias adicionales de corto plazo.
“Chile tiene una demanda que por muchos años prácticamente no crece”, sostuvo Solar, quien consideró que buena parte de las inversiones renovables respondió al reemplazo de generación fósil y no a un aumento significativo de las necesidades energéticas.
En ese contexto, identificó a los centros de datos de gran escala como potenciales impulsores de nuevos contratos eléctricos.
“Si a Chile se vienen 10, 20, 30 data centers de gran escala, nos van a producir un efecto transformacional en la demanda”, proyectó.
Acevedo reveló que DNV ya participa en procesos de evaluación financiera vinculados con este tipo de infraestructura y destacó que su instalación dependerá de condiciones competitivas frente a otros mercados.
El especialista también mencionó la electrificación de otros consumos como alternativa para ampliar la demanda, aunque anticipó que sus efectos podrían materializarse más lentamente.
En ese sentido, las proyecciones de la CNE contemplan que el consumo asociado a la electromovilidad aumentará de 179 GWh en 2026 a 11000 GWh en 2046, aunque buena parte de ese incremento se concentraría en el largo plazo.
“Finalmente la política pública te da las bases para poder invertir”, señaló Acevedo, al destacar la importancia de la estabilidad regulatoria, los permisos ambientales y las condiciones de financiamiento.
 Por Emilia Lardizabal
 Por Florencia Guglielmetti