
El retroceso de China ya tiene cifras concretas: las incorporaciones fotovoltaicas cayeron casi un 55% interanual durante los primeros nueve meses de 2026, después de que el país reemplazara su sistema de tarifas fijas por subastas competitivas.
El cambio regulatorio redujo los márgenes de los desarrolladores y llevó a la Agencia Internacional de Energía (IEA por sus siglas en inglés) a revisar a la baja sus previsiones para el gigante asiático.
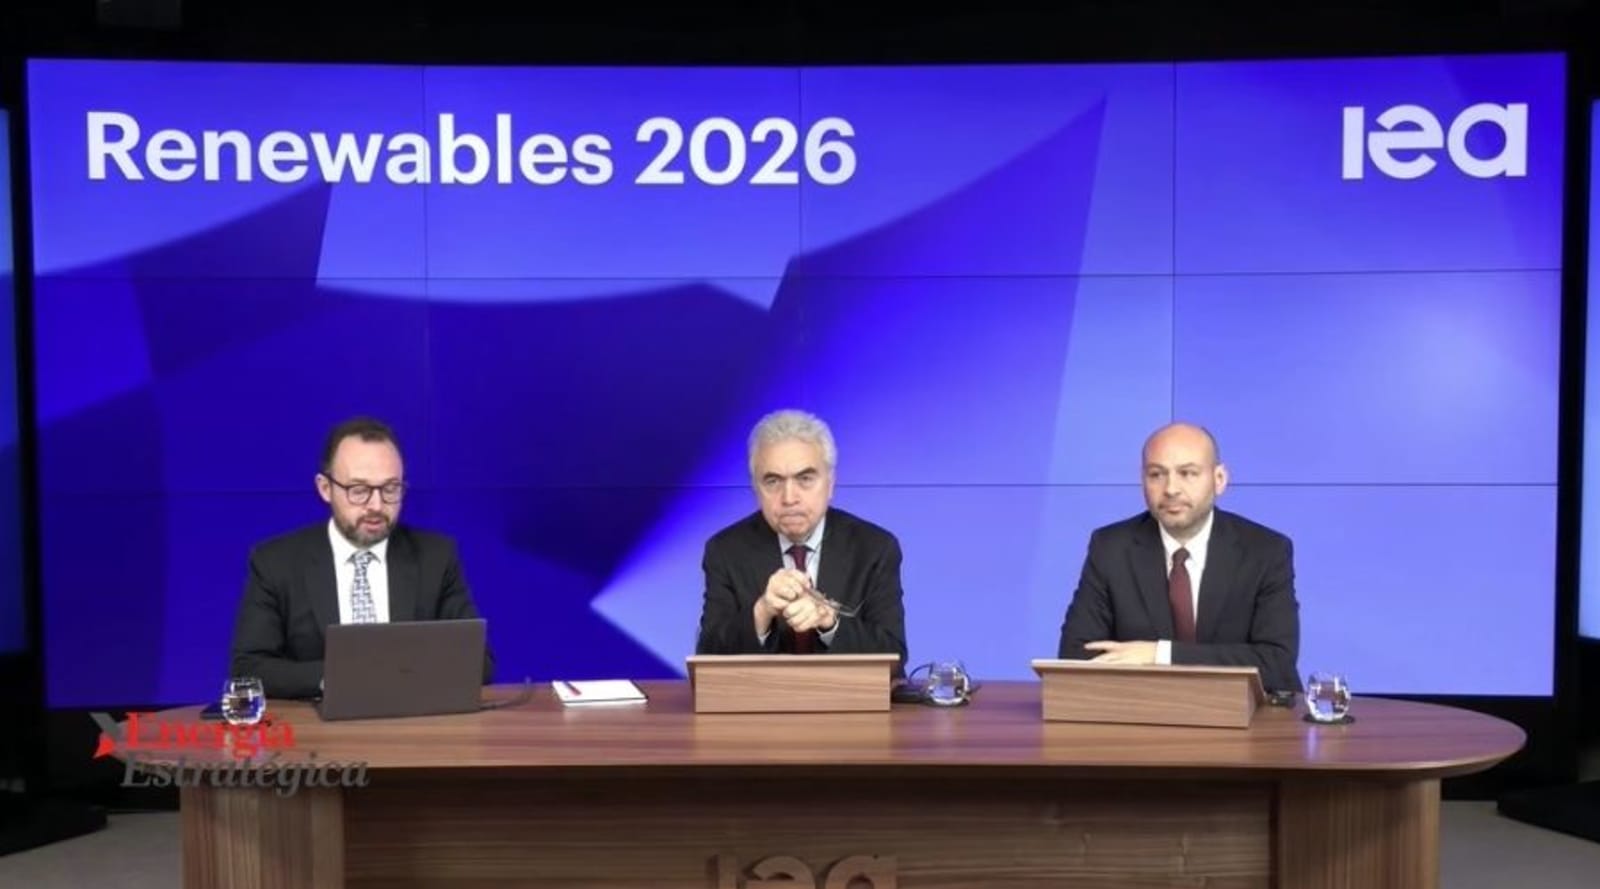
El ajuste asciende a 116 GW, equivalentes al 5% de la proyección anterior, según el informe Renewables 2026.
¿Quiénes ganan y pierden terreno? China conservará su liderazgo mundial, pero su participación en las nuevas instalaciones pasará de más del 60% en 2025 a un promedio del 53% entre 2026 y 2031.
Mientras que América Latina y el Caribe proyectan incorporar 165 GW renovables hacia 2031, con Brasil, México y Chile como principales mercados de expansión. La región recibió una revisión al alza de 12 GW (+9%), impulsada fundamentalmente por la generación solar distribuida.
Durante la presentación del informe, Fatih Birol, director ejecutivo de la Agencia Internacional de Energía, destacó el creciente protagonismo en diversas naciones: “Las renovables ya no son una cuestión exclusiva de los países ricos, sino también de las economías emergentes y en desarrollo”.
El fenómeno trasciende a Latinoamérica, dado que la Agencia elevó un 54% sus previsiones para África subsahariana y casi un 40% para Estados Unidos.
Es decir que estas revisiones compensan el menor crecimiento chino y sostienen una expansión mundial cercana a 4800 GW hasta 2031, un 57% superior a la del sexenio anterior.
Brasil lidera, México rebota y Chile apuesta por la flexibilidad
La transformación latinoamericana también será tecnológica: la solar concentrará casi el 80% de la nueva capacidad y superará a la hidroeléctrica en potencia instalada antes de finalizar la década. Sin embargo, esta última mantendrá el liderazgo en generación, aunque su cuota caerá del 40% al 35%, mientras la fotovoltaica avanzará del 8% al 15%. La región alcanzará un 68% de generación eléctrica renovable en 2031.
¿Quiénes impulsarán el crecimiento? Brasil sumará casi 90 GW, equivalentes al 55% del total regional, con un 86% de nuevas instalaciones solares. La generación distribuida será el principal motor gracias al net metering, la reducción de costes y los PPA privados. En contraste, la gran escala perderá dinamismo por la menor actividad de subastas, los vertidos y las restricciones de transmisión.
México incorporaría alrededor de 22 GW, más del doble que en 2020-2025, con la solar representando más del 90% de la expansión. La reactivación de licitaciones lideradas por la Comisión Federal de Electricidad (CFE) y la generación distribuida sostendrán el crecimiento, aunque persisten obstáculos regulatorios, demoras en permisos y limitaciones de red.
Chile añadirá aproximadamente 20 GW, dos tercios solares, pero enfrenta crecientes vertidos, congestión de transmisión y horas con precios eléctricos iguales a cero. Estas condiciones refuerzan la necesidad de almacenamiento BESS y obras estratégicas como la línea Kimal-Lo Aguirre para mejorar la integración renovable.
Por su parte, Colombia y Argentina sumarían alrededor de 10 GW y 6,5 GW, respectivamente. La primera busca acelerar el desarrollo de nuevos proyectos, mientras Argentina mantiene una expansión más moderada, apoyada en contratos privados de energía renovable.
La organización anticipa una moderación de las incorporaciones anuales después del máximo previsto para 2026, principalmente por la desaceleración de Brasil. En contraste, México, Chile y Colombia mantendrán niveles de expansión relativamente estables hasta 2031.
La crisis silenciosa de integración: 4.500 GW en espera y objetivos globales incumplidos
La expansión renovable enfrenta un cuello de botella: casi 4.500 GW de proyectos de generación y almacenamiento esperan conexión a la red, frente a los 3.500 GWH registrados anteriormente. Las baterías ya superan los 1.500 GW en espera, mientras los proyectos híbridos alcanzan 600 GW.
¿El impacto? Los vertidos de energía solar y eólica podrían pasar de 200 TWh en 2025 a 850 TWh en 2031, agravando las horas con precios negativos y reduciendo la rentabilidad de los proyectos.
La agencia también advierte sobre el incumplimiento de objetivos: la capacidad renovable mundial alcanzaría 9.710 GW en 2030, apenas 2,6 veces el nivel de 2022, por debajo de la meta de triplicación de la COP28. Está recién se cumpliría en 2032, o en 2031 bajo un escenario acelerado.
Europa tampoco alcanzaría sus previsiones: las renovables cubrirán el 60% de la generación eléctrica de la UE en 2030, frente al 72% contemplado en REPowerEU. Incluso acelerando las inversiones, la producción de biometano llegaría únicamente al 67% de su objetivo europeo.
La paradoja solar china frente al despegue industrial de India
La desaceleración del mercado chino coincide con una crisis de rentabilidad entre sus fabricantes fotovoltaicos. Según el reporte, más del 90% de los principales productores solares chinos reportaron pérdidas en 2026 y más de 70 compañías se declararon en quiebra desde 2024, como consecuencia de la sobrecapacidad industrial y la caída de los precios.
Aunque China mantiene su dominio en todas las etapas de fabricación, India podría alcanzar el 17% de la producción mundial de módulos solares hacia 2031 y convertirse en el único país, además de China, capaz de fabricar a gran escala todos los componentes principales de la cadena fotovoltaica.
Durante la ronda de preguntas, Heymi Bahar, analista sénior de la AIE y autor principal del informe, reconoció las dificultades para el mercado europeo.
“No esperamos un crecimiento significativo de la fabricación solar fotovoltaica en Europa”, explicó Bahar durante la presentación, al advertir que los elevados costes industriales dificultan competir con China e India.
Asimismo, se proyecta que India alcanzará el 17% de la fabricación mundial de módulos solares en 2031, mientras China mantendrá su dominio sobre todas las etapas de la cadena de suministro.
La organización identifica así dos transformaciones simultáneas: una mayor distribución geográfica de la expansión renovable y una diversificación industrial todavía incipiente. Para Latinoamérica, el desafío será convertir sus 165 GW proyectados en capacidad operativa, en un escenario donde la disponibilidad de redes, el almacenamiento y la rentabilidad de los proyectos serán tan determinantes como el coste de la tecnología.
 Por Emilia Lardizabal

 Por Florencia Guglielmetti
 Por Matías Medinilla
 Por Ailén Pedrotti
 Por Energía Estratégica