
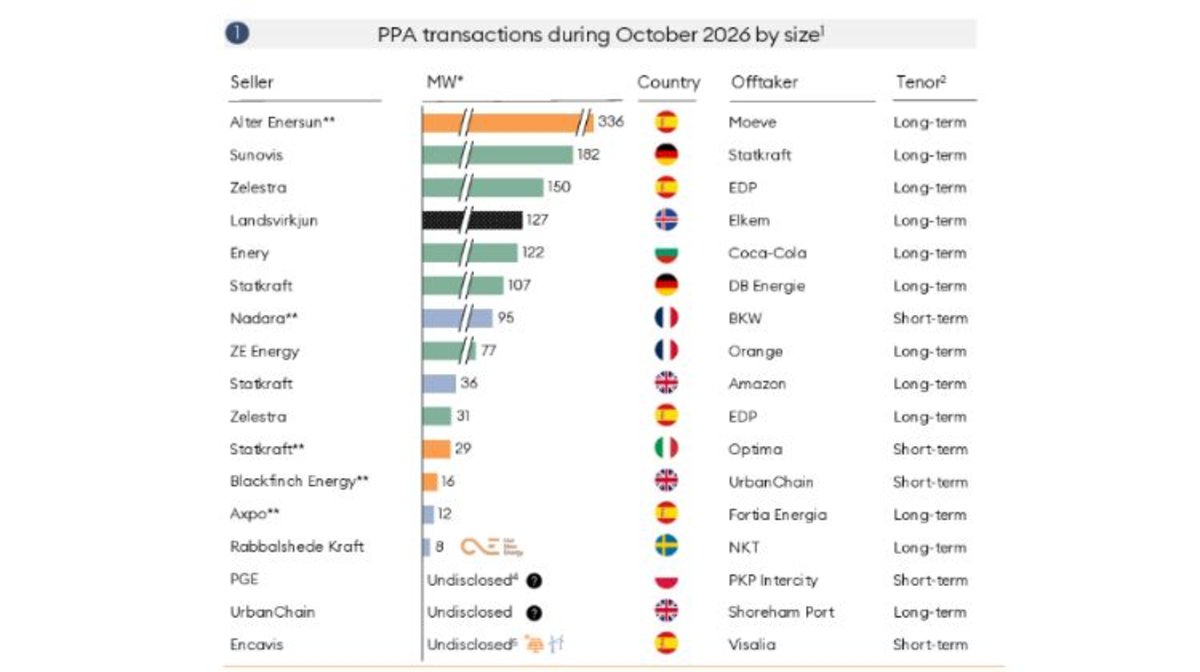
El mercado europeo de contratos de compraventa de energía (PPA) registró 1328 MW de capacidad contratada durante octubre de 2026, según el último informe ONE Insights – PPA Market Update, elaborado por la consultora Our New Energy (ONE). Del volumen divulgado, aproximadamente el 50% corresponde a capacidad de generación híbrida con sistemas de almacenamiento en baterías (BESS), lo que refleja la creciente presencia de esta tecnología en las operaciones comerciales del sector.
Durante el décimo mes del año también se contabilizaron tres acuerdos cuyas capacidades no fueron divulgadas. En materia de almacenamiento, el relevamiento identifica 226 MW de potencia y 993 MWh de capacidad energética, con una duración media informada de 3,9 horas para los proyectos que especificaron ambas magnitudes.
Los contratos involucran a desarrolladores, productores de electricidad, comercializadoras y grandes consumidores industriales. Entre los principales vendedores figuran Alter Enersun, Sunovis, Zelestra, Landsvirkjun, Enery y Statkraft, mientras que Moeve, EDP, Elkem, Coca-Cola, DB Energie, Orange y Amazon aparecen entre los offtakers vinculados a las operaciones analizadas.
En términos geográficos, España encabezó las contrataciones de octubre con al menos 528,5 MW, seguida por Alemania, con 288,9 MW, y Francia, con 172,1 MW. Estos tres mercados concentran aproximadamente el 74,5% de la capacidad divulgada en el informe.
A continuación se ubicaron Islandia, con 127 MW; Bulgaria, con 122 MW; y Reino Unido, con al menos 51,7 MW. La distribución evidencia la participación de diferentes mercados europeos, tanto dentro como fuera de la Unión Europea, y una diversidad de tecnologías y perfiles de consumo.

¿Qué energéticas y offtakers protagonizaron los acuerdos de octubre?
La mayor operación individual identificada por ONE corresponde a Alter Enersun y Moeve, con una capacidad estimada de 336 MW en España. El suministro estará destinado al proyecto Onuba, primera fase del Valle Andaluz del Hidrógeno Verde, que Moeve desarrolla en Palos de la Frontera, Huelva.
La energética ha movilizado una inversión superior a 250 millones de euros para desarrollar la infraestructura fotovoltaica vinculada a una propuesta de suministro de aproximadamente 500 GWh anuales de electricidad renovable.
El esquema contempla un acuerdo firme por 265 GWh anuales procedentes de la planta La Luz, actualmente operativa, y un acuerdo preliminar para otros 235 GWh anuales desde Puerto Sostenible, proyecto que se encuentra en desarrollo. Este último volumen está sujeto a la ejecución de la instalación y a la formalización de los contratos definitivos.
La electricidad abastecerá parcialmente las necesidades del complejo Onuba, que contempla inicialmente 300 MW de capacidad de electrólisis y una producción estimada de 45.000 toneladas anuales de hidrógeno renovable. De esta manera, el PPA vincula nueva generación fotovoltaica con el suministro energético de una instalación industrial destinada a producir combustibles y derivados de menor intensidad de carbono.
Por su parte, Alemania concentró otra de las principales operaciones mediante el acuerdo entre Sunovis y Statkraft, que comprende 181,9 MWp fotovoltaicos y 61 MW de baterías con 244 MWh de almacenamiento.
El contrato incluye los proyectos ABS, situado en Sajonia-Anhalt, y Harnekop, localizado en Brandeburgo. Ambas instalaciones se desarrollan sin subvenciones públicas y tienen prevista su entrada en funcionamiento entre finales de 2026 y octubre de 2027.
La estructura comercial incorpora una primera etapa de comercialización a precios de mercado, con reparto de beneficios durante 2027. Posteriormente, una parte importante de la producción estará cubierta por un esquema de precio fijo hasta finales de 2037, mientras que los volúmenes restantes mantendrán mecanismos de participación en los ingresos obtenidos.
Este modelo combina previsibilidad de ingresos para el desarrollador con exposición parcial a las oportunidades del mercado eléctrico. Además, Statkraft asume funciones de comercialización y optimización de los activos híbridos.
En España, Zelestra y EDP suscribieron dos nuevos PPA para incorporar 115,45 MW de baterías y aproximadamente 462 MWh de almacenamiento a centrales fotovoltaicas que ya se encuentran en operación.
Los acuerdos abarcan las plantas Pedroso, en Sevilla, y Valkyria, en Castilla-La Mancha. La primera combina 31 MWdc solares con un sistema BESS de 25 MW y 100 MWh, mientras que la segunda dispone de 150 MWdc fotovoltaicos y añadirá 90,45 MW de baterías con 362 MWh. Ambos sistemas tendrán una duración de cuatro horas, lo que permitirá desplazar parte de la generación solar hacia períodos posteriores a su producción.
La relación comercial entre ambas compañías alcanza cuatro proyectos híbridos en España, con 1022 MWh de almacenamiento contratado. Esta cifra incorpora acuerdos anteriores, por lo que no corresponde exclusivamente a las operaciones de octubre.
Otra operación relevante del mercado alemán tiene como protagonistas a Statkraft y DB Energie, filial de Deutsche Bahn, mediante un PPA híbrido de diez años asociado a la planta Harnekop.
El proyecto cuenta con 107 MW fotovoltaicos y un sistema de almacenamiento de 35 MW con cuatro horas de duración, equivalentes a aproximadamente 140 MWh.
A partir de enero de 2028, Statkraft suministrará alrededor de 114 GWh anuales de electricidad renovable a DB Energie, junto con las correspondientes garantías de origen. El contrato incorpora un esquema de gestión del almacenamiento que permite trasladar parte de la electricidad solar hacia los períodos requeridos por el comprador.
Fuera de los mercados ibéricos y alemán, Landsvirkjun y Elkem firmaron en Islandia un acuerdo por 127 MW, destinado a garantizar el suministro eléctrico de la planta de ferrosilicio que la compañía industrial opera en el país.
El contrato tendrá vigencia hasta 2039 y estará estructurado bajo la modalidad take-or-pay, que establece obligaciones de pago por el volumen contratado.
En Bulgaria, Enery y Coca-Cola HBC Bulgaria acordaron el suministro de electricidad renovable procedente de la planta híbrida Knizhovnik, ubicada en el sur del país.
El complejo combina 122 MWp de generación fotovoltaica con dos sistemas de almacenamiento de 70 MWh y 130 MWh, respectivamente. La producción anual estimada de la instalación alcanza los 200 GWh, aunque ese volumen corresponde al conjunto del proyecto y no exclusivamente al suministro destinado a Coca-Cola.
En Francia, Nadara y BKW acordaron la compraventa de aproximadamente 200 GWh anuales de energía eólica, operación que ONE incorpora a su seguimiento con una capacidad estimada de 95 MW. A diferencia de los principales contratos híbridos del mes, este acuerdo corresponde a generación eólica.
Seguir leyendo
Asimismo, el registro contempla una operación de 36 MW entre Statkraft y Amazon vinculada a generación eólica en Escocia. El acuerdo corresponde al parque Mossy Hill y se incorpora al posicionamiento de la tecnológica como comprador de electricidad renovable en Europa.
Otros actores identificados por ONE durante el período incluyen a ZE Energy, Blackfinch Energy, Axpo, Rabbalshede Kraft, PGE, UrbanChain y Encavis, en operaciones que involucran a offtakers como Orange, UrbanChain, Fortia Energía, NKT, PKP Intercity, Shoreham Port y Visalia.
El registro también incorpora contratos de menor capacidad y otros cuyos volúmenes no fueron comunicados públicamente. En algunos casos, como el acuerdo de 77 MW entre ZE Energy y Orange, se trata de operaciones anunciadas antes de octubre de 2026, aunque incluidas en el seguimiento mensual de la consultora.
Tecnologías y demanda corporativa: ¿cómo evoluciona el mercado de PPAs?
Más allá de las capacidades contratadas, los acuerdos muestran distintas estructuras de remuneración y distribución del riesgo comercial, especialmente en proyectos que combinan generación renovable con almacenamiento.
En el caso de Sunovis y Statkraft, el modelo combina ingresos fijos con participación en resultados de mercado. En Landsvirkjun y Elkem, la remuneración incorpora una referencia al precio del ferrosilicio, mientras que el acuerdo de Statkraft con DB Energie integra servicios de flexibilidad asociados al almacenamiento.
Estas diferencias evidencian que las condiciones económicas de un PPA no dependen únicamente del precio de la electricidad, sino también del perfil horario de entrega, la duración contractual, la asignación de riesgos y los servicios asociados.
En España, la aprobación del mercado de capacidad mediante la Orden TED/966/2026 incorpora una nueva alternativa de ingresos para los proyectos BESS, con subastas de potencia firme y contratos de remuneración de hasta 15 años para nuevas inversiones. Sin embargo, como analizó Energía Estratégica, su impacto en la financiación dependerá de factores como los coeficientes de firmeza, las garantías económicas y las penalizaciones por incumplimiento. Además, los ingresos por capacidad podrán coexistir con contratos PPA y acuerdos de operación de baterías (tolling), siempre que sus obligaciones sean compatibles, lo que abre posibilidades de diversificación de ingresos para los desarrolladores de proyectos híbridos.
Desde el punto de vista tecnológico, la expansión de los acuerdos híbridos coincide con una reducción de la participación de los PPA solares fotovoltaicos independientes en el número total de operaciones europeas.
Según ONE Insights, esta tecnología representó el 34% de los contratos registrados en 2026, frente al 51% de 2025, el 58% de 2024 y el 60% de 2023.
Esto supone una disminución de 17 puntos porcentuales respecto del año anterior. Sin embargo, el indicador corresponde a participación en cantidad de acuerdos y no permite concluir, por sí solo, que haya disminuido en la misma proporción la capacidad solar contratada.
En paralelo, el segmento corporativo continúa concentrando la mayoría de las transacciones. El 78% de los PPA registrados durante 2026 corresponde a contratos corporativos, una proporción cercana al 79% de 2025.
Los compradores abarcan desde compañías tecnológicas y operadores de centros de datos hasta industrias electrointensivas, grupos de bebidas, empresas ferroviarias y comercializadoras eléctricas.
En cuanto a los volúmenes, el relevamiento refleja un promedio mensual de 846 MW contratados en 2026, frente a 1.197 MW en 2025 y 1.224 MW en 2024.
La comparación con el ejercicio anterior implica una reducción aproximada del 29,3%, aunque debe considerarse que los datos de 2026 comprenden únicamente el período transcurrido hasta octubre.
Asimismo, el número de transacciones asciende a 167 acuerdos durante los primeros diez meses de 2026, mientras que en 2025 se registraron 242 y en 2024 se contabilizaron 268 operaciones durante los respectivos ejercicios completos.
Por otra parte, el ranking acumulado de compradores de 2026 ubica a Amazon como el principal offtaker europeo, con 1.036 MW de capacidad contratada divulgada, seguida por Trafigura, con 434 MW, y Merlin Properties, con 426 MW.
También destacan una compañía incluida en la clasificación Fortune 500, con 367 MW; Airbus, con 300 MW; Statkraft, con 286 MW; Nscale, con 230 MW; Respect Energy, con 219 MW; Google, con 214 MW; y Axpo, con 184 MW.
Entre los vendedores, Skyborn Renewables encabeza el listado acumulado con 811 MW, seguida por Nadara, con 529 MW; Solaria, con 426 MW; RWE, con 387 MW; y Capital Dynamics, con 367 MW.
Completan las primeras diez posiciones Iberdrola, con 363 MW; TotalEnergies, con 350 MW; Alter Enersun, con 336 MW; Zelestra, con 328 MW; y Sonnedix, con 305 MW.
Estas clasificaciones corresponden a los volúmenes divulgados durante 2026 y no exclusivamente a las operaciones de octubre.
En este contexto, los 1.328 MW identificados durante octubre superan el promedio mensual registrado en el año, mientras que la participación de proyectos con BESS muestra la relevancia que está adquiriendo la contratación de activos capaces de combinar producción renovable y almacenamiento.
Los acuerdos entre desarrolladores, comercializadoras y offtakers también reflejan una diversificación de los esquemas de suministro: desde contratos destinados a instalaciones industriales de hidrógeno hasta operaciones que incorporan flexibilidad horaria, comercialización de excedentes y participación de múltiples compradores sobre un mismo activo.
Así, el mercado europeo de PPA mantiene una elevada participación de la demanda corporativa, pero con una composición tecnológica y contractual más diversificada, en la que la incorporación de baterías constituye uno de los principales elementos de las operaciones registradas en octubre.

 Por Emilia Lardizabal

 Por Energía Estratégica

 Por Matías Medinilla