
Europa necesita incorporar entre 25 y 30 GW adicionales de capacidad de electrólisis para satisfacer la demanda regulatoria de hidrógeno renovable prevista para 2030, un despliegue que requiere inversiones de entre 50.000 y 60.000 millones de euros en los próximos 12 a 24 meses.
Así lo advierte Hydrogen Europe en su informe Clean Hydrogen Monitor 2026, que identifica una brecha significativa entre los objetivos de descarbonización establecidos por la Unión Europea y el ritmo efectivo de desarrollo de proyectos de producción de hidrógeno verde.
Según el relevamiento, la capacidad operativa de electrólisis de agua alcanzó los 677 MW en julio de 2026, frente a los 571 MW registrados un año antes. Esto representa un crecimiento interanual del 19%, aunque continúa siendo insuficiente frente a las necesidades del mercado.

Actualmente, el continente cuenta con 3,7 GW adicionales de electrolizadores en construcción, mientras que aproximadamente 1,6 GW tienen prevista su entrada en operación durante 2026, de acuerdo con los cronogramas anunciados por los desarrolladores.
La diferencia entre las instalaciones existentes y los volúmenes necesarios para cumplir las obligaciones europeas constituye uno de los principales desafíos del sector.
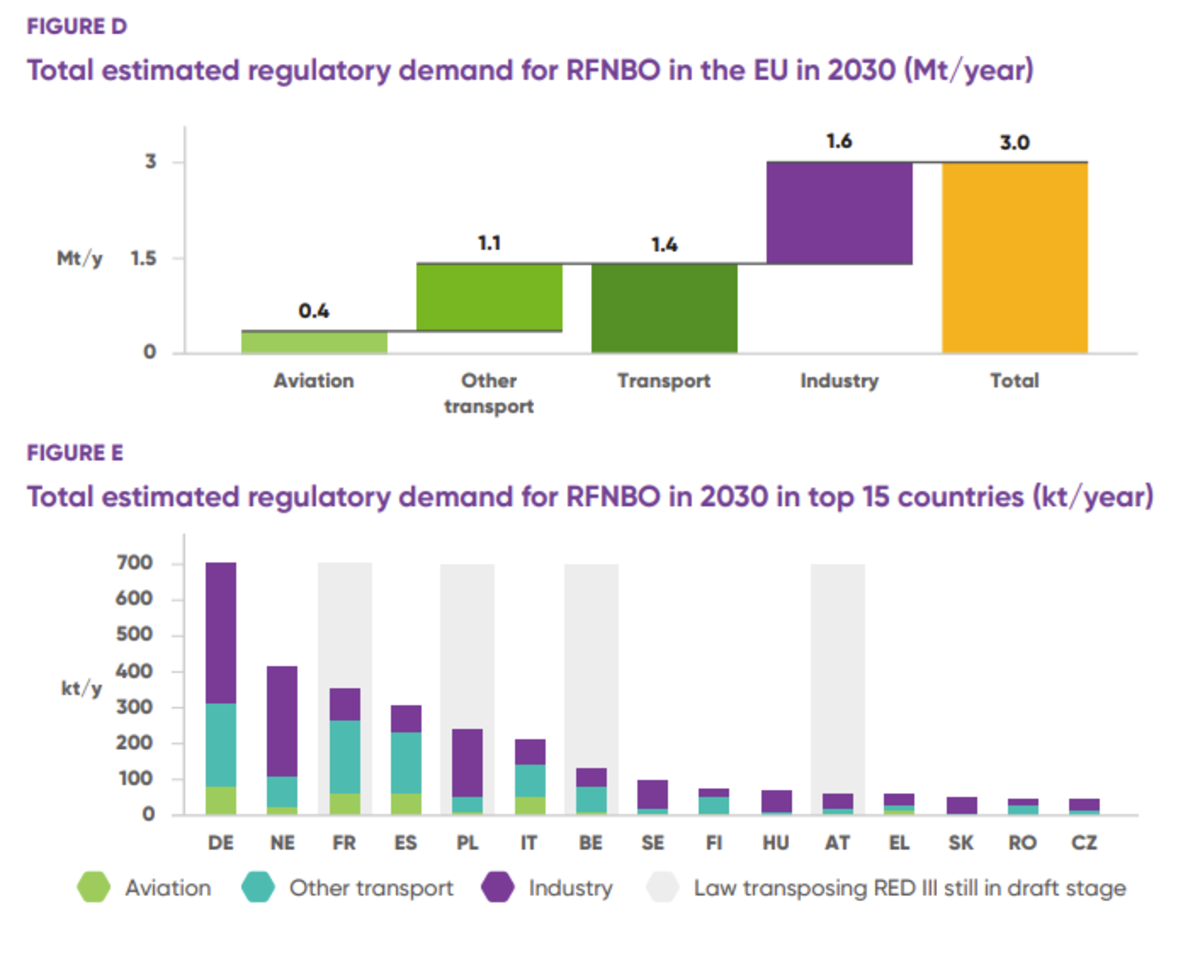
De acuerdo con Hydrogen Europe, la demanda regulatoria de combustibles renovables de origen no biológico (RFNBO, por sus siglas en inglés) podría alcanzar 3 millones de toneladas anuales de hidrógeno para 2030.
De ese volumen, alrededor de 1,4 millones de toneladas corresponderían al transporte y 1,6 millones a aplicaciones industriales, impulsadas por las disposiciones de la Directiva de Energías Renovables RED III y el reglamento RefuelEU Aviation.
Sin embargo, el informe advierte que esta demanda podría permanecer mayormente en el terreno de las obligaciones regulatorias si los Estados miembros no establecen mecanismos de implementación, incentivos económicos y condiciones que permitan concretar contratos de suministro de largo plazo.
El contraste también aparece en la estructura actual del mercado. Durante 2025, Europa consumió aproximadamente 7,9 millones de toneladas de hidrógeno, frente a los 7,8 millones del año anterior.
Pese a ese volumen, la electrólisis de agua representaba apenas el 1% de la capacidad total de producción de hidrógeno al cierre de 2025. Las tecnologías convencionales basadas en combustibles fósiles y sus subproductos continuaban dominando el abastecimiento.
La capacidad de electrólisis operativa relevada en julio de 2026 permitiría producir aproximadamente 75.000 toneladas anuales. Si se incorporan determinadas instalaciones de electrólisis de salmuera certificadas como renovables, el potencial asciende a unas 100.000 toneladas por año.
Por su parte, los proyectos de electrólisis actualmente en construcción podrían aportar otras 400.000 toneladas anuales de hidrógeno, una vez que alcancen su funcionamiento previsto.
Los proyectos avanzan, pero la inversión y los costos siguen condicionando el mercado
El crecimiento de la electrólisis presenta diferencias significativas entre países. Según el documento, el 78% de la capacidad en construcción se concentra en cinco mercados, con Alemania y Suecia como principales protagonistas.
Alemania lidera con aproximadamente 1,3 GW en construcción, seguida por Suecia, con 800 MW. Ambos mercados concentran más de la mitad del desarrollo de proyectos que ya superaron la decisión final de inversión.
España también se posiciona entre los países de mayor actividad. Durante el primer semestre de 2026, aproximadamente 400 MW de electrólisis alcanzaron decisión final de inversión, principalmente para sustituir hidrógeno de origen fósil en refinerías.
Entre las iniciativas destacadas aparece Onuba, impulsada por Moeve, con 300 MW correspondientes a la primera fase del Valle Andaluz del Hidrógeno Verde, cuya entrada en operación está prevista para 2029.
También figura el Corredor Vasco del Hidrógeno, vinculado a la refinería de Repsol en Muskiz, con 100 MW de capacidad y un horizonte de funcionamiento anunciado para 2029.
En paralelo, el proyecto Stegra, en Suecia, contempla 740 MW de electrólisis asociados a la producción de acero, mientras que iniciativas como Holland Hydrogen 1, Normand'Hy y Grey2Green apuntan al abastecimiento industrial y la descarbonización de refinerías.

El 54% de la capacidad de electrólisis en construcción se destina al sector de refinación, mientras que la industria siderúrgica representa otro 31%.
La refinación concentra una parte importante de las inversiones debido a la posibilidad de reemplazar hidrógeno convencional en instalaciones industriales existentes y al papel que desempeña en el cumplimiento de las obligaciones del transporte. En cambio, los proyectos vinculados con amoníaco y fertilizantes enfrentan una competencia creciente de productores internacionales, particularmente de China, India y Arabia Saudita, lo que dificulta la consolidación de nuevas inversiones europeas.
A estas diferencias se suma el factor económico. El informe señala que el costo de producción del hidrógeno renovable disminuyó durante 2025, impulsado por menores precios de los electrolizadores y condiciones más competitivas de generación eléctrica renovable.
En las localizaciones europeas más favorables, el costo estimado de producción alcanzó aproximadamente 3,9 euros por kilogramo, aunque este valor no resulta representativo de todos los proyectos.
Hydrogen Europe calcula que los costos de capital de los electrolizadores registraron una reducción promedio cercana al 6% entre 2024 y 2025.
No obstante, la diferencia económica respecto del hidrógeno producido con gas natural continúa siendo un obstáculo para la contratación industrial.
El aumento de los precios del gas redujo esa brecha en algunas regiones, hasta situarla cerca de un euro por kilogramo en promedio durante el período analizado.
La competitividad también está condicionada por los cargos de acceso y utilización de las redes eléctricas, que presentan diferencias importantes entre los Estados miembros.
Según el relevamiento, los costos asociados a la red pueden representar alrededor de 0,15 euros por kilogramo de hidrógeno en Francia y superar los cinco euros por kilogramo en Polonia.
Seguir leyendo
Para un proyecto europeo típico conectado a la red, estos cargos representan aproximadamente una cuarta parte del costo de producción del hidrógeno renovable.
El documento plantea que los sistemas tarifarios deberían reconocer la flexibilidad que pueden proporcionar los electrolizadores al sistema eléctrico, especialmente cuando utilizan electricidad renovable que, de otra manera, tendría que ser limitada o desperdiciada.
En este sentido, el despliegue del hidrógeno verde también podría contribuir a integrar mayores volúmenes de generación eólica y solar, además de reducir determinadas necesidades de gestión de congestiones eléctricas.
Sin embargo, para materializar ese potencial, las plantas necesitan condiciones de conexión, estructuras tarifarias y esquemas operativos compatibles con su funcionamiento flexible.
La incertidumbre regulatoria amenaza las inversiones previstas para 2030
Además de los costos y las dificultades comerciales, Hydrogen Europe identifica la estabilidad regulatoria como una condición central para acelerar las decisiones de inversión.
El informe considera que los 25 a 30 GW de capacidad adicional necesarios para cubrir la demanda regulatoria suponen una oportunidad de inversión de entre 50.000 y 60.000 millones de euros únicamente en electrólisis.
La cifra no contempla desembolsos adicionales en generación renovable, instalaciones para la síntesis de combustibles derivados, almacenamiento, transporte, infraestructura portuaria y estaciones de abastecimiento.
Para alcanzar los objetivos de 2030, la organización advierte que esas inversiones deberán obtener una decisión final de inversión durante los próximos 12 a 24 meses.
El escenario adquiere relevancia frente a las discusiones sobre el futuro de los objetivos obligatorios de consumo de hidrógeno renovable después de 2030.
La iniciativa surgió después de conocerse un borrador de evaluación de impacto que planteaba la posibilidad de sustituir los objetivos obligatorios de la futura normativa europea por una meta indicativa comunitaria.
“Debilitar ahora los objetivos de hidrógeno renovable supondría cambiar las reglas a mitad de la partida”, advierte Jorgo Chatzimarkakis, director ejecutivo de Hydrogen Europe.
El planteamiento del sector se vincula con la necesidad de garantizar condiciones previsibles para proyectos industriales cuyos períodos de recuperación de capital pueden extenderse durante varios años.
En esa misma línea, François Paquet, director general de Renewable Hydrogen Coalition, resume la posición empresarial: “Europa necesita inversión. La inversión necesita certidumbre. La certidumbre requiere objetivos RFNBO vinculantes”.
Actualmente, RED III establece que los combustibles renovables de origen no biológico deben representar al menos el 42% del hidrógeno utilizado en la industria para 2030, porcentaje que aumenta al 60% en 2035, sujeto a las flexibilidades previstas por la normativa.
En transporte, la directiva incorpora una cuota mínima del 1% de combustibles renovables de origen no biológico para 2030, mientras que RefuelEU Aviation establece obligaciones específicas para los combustibles sintéticos destinados a la aviación.
Sin embargo, la incorporación de estas disposiciones a las legislaciones nacionales presenta diferencias significativas.
Hydrogen Europe destaca los avances de Alemania y España, que establecieron marcos con horizontes regulatorios hasta 2040 y mecanismos destinados a incentivar el cumplimiento de las obligaciones.
Por el contrario, países como Francia, Polonia y Bélgica todavía no habían completado la transposición de las disposiciones relativas al transporte al momento del relevamiento de julio de 2026.
En el sector industrial, la situación presenta dificultades adicionales, dado que varios países todavía no disponen de instrumentos de implementación suficientemente definidos para alcanzar las cuotas comprometidas.
El problema no se limita a la generación de demanda. La organización advierte que China concentra aproximadamente el 60% de la capacidad mundial de fabricación de electrolizadores, frente a una participación europea cercana al 20%.
Aunque los fabricantes europeos mantienen una presencia predominante en los proyectos instalados y en construcción dentro del continente, la ampliación de la producción china incrementa la presión competitiva sobre la industria local.
El informe también vincula el avance del hidrógeno renovable con la seguridad energética. Según sus estimaciones, no alcanzar la demanda regulatoria de 2030 implicaría mantener una dependencia equivalente a aproximadamente 14.000 millones de metros cúbicos anuales de gas natural, además de desaprovechar reducciones potenciales de emisiones del orden de 32 millones de toneladas de dióxido de carbono por año.
Estas cifras representan escenarios estimados por Hydrogen Europe, no resultados garantizados del desarrollo de nuevos proyectos.
En consecuencia, la organización propone combinar la continuidad de los objetivos regulatorios con instrumentos específicos de apoyo a los consumidores industriales, financiación para productores, aceleración de infraestructura y mejores condiciones de acceso a electricidad renovable.
El documento también señala la necesidad de fortalecer la coordinación entre los países europeos y establecer mecanismos de protección para inversiones realizadas bajo las reglas regulatorias existentes.
De este modo, la evolución del mercado europeo de hidrógeno verde dependerá tanto de la ejecución de los proyectos actualmente comprometidos como de la capacidad de convertir los objetivos regulatorios en contratos, financiación y nuevas instalaciones operativas.
Con apenas 677 MW de electrólisis operativa registrados a julio de 2026 y una demanda regulatoria estimada de tres millones de toneladas anuales para 2030, el sector enfrenta un período determinante para definir el ritmo de su expansión industrial.