
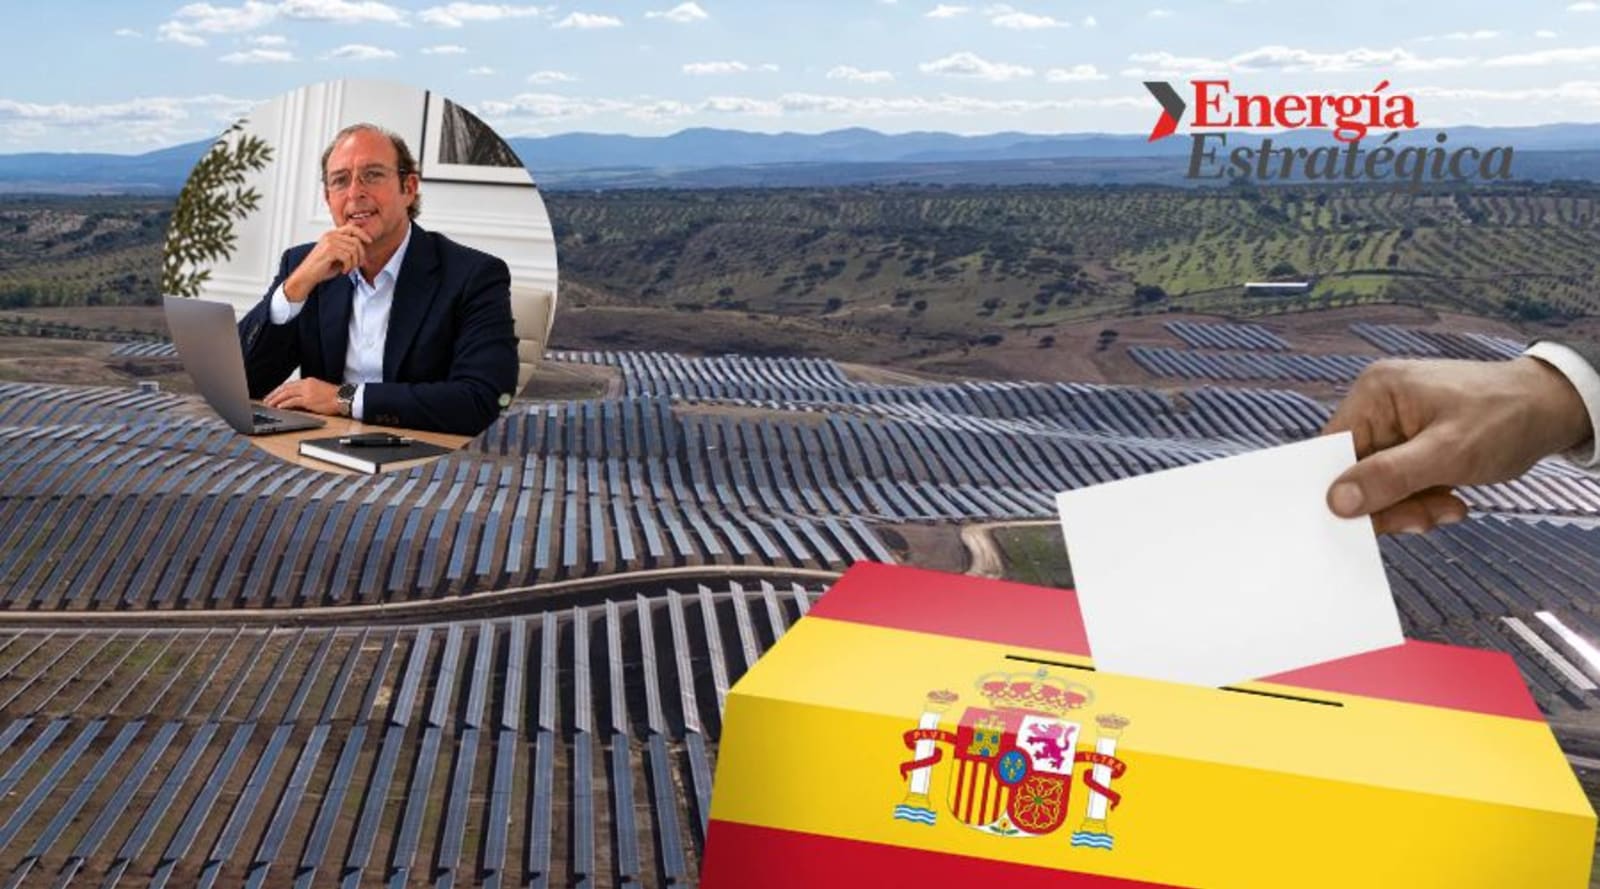
La convocatoria electoral abrió un nuevo frente de incertidumbre para los promotores renovables en España, que ya enfrentan restricciones de acceso a la red, menores precios capturados por la fotovoltaica y mayores exigencias para cerrar la financiación de sus proyectos.
Los comicios del 29 de noviembre, convocados anticipadamente por el Gobierno de Pedro Sánchez, definirán la composición del próximo Ejecutivo español, en una disputa que enfrenta al Partido Socialista Obrero Español (PSOE) con el Partido Popular (PP), Vox y otras fuerzas políticas. El resultado podría modificar las prioridades regulatorias y los plazos de implementación de medidas pendientes para el sector energético.
Sin embargo, la incertidumbre del sector no nació al ritmo de los bombos y platillos electorales: los inversores ya venían pisando el freno.
Las dificultades para financiar determinados proyectos merchant, la disponibilidad efectiva de conexiones y la incertidumbre sobre los ingresos futuros del almacenamiento ya estaban condicionando las decisiones de los desarrolladores.
En diálogo con Energía Estratégica, José Luis Bernal Albendín, experto y divulgador en energía, advirtió que la coyuntura política podría profundizar esa selección de inversiones durante 2027, aunque descartó una paralización generalizada del mercado.
“Sí, se nota más prudencia, pero no una paralización”, afirmó.
Según explicó, los inversores no están reaccionando a una propuesta electoral específica, sino a la posibilidad de cambios en las prioridades, los calendarios y la implementación de regulaciones pendientes.
En ese escenario, Bernal anticipó “un mercado a dos velocidades” para 2027 y advirtió:
“Los proyectos maduros mantendrán su calendario. Los que todavía tengan pendientes la conexión, parte de la tramitación o una estructura de ingresos creíble necesitarán más tiempo y encontrarán una financiación más exigente”.
Aquí, el indicador decisivo no será el volumen de megavatios anunciados, sino cuántos proyectos alcanzan la decisión final de inversión (FID), cierran su financiación y comienzan efectivamente a construirse.
El último relevamiento de Energía Estratégica sobre el Boletín Oficial del Estado (BOE) reflejó ese contraste: durante septiembre se identificaron diez expedientes vinculados a sistemas BESS, con al menos 334,8 MW de almacenamiento, mientras cinco proyectos renovables que sumaban 401,9 MW quedaron fuera de la cartera por desestimaciones o desistimientos.
El seguimiento también evidenció un mayor protagonismo de las hibridaciones sobre instalaciones con infraestructura eléctrica o permisos previamente desarrollados, una estrategia que permite a los promotores aprovechar conexiones existentes y reducir determinados plazos de tramitación. Sin embargo, el avance administrativo de estos proyectos todavía no garantiza su construcción ni su cierre financiero.
Sin perder de vista estos datos, el especialista supo advertir:
“Si el nuevo Gobierno se forma pronto y mantiene un calendario regulatorio claro, parte de las operaciones aplazadas podrá recuperarse durante 2027. Si la interinidad se prolonga, algunos proyectos tendrán que renegociar plazos, contratos de suministro, acuerdos de compraventa y condiciones de financiación”.
Asimismo, no vaciló al rematar: “El verdadero riesgo está en cuánto tardaremos en convertir el mercado de capacidad en un mecanismo plenamente operativo”.
Mercado de capacidad, redes y nuclear: las definiciones que marcarán el próximo Gobierno
“¿Podemos llegar a una primera subasta en 2027? Sí, todavía es posible, pero yo no la daría por segura”, anticipó José Luis Bernal Albendín.
Cabe hacer un repaso y recordar que el mercado de capacidad quedó formalmente creado con la Orden TED/966/2026, publicada en el Boletín Oficial del Estado (BOE) el 17 de septiembre y vigente desde el día 18. El instrumento contempla remunerar la disponibilidad de potencia firme mediante subastas en las que podrán competir generación, almacenamiento y demanda, con contratos de hasta 15 años para determinadas nuevas inversiones.
Sin embargo, el calendario todavía cuenta con una lista de pendientes. Debede completar las reglas de la primera convocatoria, incluidos los coeficientes de firmeza, la potencia a contratar, los precios de reserva y las garantías exigidas a los participantes.
Es un hecho que el Gobierno busca acelerar los plazos. Según se ha comentado en el sector y en medios locales, el Ministerio para la Transición Ecológica, encabezado por Sara Aagesen, pretende definir la primera subasta antes de los comicios del 29 de noviembre, mientras trabaja para aprobar la Planificación Eléctrica 2025-2030.
Ahora bien, ¿debe el sector temer que un cambio de tinte político ponga en riesgo la continuidad del mecanismo? Aunque no puede descartarse una revisión de sus condiciones, el mercado de capacidad no sería necesariamente un punto de ruptura entre los principales partidos. De hecho, el Partido Popular (PP) ya contemplaba impulsar este instrumento en su programa electoral de 2023 para fomentar el almacenamiento renovable.
Para el especialista, “una eventual revisión del diseño o una formación prolongada del próximo Ejecutivo podría desplazar las primeras convocatorias, incluso si el trabajo técnico continúa durante el período electoral”.
El mercado de capacidad no será el único expediente pendiente. La planificación de la red de transporte contempla inversiones superiores a 17.000 millones de euros hasta 2030, mientras que el acceso flexible, regulado por la CNMC el 31 de julio, deberá demostrar su viabilidad operativa y financiera para nuevos proyectos de demanda y almacenamiento.
A ello se suma la prórroga de Almaraz hasta junio de 2030, que modifica las necesidades de potencia firme y abre interrogantes sobre el futuro del parque nuclear.
“Si se prolonga la vida de más centrales, cambiarán las necesidades de nueva potencia firme y la utilización prevista de los ciclos combinados. Si se mantiene el calendario de cierre, el almacenamiento, la demanda flexible y el respaldo gestionable tendrán que llegar con mayor rapidez”, explicó Bernal.
La fiscalidad energética, las ayudas, el autoconsumo y los permisos renovables completan las cuestiones que podrían revisarse tras las elecciones.
BESS, eólica y autoconsumo: dónde estarán las oportunidades de inversión en 2027
De cara al próximo año, el almacenamiento se perfila como uno de los segmentos con mayores perspectivas de crecimiento en España, aunque su rentabilidad dependerá cada vez más de la ubicación, la duración de las baterías, los costes de reposición y su estrategia de ingresos.
“No cualquier batería será una buena inversión y no cualquier nudo servirá para instalarla”, advirtió Bernal a Energía Estratégica, al destacar las ventajas de hibridar con centrales renovables que ya disponen de conexión frente a desarrollar proyectos en nodos saturados.
En el negocio fotovoltaico, el desafío estará en mejorar los precios capturados y reducir la exposición a las horas de mayor generación solar, cuando la concentración de oferta presiona a la baja las cotizaciones. Los proyectos con almacenamiento, PPAs o consumo asociado podrían ofrecer mejores condiciones económicas, mientras que los vertidos renovables añadirán riesgos en las zonas con congestión de red.
El autoconsumo industrial también presentará oportunidades, especialmente en instalaciones con demanda estable durante las horas solares. Sin embargo, el dimensionamiento de los sistemas deberá responder a las curvas reales de consumo para evitar excedentes de escaso valor económico.
Por su parte, la eólica terrestre podría recuperar protagonismo mediante la repotenciación de parques antiguos, una alternativa para incrementar la producción con menos aerogeneradores. En cambio, Bernal descartó generación comercial de eólica marina durante 2027, aunque anticipó posibles avances hacia el primer procedimiento de concurrencia.
“España tiene una oportunidad industrial importante por la experiencia de sus astilleros, puertos, ingenierías y fabricantes”, señaló sobre el desarrollo offshore.
La gestión flexible de la demanda abrirá otro frente de negocio para consumidores industriales capaces de desplazar parte de su consumo y obtener ingresos por prestar servicios al sistema. A ello se sumarán oportunidades en subestaciones, electrónica de potencia, digitalización y sistemas de control.
No obstante, el crecimiento de estos segmentos dependerá también de que las solicitudes de conexión de nuevas industrias, centros de datos y proyectos de hidrógeno se transformen en consumo eléctrico efectivo, capaz de absorber parte de la nueva generación renovable.
“En 2027, el activo valioso no será simplemente el que tenga un permiso. Será el que pueda conectarse, construirse y sostenerse económicamente durante toda su vida útil”, concluyó José Luis Bernal Albendín.
 Por Emilia Lardizabal

 Por Florencia Guglielmetti
 Por Matías Medinilla
 Por Ailén Pedrotti
 Por Energía Estratégica