
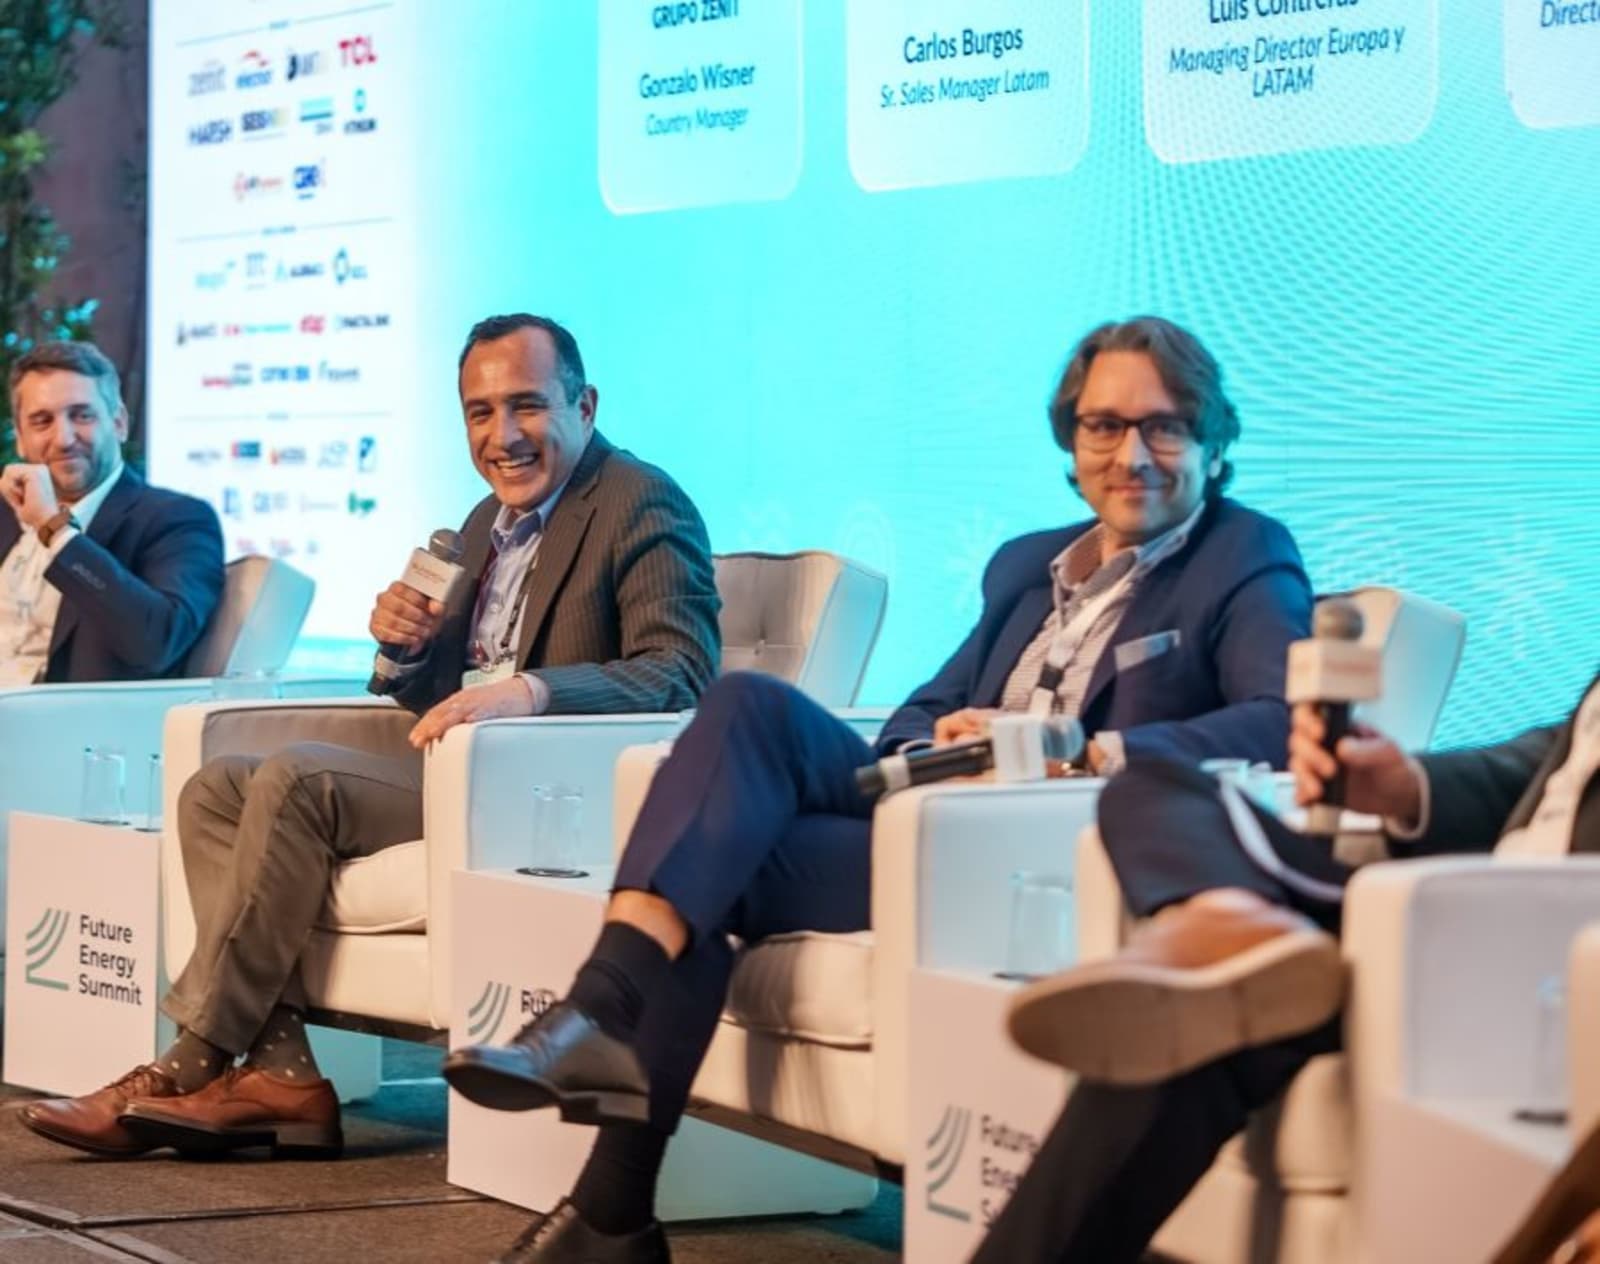
La presión sobre los precios de los paneles solares abre una discusión más amplia para Latinoamérica: cómo sostener la innovación, adaptar los equipos a cada mercado y acelerar proyectos sin comprometer el respaldo de largo plazo. Durante FES Chile 2026, Carlos Burgos, Senior Sales Manager LATAM de TCL Solar, recorrió esos desafíos con ejemplos de Brasil, Chile y Colombia.
“Definitivamente esperamos que la tendencia sí sea un poco al alza”, afirmó sobre los precios. Sin embargo, su diagnóstico no se limitó a la recuperación de márgenes: también vinculó la rentabilidad de los fabricantes con las inversiones en tecnología y la capacidad de responder por los productos durante 30 años.
La discusión sobre la rentabilidad de los fabricantes se inscribe en un cambio de condiciones para la industria fotovoltaica china, que desde el 1 de abril de 2026 dejó de contar con las devoluciones del IVA a la exportación de estos productos. La medida, presentada por el Ministerio de Finanzas como parte de sus esfuerzos para contener la competencia excesiva y favorecer la reorganización industrial, modificó las condiciones económicas de los proveedores y dio un nuevo marco al debate sobre los precios que enfrentan los compradores internacionales.
Aunque Carlos Burgos no precisó porcentajes ni fechas para nuevos aumentos, vinculó la recuperación de márgenes con la capacidad de financiar el desarrollo tecnológico y cumplir las obligaciones asumidas con los clientes durante décadas. La solidez financiera del proveedor aparece, desde esa perspectiva, como una variable de la evaluación del proyecto, porque las garantías requieren una compañía capaz de sostenerlas mucho después de la entrega de los módulos. “La única manera de conservar esa presencia y esa fiabilidad en el mercado es definitivamente tener empresas sólidas. ¿Y cómo se logra esto? pues con empresas que tengan rentabilidad para que se puedan sostener en el futuro”, sostuvo.
Brasil: competir por precio y sostener la innovación
Esa discusión adquirió una dimensión comercial concreta cuando Burgos repasó el ingreso de TCL al mercado brasileño, donde, según indicó, la compañía vendió más de 600 MW de paneles durante su primer año de actividad, iniciado en 2025. El ejecutivo presentó el resultado como uno de los principales hitos de su expansión regional y lo atribuyó a la integración vertical del fabricante, que le permitió adecuar la oferta a una demanda especialmente sensible al precio y concentrada, en la experiencia que describió, en los segmentos residencial y comercial e industrial.
“Realmente logramos conseguir un panel y un producto que se adaptara muy bien al mercado brasileño”, explicó al señalar que las ventas superaron la meta inicial y acompañaron el avance hacia otros países latinoamericanos. Con un equipo regional que llevaba algo más de un año de actividad, la compañía buscaba ampliar su presencia a partir de una experiencia que puso a prueba tanto su capacidad comercial como la adaptación del producto a las condiciones locales.
¿Cómo sostener esa competencia sin resignar las inversiones que exige el desarrollo tecnológico? Burgos planteó que la actualización de los equipos responde a cambios permanentes en las instalaciones, las redes y las formas de consumir energía, por lo que los fabricantes deben mantener un ritmo de inversión incluso cuando sus márgenes están bajo presión. “No podemos detener la tecnología”, afirmó, al describir una exigencia que atraviesa a los distintos componentes de los proyectos energéticos.
Al detallar la oferta de TCL, mencionó módulos de media celda, una configuración de celdas superpuestas y tecnología de contactos posteriores, identificada en su exposición como BC Contact, con la que aseguró alcanzar una eficiencia cercana al 25% a nivel de panel. La distinción respecto de las mediciones realizadas únicamente sobre la celda fue parte de su argumento: evaluar un producto requiere observar el desempeño del equipo completo y su aporte a la producción de la instalación.
“No solamente se trata de tener un panel que tenga mayor potencia, sino que la energía que realmente estoy entregando desde este panel sea la máxima energía”, expresó. A partir de esa premisa, vinculó las mejoras tecnológicas con ahorros en superficie, estructuras, cableado y mano de obra, además de la posibilidad de liberar terreno para otras instalaciones. La comparación entre alternativas alcanza así al conjunto de la inversión, porque una mayor eficiencia puede modificar tanto las necesidades de construcción como la energía que el proyecto entregue durante su vida útil.
Chile: qué ocurre cuando el módulo llega al terreno
Seguir leyendo
El desierto de Atacama fue una de las referencias utilizadas por Burgos para explicar por qué las condiciones de operación deben ocupar un lugar central en la selección de los equipos. Al abordar el efecto de la temperatura sobre la producción, el ejecutivo señaló que la potencia indicada en la ficha técnica debe analizarse junto con el comportamiento del panel en el emplazamiento, donde las variables ambientales inciden sobre la energía efectivamente generada.
El planteo encuentra un contexto particular en Chile, donde la generación solar y eólica aportó el 38% de la electricidad del sistema en 2025, según el Coordinador Eléctrico Nacional, mientras el almacenamiento gana relevancia para desplazar excedentes solares hacia otras horas y reducir los recortes de generación. Para las nuevas inversiones, esto supone evaluar el rendimiento de los equipos junto con las condiciones que permiten aprovechar su producción, desde la conexión hasta la incorporación de baterías.
En ese punto, Luis Contreras, representante de Yingli Solar, coincidió en la importancia de considerar el comportamiento a altas temperaturas, la degradación y la respuesta con baja irradiancia, al vincular los avances tecnológicos con mejoras en la inversión inicial y en el costo nivelado de la energía. Su intervención también incorporó el almacenamiento: señaló que la firma había ingresado en el negocio de baterías con foco en el segmento comercial e industrial y expresó su interés en participar en el mercado chileno.
Colombia: pequeñas instalaciones frente a un desafío de escala nacional
La exposición de Burgos amplió el recorrido regional con el caso colombiano, donde destacó el despliegue de pequeñas instalaciones solares como una herramienta para complementar la generación hidroeléctrica frente al fenómeno de El Niño. Según explicó, los proyectos de hasta 1 MW cuentan con menores exigencias de tramitación que los desarrollos de mayor escala y pueden alcanzar su puesta en funcionamiento en un plazo de ocho a diez meses desde la presentación de la solicitud ante el operador de red.
Esa velocidad de ejecución, sostuvo, había favorecido una implementación acelerada por parte de desarrolladores e inversionistas interesados en incorporar generación solar y reducir la presión sobre los recursos hídricos. “Vamos a estar inyectando energía a la red y vamos a poder ahorrar un poco el agua que tenemos”, afirmó, al describir la complementariedad entre ambas fuentes como una de las contribuciones de estos proyectos a la respuesta frente al riesgo climático.
Burgos situó en aproximadamente el 67% la participación de las fuentes hídricas en la matriz colombiana y explicó que una mayor inyección solar permitiría preservar agua durante el período de menor disponibilidad. También mencionó a las centrales térmicas como respaldo, aunque advirtió sobre sus costos operativos, para mostrar por qué la incorporación de pequeñas plantas fotovoltaicas puede tener un alcance que excede a cada instalación individual.
El contraste con Brasil permite observar los distintos factores que impulsan la actividad regional: mientras en el mercado brasileño el ejecutivo destacó la adaptación comercial a una demanda muy sensible al precio, en Colombia puso el acento en los plazos de desarrollo y la complementariedad entre tecnologías. En ambos casos, su exposición vinculó la expansión del negocio con la capacidad de responder a necesidades concretas de cada sistema eléctrico.
Garantías a 30 años y proyectos que llevan años esperando
La continuidad de los fabricantes fue uno de los puntos de coincidencia entre Burgos y Contreras, quien cuestionó la sostenibilidad de los precios de los últimos años y relacionó su evolución con los ajustes de capacidad y la reorganización de la industria china. “Tienes que mantener una garantía durante 30 años”, señaló el representante de Yingli, al explicar por qué la fiabilidad del proveedor debe formar parte de la decisión de compra junto con el precio y el rendimiento.
Burgos llevó el cierre del debate hacia otra condición que afecta la ejecución de las inversiones: los tiempos regulatorios. Al reclamar mayor flexibilidad, defendió una mayor participación del conocimiento técnico del sector en la definición de las condiciones de operación y sostuvo que los lineamientos establecidos por los gobiernos deben permitir que los proyectos avancen. “Nosotros conocemos proyectos que llevan, no sé, 6, 7 años en espera de cualquier cosita para poderlos desarrollar”, afirmó.
Su reclamo incorporó al debate una dificultad que los avances tecnológicos, por sí solos, no resuelven: contar con equipos más eficientes y proveedores capaces de respaldarlos resulta insuficiente si las inversiones permanecen demoradas durante años. Para el ejecutivo de TCL, la expansión regional requiere que la innovación y la capacidad de suministro encuentren condiciones regulatorias que permitan convertir la demanda en proyectos operativos.
 Por Ailén Pedrotti
 Por Emilia Lardizabal
 Por Energía Estratégica