
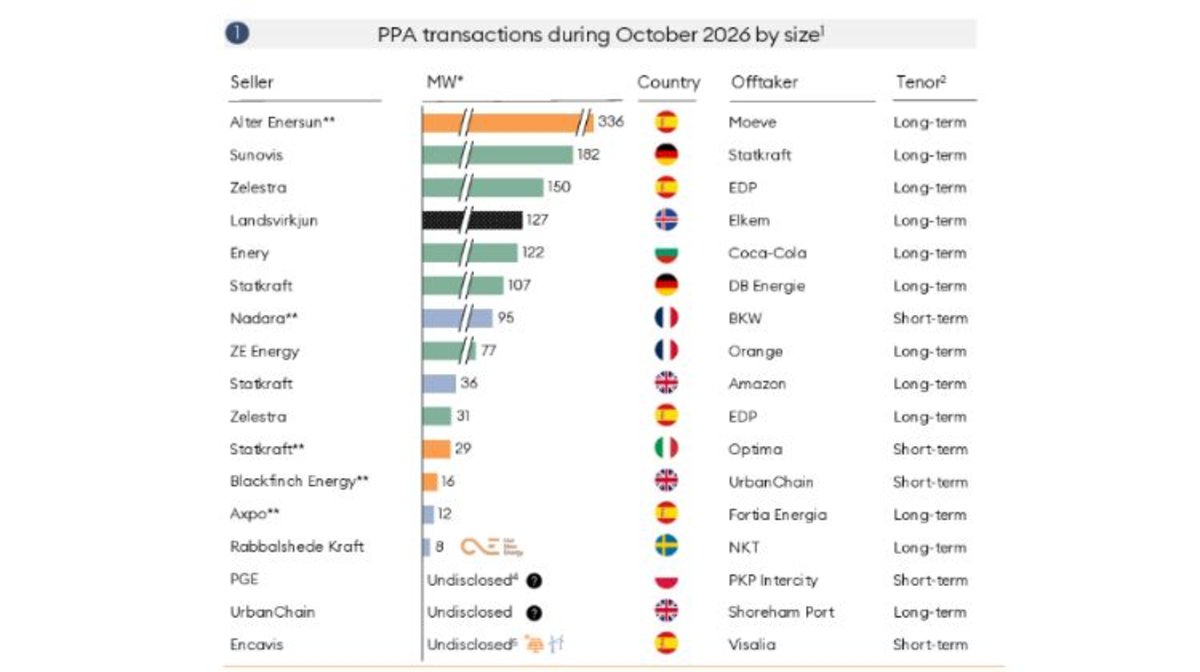
O mercado europeu de contratos de compra de energia (PPA, na sigla em inglês) registrou 1.328 MW de capacidade contratada em outubro de 2026 , de acordo com o mais recente relatório ONE Insights – PPA Market Update , da consultoria Our New Energy (ONE). Desse volume registrado, aproximadamente 50% corresponde à capacidade de geração híbrida com sistemas de armazenamento de energia em baterias (BESS, na sigla em inglês) , refletindo a crescente presença dessa tecnologia nas transações comerciais do setor.
Durante o décimo mês do ano, foram também registados três contratos, cujas capacidades não foram divulgadas. No que diz respeito ao armazenamento, o levantamento identifica 226 MW de potência e 993 MWh de capacidade energética , com uma duração média reportada de 3,9 horas para os projetos que especificaram ambos os valores.
Os contratos envolvem desenvolvedores, produtores de eletricidade, varejistas e grandes consumidores industriais. Entre os principais vendedores estão Alter Enersun, Sunovis, Zelestra, Landsvirkjun, Enery e Statkraft , enquanto Moeve, EDP, Elkem, Coca-Cola, DB Energie, Orange e Amazon figuram entre os compradores vinculados às transações analisadas.
Geograficamente, a Espanha liderou a contratação de energia em outubro, com pelo menos 528,5 MW , seguida pela Alemanha, com 288,9 MW, e pela França, com 172,1 MW. Esses três mercados representam aproximadamente 74,5% da capacidade divulgada no relatório.
Em seguida, vieram a Islândia, com 127 MW; a Bulgária, com 122 MW; e o Reino Unido, com pelo menos 51,7 MW. Essa distribuição reflete a participação de diferentes mercados europeus, tanto dentro quanto fora da União Europeia, e uma diversidade de tecnologias e perfis de consumo.

Quais empresas de energia e compradores de energia foram os principais participantes nos negócios de outubro?
A maior transação individual identificada pela ONE é entre a Alter Enersun e a Moeve, com uma capacidade estimada de 336 MW na Espanha . O fornecimento destinar-se-á ao projeto Onuba, a primeira fase do Vale Verde do Hidrogênio da Andaluzia, que a Moeve está desenvolvendo em Palos de la Frontera, Huelva.
A empresa de energia mobilizou um investimento de mais de 250 milhões de euros para desenvolver a infraestrutura fotovoltaica vinculada a uma proposta de fornecimento de aproximadamente 500 GWh de eletricidade renovável anualmente.
O plano inclui um acordo firme para 265 GWh anuais da usina La Luz , que está atualmente em operação, e um acordo preliminar para mais 235 GWh anuais de Puerto Sostenible, um projeto em desenvolvimento. Este último volume está condicionado à conclusão da usina e à assinatura dos contratos definitivos.
A eletricidade suprirá parcialmente as necessidades do complexo Onuba, que inicialmente inclui 300 MW de capacidade de eletrólise e uma produção anual estimada em 45.000 toneladas de hidrogênio renovável. Dessa forma, o PPA (Power Purchase Agreement, ou Contrato de Compra de Energia) vincula a nova geração fotovoltaica ao fornecimento de energia de uma instalação industrial projetada para produzir combustíveis e derivados com menor emissão de carbono.
Por sua vez, a Alemanha concentrou outra das principais operações através do acordo entre a Sunovis e a Statkraft, que compreende 181,9 MWp de energia fotovoltaica e 61 MW de baterias com 244 MWh de armazenamento .
O contrato inclui o projeto ABS, localizado na Saxônia-Anhalt, e o projeto Harnekop, localizado em Brandemburgo. Ambas as instalações estão sendo desenvolvidas sem subsídios públicos e têm previsão de entrar em operação entre o final de 2026 e outubro de 2027.
A estrutura comercial incorpora uma fase inicial de comercialização a preços de mercado, com partilha de lucros durante 2027. Posteriormente, uma parte significativa da produção será abrangida por um regime de preços fixos até ao final de 2037 , enquanto os volumes restantes manterão mecanismos de participação nos rendimentos obtidos.
Este modelo combina a previsibilidade de receita para o desenvolvedor com exposição parcial às oportunidades do mercado de eletricidade. Além disso, a Statkraft cuida do marketing e da otimização dos ativos híbridos.
Na Espanha, a Zelestra e a EDP assinaram dois novos PPAs (Power Purchase Agreements, ou Contratos de Compra de Energia) para incorporar 115,45 MW de baterias e aproximadamente 462 MWh de armazenamento em usinas fotovoltaicas já em operação.
Os acordos abrangem a central de Pedroso, em Sevilha, e a central de Valquíria, em Castilla-La Mancha. A primeira combina 31 MWdc de energia solar com um sistema de armazenamento de baterias de 25 MW e 100 MWh, enquanto a segunda possui 150 MWdc de capacidade fotovoltaica e adicionará 90,45 MW de armazenamento de baterias com 362 MWh . Ambos os sistemas terão um tempo de operação de quatro horas, permitindo que parte da geração solar seja transferida para períodos posteriores à sua produção.
A relação comercial entre as duas empresas abrange quatro projetos híbridos na Espanha, com 1022 MWh de armazenamento contratado . Este número inclui acordos anteriores e, portanto, não corresponde exclusivamente às transações de outubro.
Outra operação relevante no mercado alemão envolve a Statkraft e a DB Energie , uma subsidiária da Deutsche Bahn, por meio de um contrato híbrido de compra de energia (PPA) de dez anos associado à usina de Harnekop.
O projeto conta com 107 MW de capacidade fotovoltaica e um sistema de armazenamento de 35 MW com duração de quatro horas , equivalente a aproximadamente 140 MWh.
A partir de janeiro de 2028, a Statkraft fornecerá aproximadamente 114 GWh de eletricidade renovável anualmente à DB Energie, juntamente com as respectivas garantias de origem. O contrato inclui um sistema de gestão de armazenamento que permite que parte da energia solar seja transferida para períodos necessários ao comprador.
Fora dos mercados ibérico e alemão, a Landsvirkjun e a Elkem assinaram um acordo na Islândia para 127 MW , destinado a garantir o fornecimento de eletricidade à fábrica de ferrossilício que a empresa industrial opera no país.
O contrato será válido até 2039 e será estruturado na modalidade "take-or-pay" , que estabelece obrigações de pagamento para o volume contratado.
Na Bulgária, a Enery e a Coca-Cola HBC Bulgaria concordaram em fornecer eletricidade renovável da usina híbrida de Knizhovnik , localizada no sul do país.
O complexo combina 122 MWp de geração fotovoltaica com dois sistemas de armazenamento de 70 MWh e 130 MWh , respectivamente. A produção anual estimada da instalação atinge 200 GWh, embora esse volume corresponda a todo o projeto e não exclusivamente ao fornecimento destinado à Coca-Cola.
Na França, a Nadara e a BKW firmaram um acordo para a compra e venda de aproximadamente 200 GWh de energia eólica anualmente , transação que a ONE está acompanhando de perto, com capacidade estimada em 95 MW. Diferentemente dos principais contratos híbridos do mês, este acordo se refere à geração de energia eólica.
Seguir leyendo
O registro também inclui um acordo de energia eólica de 36 MW entre a Statkraft e a Amazon na Escócia . O acordo diz respeito ao parque eólico de Mossy Hill e reforça a posição da gigante da tecnologia como compradora de eletricidade renovável na Europa.
Outros participantes identificados pela ONE durante o período incluem ZE Energy, Blackfinch Energy, Axpo, Rabbalshede Kraft, PGE, UrbanChain e Encavis, em transações envolvendo compradores como Orange, UrbanChain, Fortia Energía, NKT, PKP Intercity, Shoreham Port e Visalia.
O cadastro também inclui contratos de menor capacidade e outros cujos volumes não foram divulgados publicamente. Em alguns casos, como o acordo de 77 MW entre a ZE Energy e a Orange, tratam-se de transações anunciadas antes de outubro de 2026, embora incluídas no monitoramento mensal da consultoria.
Tecnologias e demanda corporativa: como está evoluindo o mercado de PPAs?
Para além das capacidades contratadas, os acordos revelam diferentes estruturas de remuneração e distribuição do risco comercial , especialmente em projetos que combinam geração renovável com armazenamento.
No caso da Sunovis e da Statkraft, o modelo combina renda fixa com uma participação nos resultados de mercado. Na Landsvirkjun e na Elkem, a remuneração inclui uma referência ao preço do ferrossilício, enquanto o acordo da Statkraft com a DB Energie incorpora serviços de flexibilidade relacionados ao armazenamento de energia.
Essas diferenças mostram que as condições econômicas de um PPA dependem não apenas do preço da eletricidade, mas também do cronograma de entrega, da duração do contrato, da alocação de riscos e dos serviços associados.
Na Espanha, a aprovação do mercado de capacidade por meio da Portaria TED/966/2026 introduz uma nova fonte de receita para projetos de armazenamento de energia em baterias (BES S) , com leilões de capacidade firme e contratos de remuneração de até 15 anos para novos investimentos. No entanto, conforme analisado pela Energía Estratégica, seu impacto no financiamento dependerá de fatores como coeficientes de firmeza, garantias financeiras e penalidades por descumprimento. Além disso, a receita de capacidade pode coexistir com contratos de compra de energia (PPAs) e contratos de fornecimento de energia em baterias , desde que suas obrigações sejam compatíveis, abrindo assim oportunidades de diversificação de receita para desenvolvedores de projetos híbridos.
Do ponto de vista tecnológico, a expansão dos acordos híbridos coincide com uma redução na participação dos PPAs solares fotovoltaicos independentes no número total de transações europeias .
Segundo a ONE Insights, essa tecnologia representou 34% dos contratos registrados em 2026 , em comparação com 51% em 2025, 58% em 2024 e 60% em 2023.
Isso representa uma queda de 17 pontos percentuais em comparação com o ano anterior. No entanto, esse indicador reflete o número de contratos e não permite, por si só, concluir que a capacidade solar contratada tenha diminuído na mesma proporção.
Entretanto, o segmento corporativo continua a representar a maioria das transações. 78% dos PPAs registrados em 2026 correspondem a contratos corporativos , uma proporção próxima aos 79% registrados em 2025.
Os compradores variam de empresas de tecnologia e operadores de centros de dados a indústrias com alto consumo de energia, grupos de bebidas, empresas ferroviárias e varejistas de eletricidade.
Em relação aos volumes, o levantamento reflete uma média mensal de 846 MW contratados em 2026 , em comparação com 1.197 MW em 2025 e 1.224 MW em 2024.
A comparação com o ano anterior implica uma redução aproximada de 29,3%, embora se deva considerar que os dados de 2026 incluem apenas o período até outubro.
Da mesma forma, o número de transações totaliza 167 contratos durante os primeiros dez meses de 2026 , enquanto em 2025 foram registradas 242 e em 2024, 268 operações durante os respectivos anos completos.
Além disso, o ranking cumulativo de compradores para 2026 coloca a Amazon como a principal compradora europeia, com 1.036 MW de capacidade contratada divulgada , seguida pela Trafigura, com 434 MW, e pela Merlin Properties, com 426 MW.
Merecem destaque também uma empresa da lista Fortune 500 com 367 MW; a Airbus com 300 MW; a Statkraft com 286 MW; a Nscale com 230 MW; a Respect Energy com 219 MW; o Google com 214 MW; e a Axpo com 184 MW.
Entre os vendedores, a Skyborn Renewables lidera a lista acumulada com 811 MW , seguida pela Nadara, com 529 MW; Solaria, com 426 MW; RWE, com 387 MW; e Capital Dynamics, com 367 MW.
Completando as dez primeiras posições estão a Iberdrola, com 363 MW; a TotalEnergies, com 350 MW; a Alter Enersun, com 336 MW; a Zelestra, com 328 MW; e a Sonnedix, com 305 MW.
Essas classificações correspondem aos volumes divulgados durante 2026 e não exclusivamente às transações de outubro.
Nesse contexto, os 1.328 MW identificados em outubro superam a média mensal registrada no ano , enquanto a participação de projetos com sistemas de armazenamento de energia em baterias (BESS) demonstra a relevância que a contratação de ativos capazes de combinar produção e armazenamento de energia renovável vem adquirindo.
Os acordos entre desenvolvedores, comerciantes e compradores também refletem uma diversificação dos modelos de fornecimento: desde contratos destinados a instalações industriais de hidrogênio até operações que incorporam flexibilidade de tempo, comercialização de excedentes e participação de múltiplos compradores no mesmo ativo.
Assim, o mercado europeu de PPA mantém uma elevada quota de procura empresarial, mas com uma composição tecnológica e contratual mais diversificada , em que a incorporação de baterias constitui um dos principais elementos das operações registadas em outubro.

 Por Emilia Lardizabal

 Por Energía Estratégica

 Por Matías Medinilla