

Con 1247,9 MW solares que obtuvieron concesión definitiva en Perú durante 2026 y una necesidad potencial de hasta 1 GW de BESS, la presión empezó a concentrarse sobre un equipo clave: los transformadores.
“Los centros de datos llevan muchos trafos, los proyectos BESS, los proyectos solares... todo es trafo, trafo, y realmente se está tensionando mucho ese punto para los fabricantes”, advirtió Héctor Erdociain, Chief Strategy Officer y Chief Technology Officer de Chemik, durante el panel “Proyectos y casos de éxito: experiencias en el desarrollo, ingeniería, servicios y construcción y operación de centrales renovables y storage”, realizado en Future Energy Summit (FES) Perú.
La señal ya tenía correlato internacional. La Agencia Internacional de Energía estimó que los plazos de adquisición de grandes transformadores prácticamente se habían duplicado frente a 2021 y podían alcanzar hasta cuatro años, mientras sus precios habían aumentado alrededor de 75% en términos reales desde 2019.
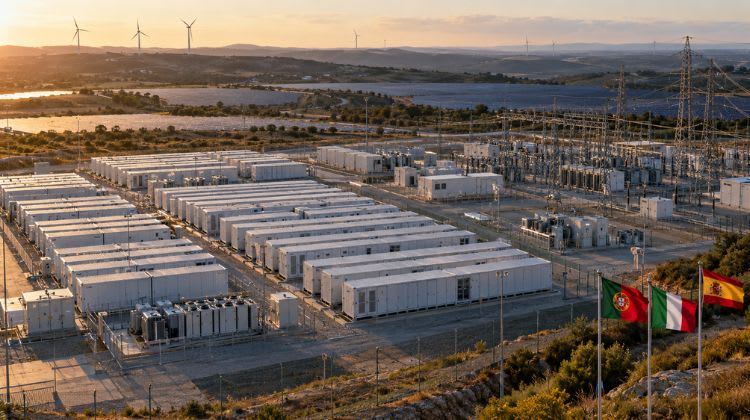
En Perú, el volumen que debía absorber la infraestructura seguía creciendo. El país acumulaba aproximadamente 13778 MW solares en distintas etapas de desarrollo, de los cuales 2726 MW habían alcanzado concesión definitiva. A eso se sumaba una incorporación prevista de unos 4,5 GW renovables y nuevos requerimientos de almacenamiento y transmisión.
En este último frente, ISA Energía proyectaba más de USD 1300 millones en inversiones, con 1400 kilómetros de nuevas líneas, seis subestaciones y 20 ampliaciones, mientras ACCIONA avanzaba con cuatro iniciativas de alta tensión.
Erdociain diferenció esa presión de la capacidad disponible en eBOS. “Por la parte de fabricantes creo que estamos más que preparados para acometer lo que venga. Nosotros estamos sirviendo más de 6 GW al año, por lo cual no creo que sea el problema que los fabricantes puedan suministrar”, sostuvo.
Casi 1 GW en Perú y hasta 4% menos de CAPEX desde el diseño
Con nueve grandes proyectos solares previstos entre 2026 y 2028 por 1420 MW, Perú entraba en una fase donde la discusión empezaba a pasar del pipeline a cómo ejecutar nueva capacidad con menor coste y mayor velocidad.
Ahí buscaba posicionarse Chemik. La compañía fabricaba soluciones de electrical Balance of System (eBOS), acumulaba alrededor de 40-41 GW suministrados a escala mundial y ya rozaba 1 GW en Perú.
Seguir leyendo
Erdociain tomó como referencia un proyecto local de 465 MW, donde la empresa había suministrado el eBOS completo, para explicar una estrategia basada en entrar antes en la ingeniería y no limitarse a responder una especificación cerrada.
“No te ciñes a la RFQ que te pueda mandar el cliente, sino que propones tú desde el principio”, explicó.
Ese margen de diseño podía traducirse directamente en CAPEX. “Si nosotros entramos en la fase temprana de los proyectos, somos capaces de optimizar el coste muchísimo”, sostuvo.
Uno de los ejemplos fue String Plus, una solución que permitía modificar la cantidad de módulos por string. Según el ejecutivo, en emplazamientos con fuertes diferencias térmicas entre invierno y verano, la configuración podía incorporar dos módulos adicionales y alcanzar una optimización de hasta el 4% del CAPEX total.
La experiencia de los 465 MW también dejó otra señal para una cartera que debía pasar a obra: parte de los trabajos eléctricos se había ejecutado con personal del entorno de La Joya, previamente capacitado, mediante soluciones diseñadas para simplificar la instalación.
Del pipeline a la obra: regulación y ejecución marcaron el siguiente filtro
Perú acumulaba 13778 MW fotovoltaicos en distintas etapas de desarrollo, pero solo 2726 MW habían alcanzado concesión definitiva. Para Chemik, el reto ya no estaba en la capacidad de suministro, sino en cuánto de esa cartera conseguiría transformarse efectivamente en obra.
“Tenemos capacidad normalmente más de la que nos compran”, reconoció Erdociain. “Dependemos de que nuestros clientes se atrevan a construir”.
En ese punto, el ejecutivo situó a la regulación entre los factores decisivos. El mercado peruano empezaba además a modificar sus reglas de contratación: la Ley 32249 había abierto la posibilidad de licitar energía por bloques y celebrar contratos de largo plazo de hasta 15 años, un cambio orientado a facilitar una mayor participación de nuevas tecnologías en el suministro eléctrico.
Para Chemik, esa evolución regulatoria podría definir cuánto crecería una presencia que ya rozaba 1 GW suministrado en Perú. La oportunidad estaba en una cartera superior a 13 GW, pero el negocio efectivo dependerá de cuántos proyectos consiguieron cerrar permisos, contratación y financiación y llegar finalmente a construcción.
Con varios desarrollos apuntando a COD entre 2027 y 2028, el desafío pasaba así de identificar proyectos a ejecutarlos: cerrar diseños competitivos, asegurar conexión y contar a tiempo con el equipamiento necesario para acompañar el nuevo ciclo inversor.
 Por Energía Estratégica

 Por Florencia Guglielmetti

 Por Emilia Lardizabal