
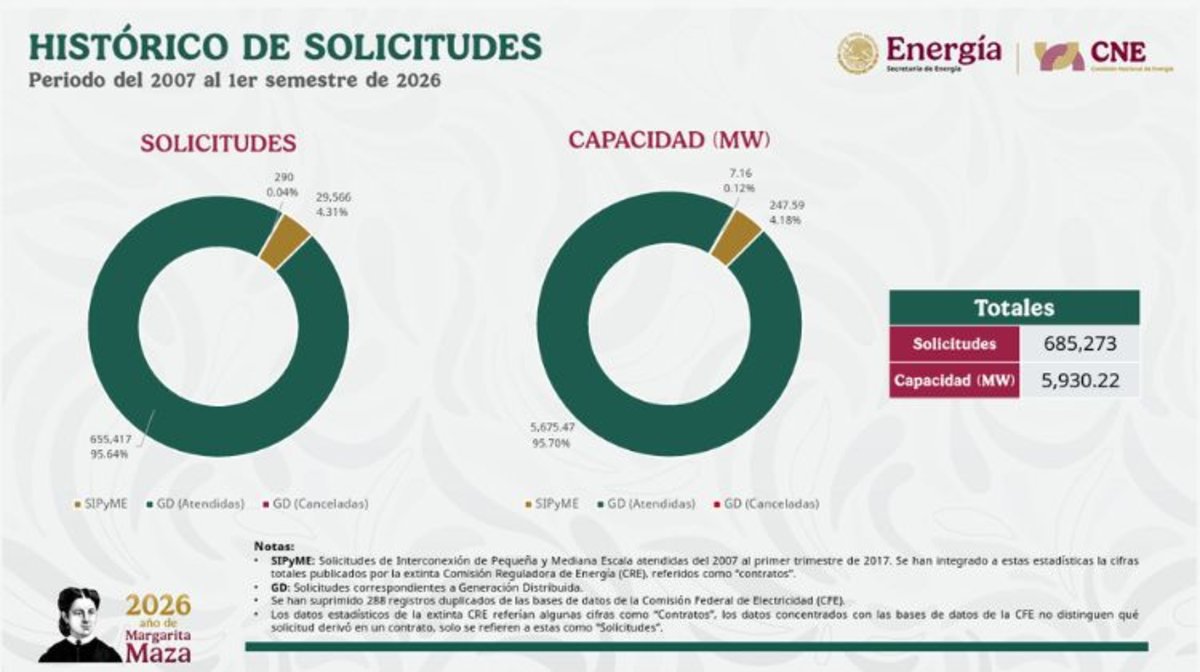
México incorporó 447,47 MW de generación distribuida durante el primer semestre de 2026, alcanzando una capacidad acumulada de 5675,47 MW, según las últimas estadísticas de la Comisión Nacional de Energía (CNE). El avance representa un crecimiento del 8,56% respecto de los 5228 MW contabilizados al cierre de 2025.
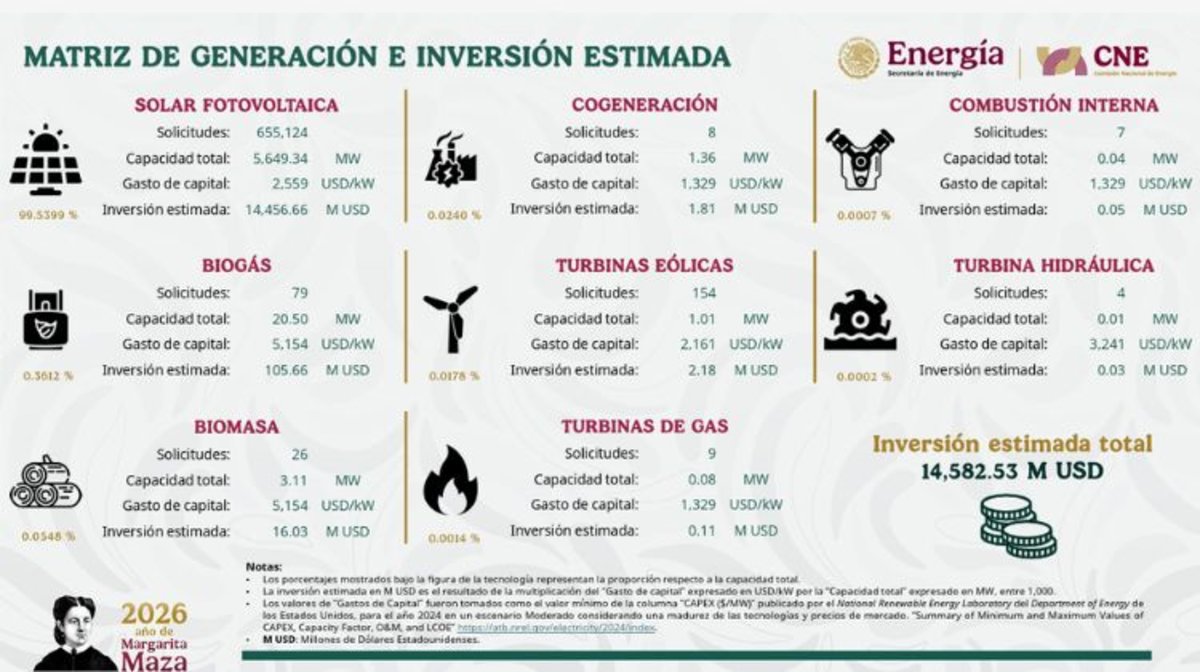
La expansión también se refleja en el volumen de capital asociado al sector. De acuerdo con el organismo, la inversión acumulada estimada asciende a 14.582,53 millones de dólares, de los cuales 14.456,66 millones corresponden a sistemas solares fotovoltaicos, tecnología que concentra prácticamente todo el mercado.
El nuevo balance oficial registra 53.087 solicitudes atendidas adicionales entre enero y junio, lo que eleva el acumulado nacional a 655.417 interconexiones bajo el régimen de generación distribuida implementado desde 2017.
Si se incorporan los registros del antiguo esquema de Solicitudes de Interconexión de Pequeña y Mediana Escala (SIPyME), la capacidad histórica asciende a 5.923,06 MW, con 684.973 solicitudes atendidas desde 2007.
De esta manera, México se aproxima a los 6 GW de generación eléctrica de pequeña escala, con una expansión sostenida tanto en cantidad de conexiones como en potencia incorporada.
El informe de la CNE también muestra que, entre 2017 y 2025, las solicitudes atendidas registraron una tasa de crecimiento anual compuesto del 40,49%, mientras que la capacidad acumulada avanzó a un ritmo del 40,95%.
Frente al cierre de 2025, cuando había 5,189.71 MW y 600,651 solicitudes, el segmento sumó 485.76 MW y 54,766 nuevos contratos en seis meses. Esto equivale a un crecimiento de 9.4% en capacidad y de 9.1% en número de instalaciones. El aumento sostenido del segmento se traduce en una capacidad acumulada que ya supera la de diversas centrales convencionales de gran escala y fortalece la confiabilidad y resiliencia del Sistema Eléctrico Nacional.
En materia de inversiones, el reporte anterior estimaba un volumen acumulado superior a 13.335 millones de dólares, mientras que la nueva estadística sitúa ese valor por encima de los 14.582 millones.
La energía solar concentra US$ 14.456 millones y Jalisco lidera las instalaciones
La composición tecnológica del mercado mexicano confirma el predominio de la energía solar fotovoltaica.
Según la matriz de generación publicada por la CNE, los sistemas fotovoltaicos acumulan 5.649,34 MW distribuidos en 655.124 solicitudes atendidas, lo que equivale al 99,54% de la capacidad de generación distribuida.
La inversión estimada para esta tecnología alcanza 14.456,66 millones de dólares, calculada sobre un costo de capital de 2.559 dólares por kW instalado.
Las demás tecnologías mantienen una participación considerablemente menor.
El biogás suma 20,50 MW y una inversión estimada de 105,66 millones de dólares, seguido por la biomasa, con 3,11 MW y 16,03 millones de dólares.
Por su parte, las turbinas eólicas alcanzan 1,01 MW y representan una inversión de 2,18 millones de dólares, mientras que la cogeneración reúne 1,36 MW y 1,81 millones de dólares.
La combustión interna, las turbinas hidráulicas y las turbinas de gas completan la matriz, con capacidades inferiores a 0,1 MW cada una.
La concentración también aparece en el reparto territorial de las interconexiones.
Jalisco encabeza el ranking nacional con 808,58 MW y 107.285 solicitudes atendidas, concentrando el 14,25% de la capacidad y el 16,37% de los registros del país.
Le sigue Nuevo León, con 596,22 MW y 75.933 solicitudes, equivalente al 10,50% de la potencia acumulada.
En tercer lugar se ubica Chihuahua, con 424,85 MW, mientras que Guanajuato registra 373,77 MW y Coahuila alcanza 273,60 MW.
En conjunto, estos cinco estados reúnen 2.477,02 MW, equivalentes al 43,64% de toda la generación distribuida contabilizada por la CNE.
El ranking continúa con Michoacán, que registra 257,69 MW; Estado de México, con 250,73 MW; Sonora, con 240,24 MW; Yucatán, con 224,35 MW; y Ciudad de México, con 204,94 MW.
Las estadísticas también permiten identificar diferencias en el tamaño de las instalaciones.
El promedio nacional se sitúa en 8,66 kW por solicitud, aunque en Jalisco es de aproximadamente 7,54 kW, frente a los 14,71 kW de Sinaloa y los 12,84 kW de Estado de México.
Por regiones, Norte-Bajío registra la mayor capacidad acumulada, con 1.436,09 MW, seguido de Occidente, con 1.422,43 MW; Centro-Oriente, con 1.411,95 MW; y Noroeste, con 1.405 MW.
Seguir leyendo
Sin embargo, Occidente concentra la mayor cantidad de solicitudes atendidas, con 191.793 registros, equivalentes al 29,27% del total nacional.
Otro aspecto destacado del informe es la distribución de las instalaciones según sus rangos de potencia.
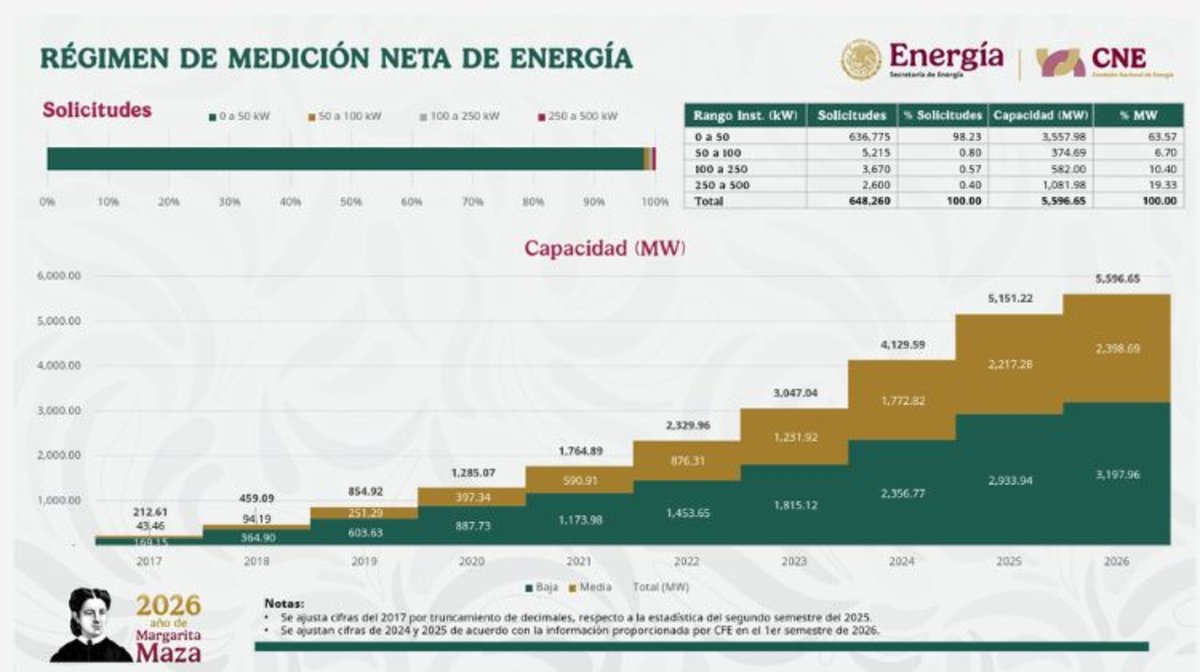
Dentro del régimen de medición neta, 636.775 solicitudes corresponden a sistemas de hasta 50 kW, lo que representa el 98,23% de las conexiones bajo esta modalidad.
Estas instalaciones acumulan 3.557,98 MW, equivalentes al 63,57% de su capacidad.
En contraste, los sistemas de entre 250 y 500 kW representan apenas el 0,40% de las solicitudes, pero concentran 1.081,98 MW, es decir, el 19,33% de la potencia registrada bajo medición neta.
La distribución evidencia la importancia de los pequeños consumidores en términos de cantidad de instalaciones y, simultáneamente, el peso de los proyectos de mayor capacidad en la incorporación de megavatios.
ANES prevé 1200 MW adicionales en 2026 y apunta al autoconsumo y las baterías
Las cifras oficiales se conocen en un escenario en el que la industria fotovoltaica mexicana anticipa la continuidad del crecimiento de la generación distribuida durante el segundo semestre.
Gilberto Sánchez, presidente de la Asociación Nacional de Energía Solar (ANES), proyectó hace algunos meses que el mercado podría expandirse entre un 24% y un 25% durante 2026 respecto del desempeño del año anterior.
“Este 2026 debemos cerrar con 1200 MW”, calculó Sánchez sobre la nueva capacidad que podría incorporarse durante el ejercicio.
La previsión implica una aceleración frente a los 447,47 MW contabilizados durante los primeros seis meses. Para alcanzar los 1.200 MW anuales, el mercado tendría que sumar otros 752,53 MW entre julio y diciembre.
Uno de los indicadores que utiliza la asociación para anticipar esa evolución son las inspecciones asociadas a contratos en media tensión, cuyo ritmo, según el directivo, se encuentra aproximadamente al doble del observado durante 2025.
“Este indicador nos establece que debemos de crecer por lo menos un 20% más de lo que veníamos. Esto nos daría un 24 o 25% de crecimiento con respecto al 2025”, detalla Sánchez.
Las perspectivas de la industria también están relacionadas con las próximas disposiciones administrativas para generación distribuida.
Entre los mecanismos que ANES espera encontrar en el nuevo marco regulatorio figuran proyectos inferiores a 700 kW, almacenamiento, generación distribuida colectiva y esquemas vinculados a comunidades y pobreza energética.
El presidente de la asociación descarta que la espera de estas definiciones implique necesariamente una paralización de la actividad.
“Hay gente que dice que es incertidumbre. No, nosotros lo vemos como una expectativa”, manifiesta Sánchez.
El directivo sostiene que las empresas continúan desarrollando proyectos bajo las disposiciones vigentes, mientras consultan cuándo estarán disponibles los nuevos mecanismos.
En paralelo, el autoconsumo aparece como otro segmento con perspectivas de expansión, especialmente para empresas interesadas en producir electricidad detrás del medidor. La reciente implementación de la Ventanilla Única busca simplificar los procedimientos administrativos asociados a este tipo de iniciativas.
De acuerdo con ANES, ya existen alrededor de 20 MW fotovoltaicos con permisos otorgados bajo este esquema, mientras que las proyecciones de la asociación apuntan a alcanzar entre 1.000 y 1.200 MW de autoconsumo hacia 2030.
Estas capacidades corresponden a un segmento regulatorio diferente y no deben incorporarse automáticamente a las estadísticas de generación distribuida.
Por su parte, el almacenamiento mediante baterías constituye otro de los ámbitos que la industria identifica para ampliar las oportunidades de inversión a medida que avancen las definiciones regulatorias.
Los resultados del primer semestre de 2026 muestran que México suma casi 450 MW de nueva capacidad de generación distribuida, supera los 5,6 GW acumulados y registra una inversión estimada superior a 14.500 millones de dólares.
Con la solar fotovoltaica concentrando prácticamente la totalidad del mercado y más de 655.000 solicitudes atendidas, la próxima actualización oficial permitirá determinar si la expansión de capacidad se acelera durante la segunda mitad del año, en línea con las expectativas de ANES.
 Por Energía Estratégica

 Por Ailén Pedrotti
 Por Emilia Lardizabal