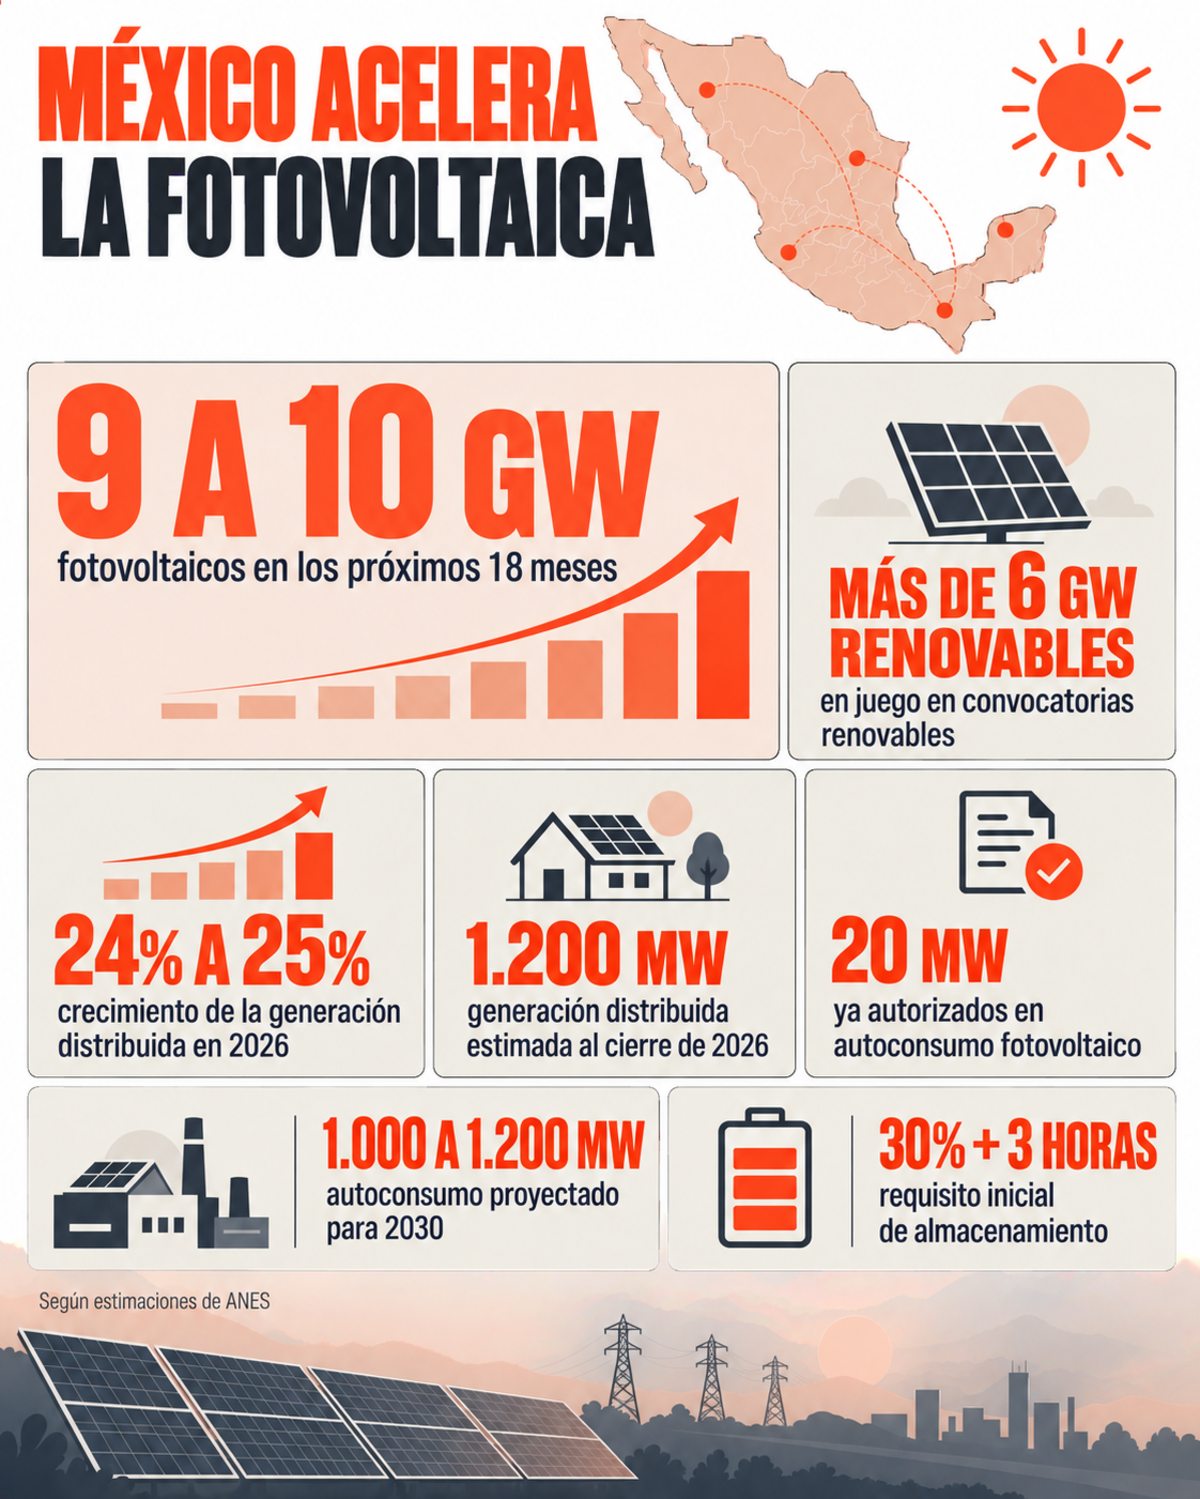
México podría incorporar entre 9000 y 10000 MW de nueva generación fotovoltaica durante los próximos 18 meses, en una etapa marcada por la reactivación de proyectos de gran escala, nuevas convocatorias y un renovado interés de desarrolladores internacionales por el mercado.
Así lo aseguró, Gilberto Sánchez, presidente de la Asociación Nacional de Energía Solar (ANES), durante una entrevista exclusiva con Energía Estratégica en el marco de Intersolar México, donde identificó simultáneamente movimientos en tres segmentos: centrales utility scale, autoconsumo y generación distribuida.
“Vemos ahí un interés muy interesante de muchas empresas a nivel mundial que están volteando a ver a México nuevamente”, sostiene el ejecutivo.
Para el titular de ANES, el cambio respecto de años anteriores ya puede observarse en el comportamiento del capital internacional. Empresas de Europa, Estados Unidos y Sudamérica vuelven a analizar oportunidades en México, en paralelo con el avance de los primeros procesos.
El escenario coincide con una nueva ronda de competencia por capacidad renovable. Las convocatorias mixta y privada recientes cerraron su registro con más de 6 GW de capacidad en juego y portfolios presentados por desarrolladores internacionales, mientras continúa el proceso técnico para determinar qué iniciativas avanzarán.
“Vemos generadoras de Europa, hemos visto de Sudamérica y de Estados Unidos.Hay siempre actores que siempre están: alemanes, españoles, portugueses”, precisó el presidente de ANES.
De los proyectos anunciados a la construcción
El punto central para el mercado será ahora convertir ese interés en contratos, obras y megawatts operativos antes de 2030, fecha de operación comercial objetivo de las convocatorias.
Sánchez explica que el proceso iniciado con las convocatorias de proyectos prioritarios y los esquemas de inversión mixta ya atraviesa una fase de mayor concreción.
“Estamos en la fase de concretar, de firma de contratos y empezar con las construcciones”, señaló.
Para Sánchez, la localización de las plantas empieza a convertirse en un componente central de la planificación, con una lógica orientada a acercar la generación a los centros donde efectivamente se consume electricidad.
“Hoy se está puntualizando dónde hay que generar. No tenemos que irnos a generar al norte del país para mover la energía al centro del país. Eso ya se quedó atrás”, analizó.
La estrategia permitiría reducir presiones adicionales sobre las redes y aprovechar con mayor eficiencia la infraestructura existente. En ese modelo, las baterías adquieren un papel que excede el respaldo tradicional de las renovables.
“El almacenamiento nos viene a optimizar el uso de la infraestructura, y eso es algo que no se ha visualizado como tal”, advierte Sánchez.
Las reglas de las convocatorias recientes ya incorporan esa variable: las nuevas centrales solares y eólicas contempladas en esos procesos deben integrar sistemas de almacenamiento equivalentes inicialmente al 30% de su capacidad, con tres horas de descarga.
Sin embargo, el dirigente aclara que ese parámetro no necesariamente será definitivo para cada proyecto. La industria espera una metodología de análisis de variabilidad que determinará los requerimientos en función de las condiciones de la central y del nodo eléctrico.
“Puede ser más porcentaje y más horas. O puede ser menos”, explica.
La batería destinada a compensar variabilidad también podría abrir otras fuentes de ingresos. Una capacidad superior a la requerida técnicamente podría utilizarse para arbitraje energético y, eventualmente, para otros servicios al sistema.
Seguir leyendo
Sánchez enumera entre esas posibilidades regulación de tensión, regulación de frecuencia y arranque negro, factores que podrían modificar la ecuación económica de los proyectos y ampliar la monetización de los activos.
“La fotovoltaica no va a crecer sin almacenamiento. En ninguna parte del mundo. Sí o sí”, sentenció el presidente de la asociación.
Generación distribuida: 2026 podría cerrar con un salto de hasta 25%
La expansión esperada no se limita a las centrales de gran escala. La generación distribuida podría registrar otro año de crecimiento de dos dígitos y acelerar entre 24% y 25% frente a 2025, según las proyecciones de la asociación.
“Este 2026 debemos cerrar con 1200 MW”, calcula Sánchez sobre la nueva capacidad que podría incorporarse durante el año.
Uno de los indicadores que utiliza ANES para anticipar esa evolución son las inspecciones asociadas a contratos en media tensión. Según el directivo, actualmente avanzan a aproximadamente el doble del ritmo observado durante el año pasado.
“Este indicador nos establece que debemos de crecer por lo menos un 20% más de lo que veníamos. Esto nos daría un 24 o 25% de crecimiento con respecto al 2025”, detalló.
La expectativa del sector se concentra ahora en las nuevas disposiciones administrativas para generación distribuida. Entre los cambios que ANES espera aparecen proyectos inferiores a 700 kW, almacenamiento, generación distribuida colectiva y posibles esquemas vinculados a comunidades y pobreza energética.
El dirigente evita interpretar la espera regulatoria como un freno a las inversiones. Por el contrario, asegura que la actividad continúa aumentando bajo las reglas vigentes y que las compañías consultan principalmente cuándo podrán utilizar los nuevos mecanismos.
“Hay gente que dice que es incertidumbre. No, nosotros lo vemos como una expectativa”, afirmó.
A ese frente se suma el autoconsumo, donde la reciente Ventanilla Única busca simplificar y acelerar procedimientos ante distintas dependencias. Según Sánchez, ya existen alrededor de 20 MW fotovoltaicos con permisos otorgados bajo este esquema, pese a tratarse todavía de un mecanismo con bajo nivel de conocimiento entre potenciales usuarios.
ANES proyecta que ese mercado podría llegar hacia 2030 a entre 1000 y 1200 MW de autoconsumo, abriendo una alternativa especialmente relevante para empresas interesadas en producir electricidad detrás del medidor.
Ese interés industrial también enfrenta un desafío financiero. El contexto analizado recientemente por Energía Estratégica muestra una mayor búsqueda de PPAs de menor plazo y estructuras donde terceros asuman parte del CAPEX, mientras capital privado y fintechs comienzan a ocupar espacios que la banca comercial todavía no cubre plenamente en proyectos solares y BESS del segmento comercial e industrial.
De esta manera, México comienza a combinar tres velocidades distintas de expansión solar: grandes centrales asociadas a convocatorias y esquemas mixtos, generación distribuida con crecimiento superior al 20% anual y un mercado de autoconsumo que comienza a estructurarse bajo un procedimiento específico.
Para Sánchez, el elemento transversal será el almacenamiento. No sólo como requisito para administrar la variabilidad fotovoltaica, sino como instrumento para acercar generación y demanda, reducir congestiones y aprovechar mejor las redes existentes.