

La acelerada incorporación de sistemas de baterías en Chile plantea un desafío para desarrolladores e inversionistas: las herramientas actuales de despacho pueden impedir que estos activos aprovechen las condiciones económicamente más favorables del mercado eléctrico, restringiendo sus oportunidades de ingresos.
Estos dispositivos son considerados una “navaja suiza” del sistema eléctrico por su capacidad para desempeñar múltiples funciones: trasladar energía entre distintas horas, aportar reservas, participar en el control de frecuencia y contribuir a la estabilidad de la red. Sin embargo, aprovechar plenamente estas prestaciones requiere mecanismos operativos y señales económicas adecuadas.
“El desafío es que esa navaja suiza efectivamente pueda funcionar como tal y no termine siendo un cuchillo cartonero”, advirtió el experto del sector energético Matías Negrete durante el streaming Se tenía que decir y se dijo de Energía Estratégica.
“Actualmente en Chile, en gran medida, la consigna de carga y descarga queda fija a partir de la última programación disponible. Eso limita justamente la flexibilidad que debería aportar una batería”, señaló.
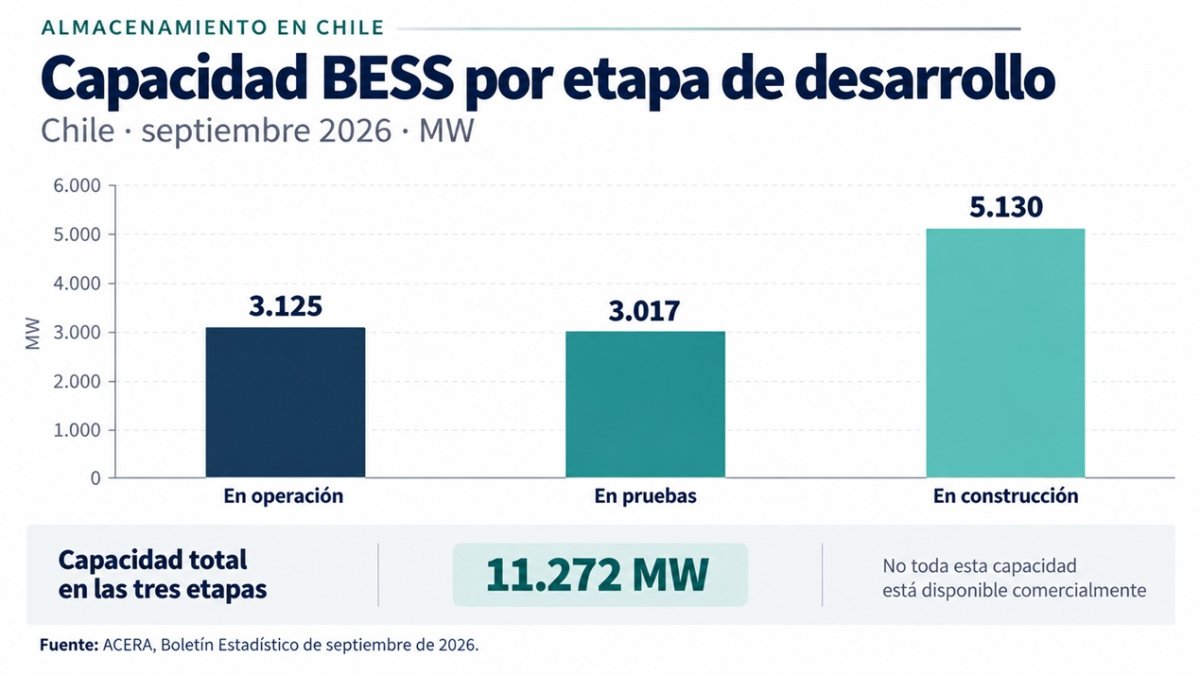
La advertencia se produce en medio de una expansión significativa del sector. Según las estadísticas de la Asociación Chilena de Energías Renovables y Almacenamiento (ACERA) correspondientes a septiembre de 2026, Chile alcanzó 3125 MW BESS en operación, con una capacidad energética de 13555 MWh.
A estos se suman 3017 MW en fase de pruebas y 5130 MW en construcción, por lo que el volumen de proyectos en las tres etapas más avanzadas asciende a 11272 MW, aunque no toda esa potencia se encuentra disponible comercialmente.
Durante septiembre, estas instalaciones inyectaron 584 GWh, equivalentes al 7,9% de las inyecciones eléctricas contabilizadas por tecnología durante el mes, con un crecimiento interanual del 216,3%.
Desde la perspectiva de los proveedores, el ingreso de nuevos proyectos también modifica las expectativas comerciales. Germán Rotter, Sales Manager LATAM de Chint Power, consideró que el aumento de la competencia podría reducir progresivamente los márgenes obtenidos por las primeras instalaciones.
“Los primeros probablemente serán los que más ganen. Después empezarán a competir entre ellos y los precios tenderán a nivelarse. Por eso habrá que buscar otros incentivos e ingresos, como los asociados a servicios complementarios”, sostuvo.
Su análisis introduce una preocupación adicional para las compañías que desarrollan almacenamiento: la necesidad de diversificar las fuentes de remuneración, en un escenario donde el arbitraje energético podría ofrecer márgenes cada vez más ajustados.
El costo de oportunidad entra en juego
La particularidad de las BESS es que cada decisión de descarga condiciona su disponibilidad posterior. Utilizar la electricidad almacenada en determinado momento implica renunciar a emplearla más adelante, cuando los precios o las necesidades del sistema podrían resultar distintos.
“A diferencia de una central térmica, el principal costo operativo de una batería no es necesariamente un costo contable”, explicó Negrete, quien destacó la importancia del costo de oportunidad en las decisiones operativas.
“Si no puedo valorizar esa energía, ¿cómo decide el operador en tiempo real si conviene despachar el próximo MW de una central térmica o de una batería?”, cuestionó.
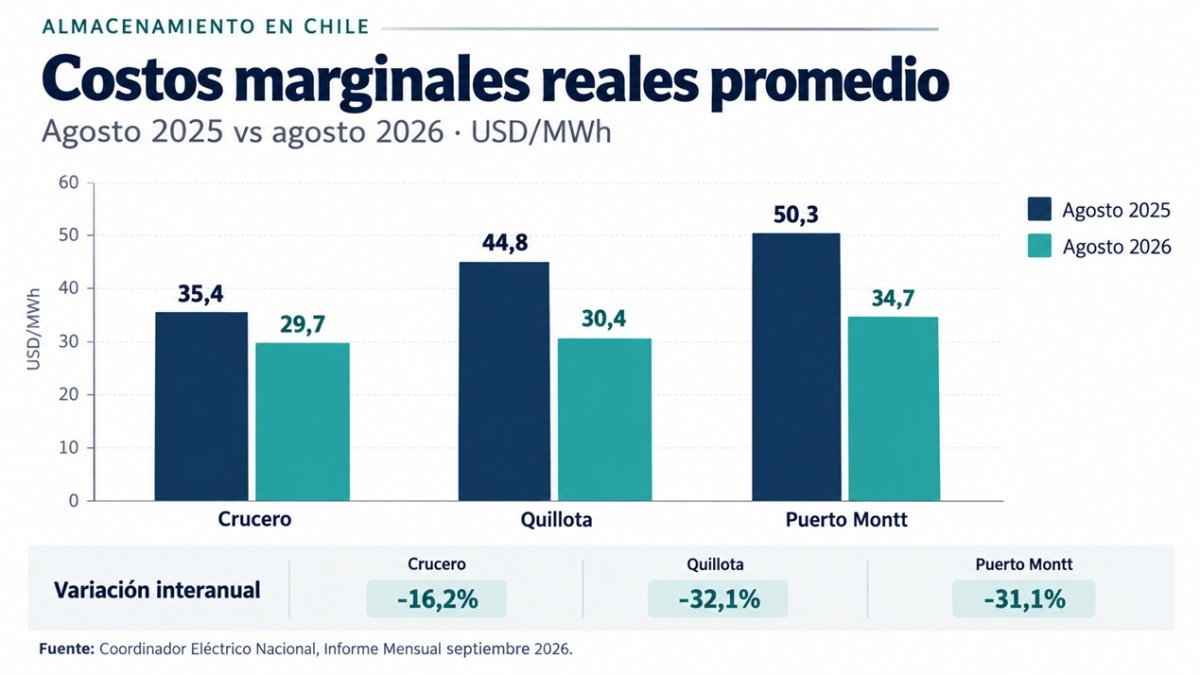
La discusión adquiere relevancia ante la evolución de los precios mayoristas. Según el Informe Mensual del Coordinador Eléctrico Nacional publicado en septiembre de 2026, los costos marginales reales promedio de agosto alcanzaron 29,7 USD/MWh en Crucero, 30,4 USD/MWh en Quillota y 34,7 USD/MWh en Puerto Montt.
Un año antes, esos mismos indicadores habían registrado 35,4 USD/MWh, 44,8 USD/MWh y 50,3 USD/MWh, respectivamente. Esto representa disminuciones interanuales del 16,2%, 32,1% y 31,1%.
Aunque estas variaciones no permiten atribuir pérdidas económicas a las condiciones del despacho, muestran un mercado cuyas señales de precios resultan determinantes para la valorización de los recursos disponibles.
En este contexto, Ana Lía Rojas, directora ejecutiva de ACERA, destacó: “En nuestro sistema el Coordinador determina la carga y descarga de la batería. No es simplemente una decisión libre del propietario”.
Para la ejecutiva, el objetivo debe ser compatibilizar las necesidades del sistema eléctrico con los intereses económicos de quienes invierten en esta tecnología.
“Hay que minimizar el costo para el sistema sin perjudicar, por una operación ineficiente, la remuneración que reciben los distintos activos”, sostuvo.
La incertidumbre sobre los ingresos también influye en las decisiones de financiamiento. Rotter señaló que, pese al atractivo que puede presentar el mercado de corto plazo, muchos inversionistas continúan buscando contratos PPA que aporten previsibilidad a sus proyectos.
Como ejemplo, relató que un cliente le solicitó identificar una instalación híbrida lista para construir que contara tanto con un contrato de compra como de venta de electricidad.
“Eso es lo que todo el mundo está buscando. Es un unicornio”, comentó.
El ejecutivo agregó que muchos inversionistas todavía no quieren asumir el riesgo de exposición al mercado spot, incluso cuando sus condiciones pueden resultar atractivas.
Esta dificultad comercial, aunque no deriva necesariamente de las limitaciones operativas, introduce otra variable que las empresas deben considerar al evaluar la viabilidad financiera de nuevas instalaciones.
Un cambio operativo con horizonte en 2029
El debate se desarrolla mientras el Coordinador Eléctrico Nacional avanza en la modernización del despacho. El 1 de septiembre de 2026, el organismo publicó su Plan de Trabajo para la Implementación y Operación de la Herramienta Automática de Despacho Económico, en cumplimiento del Decreto Supremo N.º 32 de 2026.
La iniciativa contempla incorporar el despacho económico con restricciones de seguridad (SCED, por sus siglas en inglés), orientado a reducir los tiempos de ejecución de consignas, mejorar su trazabilidad y fortalecer la respuesta ante variaciones en las condiciones del Sistema Eléctrico Nacional.
El cronograma establece la integración de señales y selección tecnológica durante 2026, el desarrollo de ingeniería y pruebas de fábrica en 2027, y los ensayos en sitio y el inicio de la marcha blanca en 2028. La puesta en producción está prevista para 2029, de acuerdo con los plazos establecidos por la regulación.
El plan también identifica la necesidad de cerrar brechas en la disponibilidad, calidad y oportunidad de la información en tiempo real que entregan las empresas participantes. Esto exige integrar adecuadamente las unidades de generación y almacenamiento a los sistemas de control y garantizar la correcta recepción de las instrucciones operacionales.
Sobre este punto, Rojas planteó que el avance tecnológico debe acompañarse de mayores responsabilidades por parte de los propios actores del sector.
“Las renovables tienen que ponerse los pantalones largos. Ya no somos un aporte marginal al sistema. Somos estructurales”, afirmó.
En ese sentido, destacó las obligaciones relacionadas con la precisión de los pronósticos, las comunicaciones y los parámetros necesarios para garantizar la seguridad del suministro.
La actualización tecnológica tampoco implica que actualmente las baterías carezcan de programación económica. Los modelos utilizados por el Coordinador ya incorporan mecanismos de optimización, aunque persisten desafíos para perfeccionar la valorización del costo de oportunidad y automatizar las decisiones en tiempo real.
Con una cartera creciente de inversiones en almacenamiento, la evolución del despacho se convierte en una variable para la competitividad de los proyectos en Chile, donde la capacidad de capturar ingresos dependerá tanto de las prestaciones tecnológicas como de las condiciones que establezca el mercado.
 Por Energía Estratégica


 Por Emilia Lardizabal
 Por Matías Medinilla


