Perú podría incorporar cerca de 700 MW de almacenamiento hacia 2030, una expansión que ya comienza a atraer el interés de compañías como ENGIE, Enel, Kallpa, Acciona, Sungrow y Zelestra, entre otros actores que buscan posicionarse en uno de los segmentos con mayor potencial de crecimiento dentro del sector eléctrico. La proyección surge de un relevamiento realizado por Alexander Zanabria, Gerente Legal de Hábitat Verde Abogados.
El mercado peruano de almacenamiento ya registra proyectos operativos en generación, minería, autoconsumo, electrificación rural y sistemas híbridos, mientras una nueva cartera de desarrollos utility scale y servicios complementarios comienza a tomar forma de cara al final de la década.
La aprobación de la Ley 32249 y el avance del futuro Reglamento de Servicios Complementarios aparecen como algunos de los principales catalizadores de este crecimiento.
"Después de la publicación de esta norma y del reglamento del mercado de servicios complementarios se abre una puerta de crecimiento y proyección", afirmó Alexander Zanabria, Gerente Legal de Hábitat Verde Abogados, en diálogo con Energía Estratégica.
¿Quiénes ya toman posición en el mercado BESS peruano?
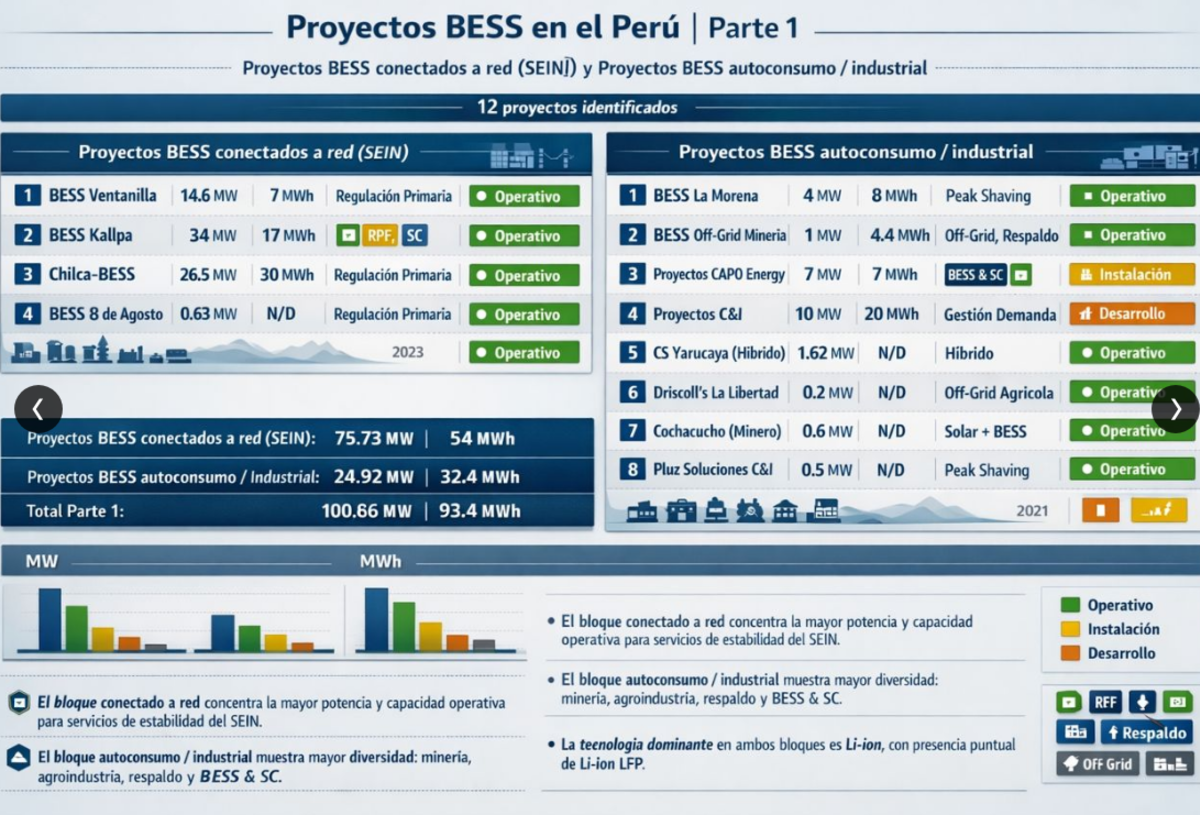
El segmento conectado a red concentra hoy los proyectos más visibles del país. Allí destacan Enel Generación Perú, que opera el proyecto BESS Ventanilla con 14,6 MW de potencia y 7 MWh de capacidad para regulación primaria de frecuencia, y Kallpa Generación, que suma 34 MW y 17 MWh en Chilca orientados principalmente a regulación primaria de frecuencia y servicios complementarios.
A ellos se agrega ENGIE Energía Perú, que desarrolla una de las mayores instalaciones actualmente operativas del país mediante Chilca BESS, con 26,5 MW y 30 MWh, mientras que Polaris, a través de Generación Andina, incorpora otros 0,63 MW mediante el proyecto BESS 8 de Agosto en Huánuco para regulación primaria de frecuencia.
En conjunto, estas iniciativas representan 75,73 MW de potencia operativa, constituyendo la principal experiencia peruana en almacenamiento conectado al sistema eléctrico nacional.
Sin embargo, la expansión ya no se limita a las grandes generadoras. En el segmento comercial e industrial aparecen ocho iniciativas y empresas como CAPO Energy, que impulsa una cartera cercana a 7 MW y 7 MWh mediante soluciones de peak shaving y esquemas BESS-as-a-Service. También destacan proyectos operativos desarrollados por Novum Solar y Huaura Power, responsables de la central híbrida CS Yarucaya, con 1,62 MW, considerada una de las primeras integraciones entre generación renovable y almacenamiento dentro del SEIN.
Por su parte, Pluz Soluciones cuenta con una aplicación industrial de 0.5 MW ya operativa destinada a gestión de demanda y reducción de costos energéticos, mientras compañías como M4S desarrollan sistemas híbridos para operaciones agrícolas y mineras en distintas regiones del país por 0.8 MW.
La actividad minera también comienza a posicionarse como uno de los principales motores para el almacenamiento. En ese segmento destaca Compañía Minera Poderosa, que opera el proyecto BESS La Morena, con 4 MW de potencia y 8 MWh de capacidad, orientado a peak shaving y ahorros energéticos estimados en 1,2 millones de dólares anuales. A ello se suma una inversión cercana a 5,5 millones de dólares realizada en La Libertad.
Asimismo, proyectos como BESS Off-Grid Minería, impulsado por Bluesun, incorporan 1 MW de potencia y 4,4 MWh para suministro aislado y respaldo energético permanente en operaciones remotas, reflejando el creciente interés del sector extractivo por soluciones híbridas que reduzcan costos operativos y dependencia de combustibles fósiles.
Del SEIN a la Amazonía: el almacenamiento gana terreno en las zonas más aisladas del país
El desarrollo del almacenamiento en Perú no se limita a los proyectos conectados al SEIN. Actualmente, el país registra al menos 17 iniciativas PV+BESS operativas o en desarrollo en sistemas aislados, principalmente en la Amazonía y comunidades altoandinas, donde las baterías permiten complementar la generación solar y reducir la dependencia de combustibles fósiles.
Entre los principales actores destacan Electro Oriente, con seis proyectos en Loreto; Electro Ucayali, con cuatro iniciativas en localidades como Atalaya, Purús y Masisea; y Electro Puno, que opera sistemas híbridos en las islas Amantaní y Taquile. A ellos se suma Acciona, que participa en soluciones de electrificación rural mediante sistemas fotovoltaicos con almacenamiento en Amazonas.
Dentro de este segmento, sobresale especialmente el proyecto previsto para Iquitos, impulsado por Electro Oriente, que contempla 130 MWp de generación solar y 160 MWh de almacenamiento, convirtiéndose en el mayor proyecto BESS identificado hasta el momento en Perú y uno de los desarrollos de electrificación aislada más relevantes de América Latina.
La próxima ola de inversiones ya toma forma
De acuerdo con el relevamiento realizado por Alexander Zanabria, Gerente Legal de Hábitat Verde Abogados, el mercado podría alcanzar cerca de 700 MW hacia 2030, impulsado por nuevas exigencias técnicas para las energías renovables, la expansión de la minería, el desarrollo de servicios complementarios y la creciente necesidad de flexibilidad del sistema eléctrico.
Seguir leyendo
Dentro de este escenario aparece Sungrow, asociada a proyectos que superarían los 500 MW y 1.000 MWh de almacenamiento e integración renovable. Otro jugador relevante es Zelestra, desarrolladora respaldada por EQT, que cuenta con una cartera regional superior a 7 GW y analiza oportunidades para incorporar almacenamiento en proyectos solares y esquemas de hibridación dentro de Perú.
El crecimiento esperado también responde a futuras obligaciones técnicas para las energías renovables. Entre ellas aparecen los proyectos híbridos asociados a nuevas centrales renovables, segmento que podría incorporar entre 200 MW y 500 MW de almacenamiento durante los próximos años.
Paralelamente, el futuro mercado de servicios complementarios podría agregar entre 100 MW y 300 MW adicionales, mientras que la minería proyecta una demanda potencial de entre 50 MW y 150 MW para aplicaciones de peak shaving, respaldo e integración renovable en operaciones remotas.
Según explicó Zanabria, el almacenamiento ya participaba parcialmente en el sistema eléctrico mediante regulación primaria de frecuencia, respuesta rápida y aplicaciones híbridas. Sin embargo, carecía de un reconocimiento integral que permitiera tratarlo como un activo multiservicio con reglas claras de acceso, despacho, medición, liquidación y remuneración.
La nueva normativa no crea desde cero la utilidad del almacenamiento, pero sí reordena el mercado eléctrico para admitir proveedores de servicios complementarios bajo criterios de neutralidad tecnológica y con una base jurídica más robusta.
"Un sistema BESS es un sistema multiuso. Cuando se carga se comporta como una demanda, cuando se descarga es una fuente de generación y cuando presta regulación de frecuencia es un apoyo técnico", explicó Zanabria.
"Lo difícil es justamente hacer esa trazabilidad de remuneración de sus servicios. La medición, la liquidación, la valorización, el desempeño, las penalidades, las pérdidas, los peajes y sobre todo la coexistencia de servicios múltiples", agregó.
El marco regulatorio actual identifica cuatro grandes frentes de trabajo: el reconocimiento jurídico completo del almacenamiento, la operatividad técnica bajo el procedimiento PR-20, el régimen económico aplicable a medición y liquidación, y la capacidad de estructurar ingresos apilables que permitan reducir riesgos financieros y facilitar el acceso a project finance.
Aunque el proyecto de reglamento de servicios complementarios avanza en aspectos como la apertura competitiva, la neutralidad tecnológica y la asignación de costos por causalidad, aún persisten interrogantes vinculados al tratamiento económico de la energía de carga, la delimitación entre obligaciones técnicas y servicios remunerables, la medición comercial y el marco aplicable para sistemas híbridos o behind-the-meter.
La discusión adquiere especial relevancia considerando la magnitud del crecimiento renovable proyectado para los próximos años. "Tenemos mapeados cerca de más de 20.000 MW en proyectos solares y eólicos al 2030", destacó el especialista.
A diferencia de mercados como Chile o España, Perú todavía no enfrenta problemas masivos de vertimientos o congestión derivados de la penetración renovable. Sin embargo, el regulador ya comenzó a introducir señales destinadas a fortalecer la flexibilidad y estabilidad del sistema eléctrico.
Entre ellas destaca el levantamiento progresivo de la exoneración para que las centrales renovables mayores a 10 MW participen en la regulación primaria de frecuencia, así como la obligación futura de aportar inercia sintética a partir de 2028 mediante los lineamientos establecidos en el PR-20.
"Solamente falta la señal económica", concluyó Alexander Zanabria.