
Perú concentra 14462 MW de proyectos solares fotovoltaicos con estudios de preoperatividad aprobados, de los cuales 2490 MW contemplan su ingreso al sistema eléctrico durante 2027. Sin embargo, el avance de la cartera enfrenta interrogantes sobre la concreción de las inversiones y el cumplimiento de los cronogramas establecidos.
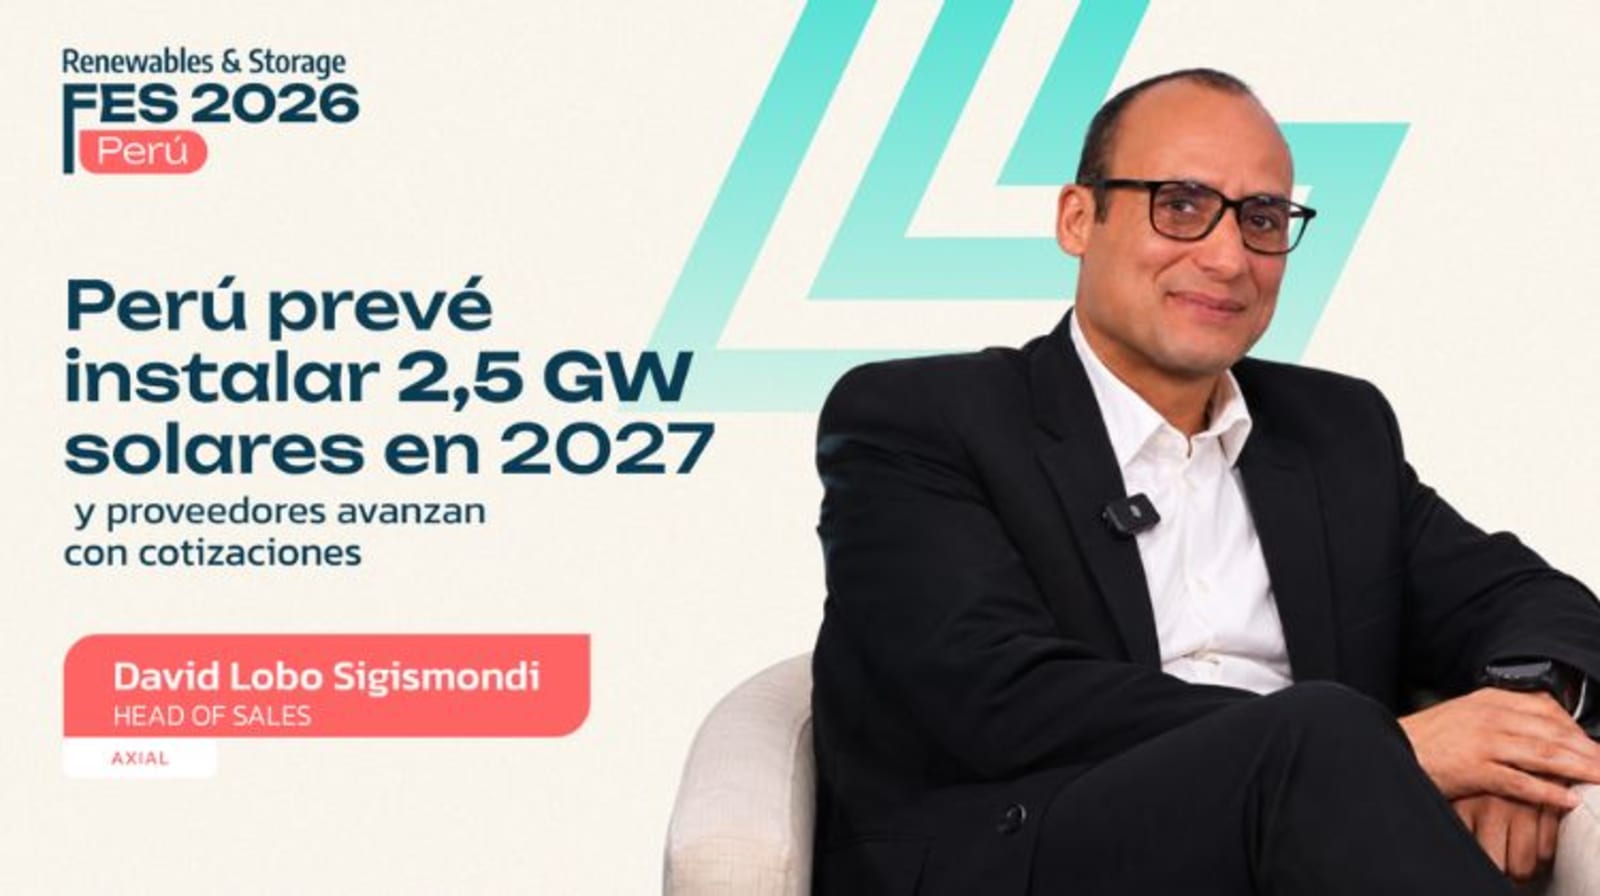
En este escenario, los proveedores de equipamiento ya reciben solicitudes de cotización con entregas previstas para el próximo año, aunque todavía existe incertidumbre sobre su materialización. Así lo señaló David Lobo, Head of Sales Latam de Axial, en una entrevista exclusiva durante el evento Future Energy Summit (FES) Perú 2026.
“Estamos cotizando para varios proyectos y tipos de soluciones como trackers 1V, 2V, algunas estructuras fijas, pero la gran mayoría en el sur y con fechas de suministro para 2027”, aseguró Lobos. Sin embargo, advirtió que todavía existen dudas sobre el cumplimiento de esos plazos.

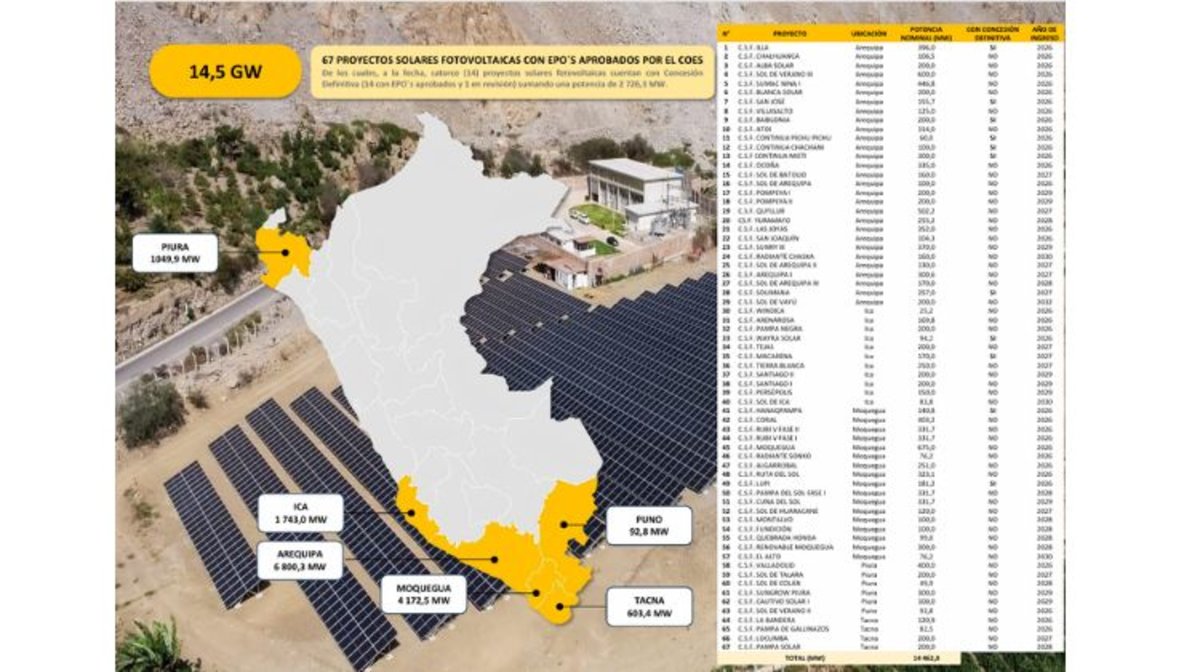
Según datos del Organismo Supervisor de la Inversión en Energía y Minería (Osinergmin), elaborado con información del Comité de Operación Económica del Sistema Interconectado Nacional (COES), existen 67 proyectos fotovoltaicos con estudios de preoperatividad aprobados, que totalizan aproximadamente 14,5 GW de potencia instalada proyectada.
No obstante, solo 14 iniciativas cuentan con concesión definitiva, lo que evidencia que una parte significativa de la cartera todavía debe completar etapas administrativas antes de avanzar hacia su ejecución.
Esta diferencia también se refleja en las proyecciones de capacidad instalada. Mientras que la totalidad de los proyectos solares estudiados representa un potencial de 14.462 MW, las iniciativas fotovoltaicas con concesión definitiva incluidas en el compendio suman alrededor de 2,7 GW.
Los proyectos solares que apuntan a operar en 2027
El informe de Osinergmin permite dimensionar las expectativas de expansión del mercado fotovoltaico peruano durante los próximos años.
De acuerdo con la información oficial, los proyectos solares con estudios de preoperatividad aprobados contemplan 7.795 MW de ingreso durante 2026, otros 2.490 MW para 2027 y 1.606 MW para 2028.
Estas cifras corresponden a los años de entrada previstos en los estudios y no implican que la totalidad de las instalaciones vaya a conectarse efectivamente en esos períodos.
Entre las iniciativas que registran 2027 como año de ingreso se encuentra Quyllur, de 502,2 MW, en Arequipa, que figura entre los desarrollos fotovoltaicos de mayor capacidad previstos para ese período.
También aparecen Arequipa I, de 300,6 MW; Solimana, de 257 MW; Tierra Blanca, de 250 MW; Tejas, de 200 MW; Locumba, de 200 MW; y Macarena, de 170 MW.
Los proyectos presentan diferentes grados de avance administrativo. En particular, Solimana y Macarena cuentan con concesiones definitivas, mientras que otras iniciativas mencionadas todavía figuran sin ese permiso en el documento de septiembre.
La cartera muestra además una marcada concentración territorial. Según Osinergmin, Arequipa reúne 6.800,3 MW de proyectos fotovoltaicos con estudios aprobados, seguida por Moquegua, con 4.172,5 MW, e Ica, con 1.743 MW.
Esta distribución coincide con la percepción de Axial sobre el origen de las solicitudes comerciales. Lobos identifica que la mayor parte de los proyectos consultados se ubica en el sur peruano.
En cuanto a las dimensiones, el ejecutivo señala que las cotizaciones comprenden instalaciones pequeñas y desarrollos de hasta 400 MW, aunque el segmento más frecuente corresponde a centrales de entre 100 y 200 MW.
“Estamos hablando de proyectos de una media de 200 MW, pero hay algunos de entre 300 y 400 MW. Sin embargo, cotizamos todo desde proyectos más pequeños”, manifestó el ejecutivo de Axial.
No obstante, las expectativas comerciales contrastan con el escenario de ejecución efectiva que contempla el organismo regulador.
Osinergmin estima que, considerando únicamente los proyectos renovables no convencionales con estudios aprobados y concesión definitiva, la potencia solar instalada podría alcanzar 2.324 MW en 2027, frente a los 1.296 MW proyectados para 2026.
Esto supone una incorporación potencial de 1.028 MW solares entre ambos años bajo ese escenario, por debajo de los 2.490 MW que figuran con ingreso previsto para 2027 en la cartera general de estudios aprobados.
La diferencia refleja el impacto que tiene el estado de tramitación sobre las perspectivas de crecimiento y la necesidad de distinguir entre las fechas declaradas por los desarrolladores y la capacidad respaldada por concesiones definitivas.
Seguir leyendo
En paralelo, Perú espera avanzar con un nuevo esquema de licitaciones eléctricas, a partir del proyecto de reglamento de la Ley N.º 32249, elaborado por el Ministerio de Energía y Minas (MINEM). La iniciativa ya obtuvo una evaluación favorable de la Comisión Multisectorial de Calidad Regulatoria y el Gobierno prevé publicar el reglamento antes de finalizar 2026, lo que podría abrir nuevas oportunidades de contratación para proyectos de generación renovable.
Las exigencias financieras también condicionan los nuevos desarrollos
Más allá de los trámites y los plazos de conexión, los proveedores identifican cambios en los criterios que utilizan los clientes para seleccionar equipamiento destinado a centrales fotovoltaicas.
“Los clientes hoy empieza a valorar mucho el riesgo”, señala Lobos, quien advierte que los desarrolladores prestan mayor atención a las condiciones técnicas y de suministro de los componentes.
“Les preocupa mucho la trazabilidad, dónde vienen los materiales”, agrega el Head of Sales Latam de Axial, al describir las consultas que recibe la compañía en el mercado regional.
Según explica, esta evolución estaría vinculada con mayores requerimientos de información por parte de las entidades financieras, particularmente en materia de certificaciones, validación de productos y garantías de funcionamiento.
En consecuencia, los procesos de contratación incorporan verificaciones sobre el origen de los materiales, las condiciones de fabricación y la capacidad de los componentes para mantener su desempeño durante períodos de 20, 25 o 30 años.
“No es precio solamente por precio”, sostiene el ejecutivo, aunque aclara que el costo continúa siendo el principal factor en la selección de proveedores.
Como ejemplo de estas nuevas exigencias, Lobos revela que Axial negocia un proyecto en el que el cliente solicitó acceso al proceso completo de validación de proveedores, certificaciones y trazabilidad de materiales, desde su origen hasta la entrega final.
La compañía también ofrece a los desarrolladores la posibilidad de visitar sus instalaciones productivas para verificar los procedimientos de fabricación y control de calidad.
En este sentido, Axial cuenta con producción en China, Turquía, Europa y Brasil, aunque la competitividad del suministro desde su planta brasileña varía según el mercado de destino.
El directivo precisa que Uruguay y determinados proyectos en Chile se encuentran entre los destinos donde la producción brasileña presenta condiciones comerciales competitivas.
Asimismo, explica que los clientes buscan conocer si los procedimientos de evaluación cambian según el país de origen de los componentes. Frente a estas consultas, la compañía sostiene que aplica los mismos estándares internos de validación de productos y control de calidad, independientemente de la procedencia del proveedor.
Estas exigencias adquieren especial relevancia para los proyectos que buscan avanzar hacia su construcción en 2027, en un escenario donde la evaluación de riesgos, las garantías técnicas y la trazabilidad de los suministros cobran mayor importancia en las decisiones de contratación.
¿Qué países lideran las prioridades de Axial?
Más allá de las oportunidades que presenta Perú, Axial identifica a México, Centroamérica y Colombia entre sus principales mercados estratégicos en Latinoamérica, aunque advierte que las prioridades comerciales pueden modificarse en función de la evolución de cada país
En ese contexto, el ejecutivo sitúa a México en el primer lugar por su dimensión y potencial de crecimiento. Otros mercados que concentran la atención son Honduras, donde se prepara una licitación, y Guatemala, con sus procesos de contratación P4 y P5. República Dominicana también figura entre los países que la compañía sigue de cerca.
“En Centroamérica es una zona donde creemos que podemos ser muy competitivos. El tema de huracanes está preocupando mucho a los clientes, allí la gente valora mucho la calidad y desde Axial podemos aportar ese valor”, señaló el referente de la compañía.
Por su parte, Colombia podría ocupar el tercer lugar dentro de las prioridades regionales, si se considera a Centroamérica como un único bloque. El directivo vincula las perspectivas del mercado colombiano con la evolución de su escenario político.
En tanto, Perú y Chile continúan formando parte de los mercados relevantes para la compañía. Sobre este último, Lobos destaca que mantiene un volumen sostenido de oportunidades, mientras que Argentina comienza a despertar mayor interés por su potencial de desarrollo.
“Estamos mirando con bastante cariño Argentina”, manifestó.
Finalmente, Brasil representa un mercado donde Axial ya cuenta con una presencia consolidada, con más de 1 GW suministrado, según la compañía, además de capacidad productiva local y una participación destacada en el segmento de generación distribuida.
 Por Emilia Lardizabal
 Por Florencia Guglielmetti
 Por Energía Estratégica
 Por Ailén Pedrotti