
México cuenta con un potencial fotovoltaico estimado de 42 GW en cubiertas de naves y bodegas industriales, según un relevamiento de Colliers que contempla el aprovechamiento del 90% de las superficies disponibles para instalar módulos de 670 W.
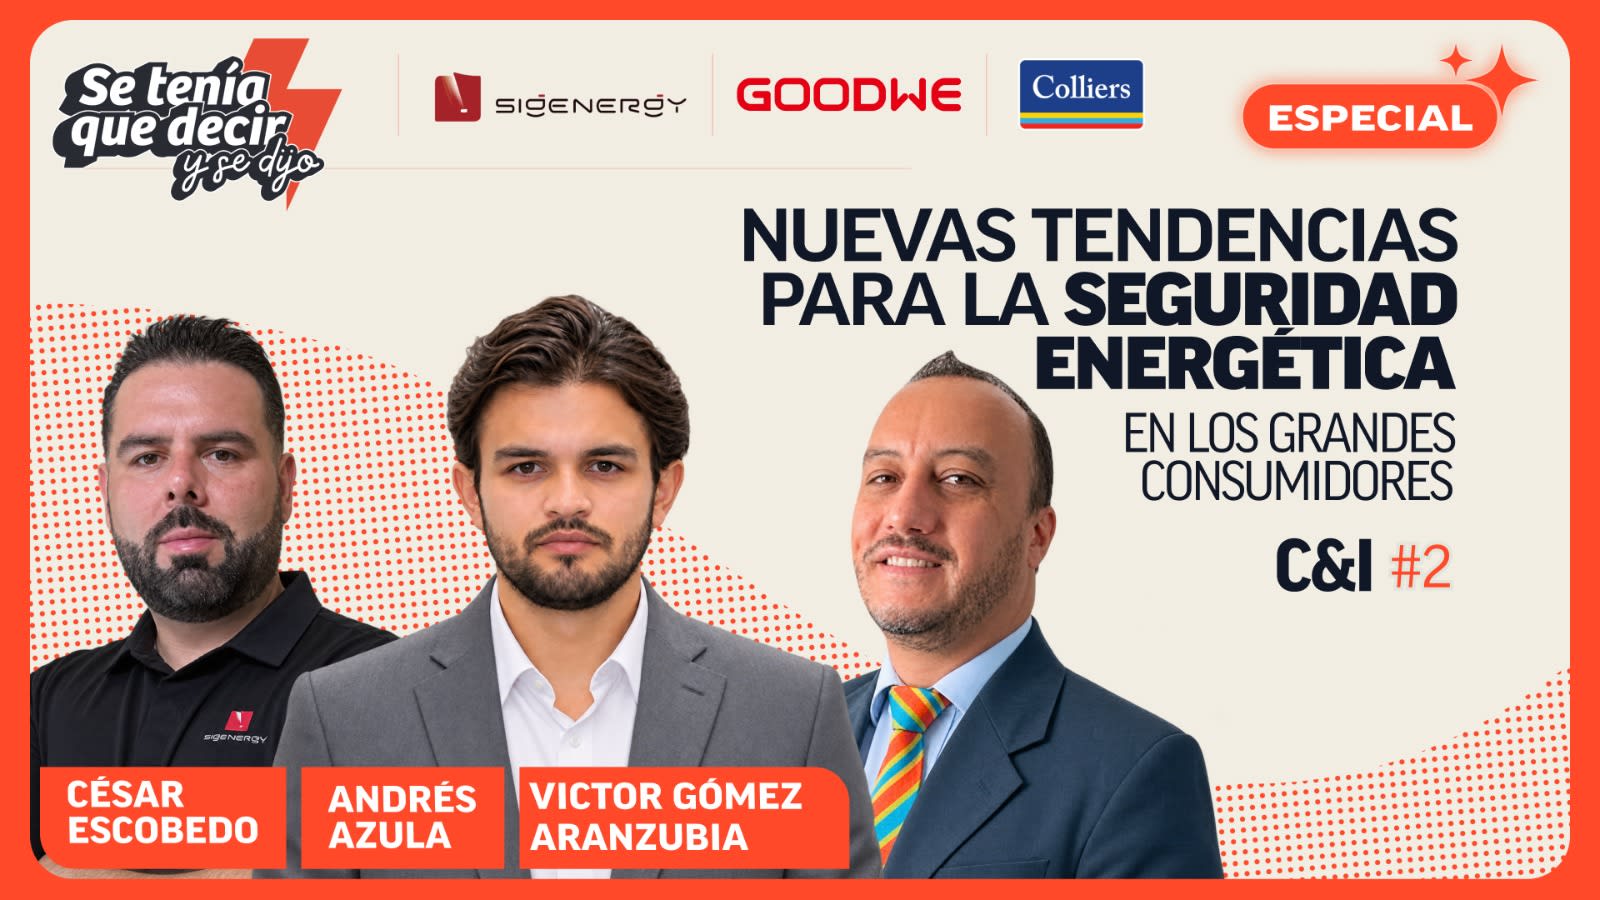
“Tenemos monitoreadas más de 18750 naves y bodegas industriales que sumarían como 186 millones de metros cuadrados”, detalló Víctor Gómez Aranzubia, Industrial Strategy Broker de Colliers México, durante el streaming de Se tenía que decir y se dijo, que lleva adelante Energía Estratégica.
La proyección representa una oportunidad de desarrollo equivalente a aproximadamente siete veces la capacidad histórica de generación distribuida del país, que alcanzó 5923,06 MW al cierre del primer semestre de 2026, incluyendo los registros del antiguo esquema de Solicitudes de Interconexión de Pequeña y Mediana Escala (SIPyME).
La inversión histórica estimada por la Comisión Nacional de Energía (CNE) asciende a más de USD 14582 millones, de los cuales alrededor de USD 14456 millones corresponden a sistemas fotovoltaicos.
El último balance de la distribuida en México también registra 53087 solicitudes de interconexión atendidas entre enero y junio, elevando el acumulado a 655.417. Si se considera el antiguo esquema SIPyME, la cantidad histórica asciende a 684.973 desde 2007.
El dato cobra relevancia frente a la incorporación de 29 millones de metros cuadrados de infraestructura industrial entre enero de 2023 y septiembre de 2026, distribuidos en aproximadamente 2.056 nuevos edificios, de acuerdo con el monitoreo de la compañía inmobiliaria.
La expansión representa un ritmo cercano a 14000 metros cuadrados diarios de nuevas superficies productivas y logísticas, con requerimientos de potencia que dependen de los procesos desarrollados en cada establecimiento.
“Para un CEDIS tradicional, almacenamiento de productos secos, ropa, por ejemplo, de 10000 metros cuadrados se necesitan cerca de 500 kVA, pero si se pone para almacenar productos congelados, a lo mejor se necesita hasta 5 MW”, ejemplificó Gómez Aranzubia.
En paralelo, los centros de datos y las industrias automotriz y aeroespacial incrementan las exigencias sobre la infraestructura eléctrica mexicana. La disponibilidad de potencia, la calidad del suministro y la factibilidad de conexión ya forman parte de las condiciones que evalúan las empresas antes de seleccionar una ubicación.
“La transformación antes era ubicación. Hoy comienza a ser energía, energía y ubicación. Ahora piden calidad de la energía, la eficiencia energética que puedas tener y la conectividad a la red” afirmó el ejecutivo de Colliers.
Sin embargo, el desarrollo de nueva infraestructura no depende únicamente de la rentabilidad de los proyectos solares. La disponibilidad de electricidad se convierte en un condicionante para la instalación y ampliación de actividades productivas.
Una interrupción también puede generar costos superiores al valor de la electricidad no suministrada. En la industria del plástico, por ejemplo, la paralización de equipos de inyección puede provocar obstrucciones que requieren limpieza y recuperación de los componentes, con gastos que pueden alcanzar o superar los USD 120000 dólares en grandes instalaciones.
Esto impulsa el interés por configuraciones que integren sistemas fotovoltaicos, baterías, suministro de red y otras fuentes de respaldo para reducir las pérdidas productivas.
César Escobedo, Utility Key Account Manager de Sigenergy, y Andrés Azula, gerente de Soluciones de GoodWe, identificaron una dificultad recurrente entre los consumidores comerciales e industriales: determinar el costo real de la indisponibilidad eléctrica: “Ya tener bien medido el KPI de cuánto te cuesta un apagón, no cualquier empresa lo tiene”.
Sin esa medición, calcular el retorno de las inversiones en almacenamiento resulta más complejo, especialmente cuando la continuidad operativa tiene mayor importancia que el ahorro directo en la factura No obstante, la resiliencia, los compromisos ambientales y la necesidad de contar con suministro en determinados nodos también condicionan las decisiones.
Entre los proyectos de almacenamiento que observan, destaca una configuración de 5 MW de potencia y 10 MWh de capacidad, equivalente a dos horas de descarga nominal.
“El promedio de retorno de inversión atractivo para que los clientes compren es de 3-4 años, exclusivamente con paneles solares. Cuando ya hay un componente de baterías, se alarga, se va como a cinco años y medio, seis años”, precisó Gómez Aranzubia.
“Comparto que el retorno atractivo es en torno a 4 años, incluso puede ser hasta 6 años. Tal vez en México no pasa tanto, pero por ejemplo en Chile, Argentina y Colombia, el cliente pone un poco ese dato en un segundo plano y pide solucionar la necesidad”, complementó Andrés Azula.
La diferencia comienza a evaluarse dentro de estrategias empresariales de 5, 10 o 20 años, donde las pérdidas por interrupciones, la disponibilidad de electricidad y las necesidades futuras de expansión forman parte del cálculo económico.
Mientras que en cuanto a los esquemas comerciales, los tres especialistas reconocieron una mayor adopción de contratos de compraventa de energía (PPA) de aproximadamente 10 años en México, mediante los cuales las empresas pagan por el suministro sin encargarse directamente del mantenimiento de las instalaciones.
Ello sin dejar de lado los modelos de financiamiento tradicionales y el “ahorro compartido”, que permite distribuir los beneficios económicos entre el consumidor y el proveedor de la solución.
El almacenamiento se expande hacia nuevos mercados latinoamericanos
La continuidad del suministro adquiere un peso creciente en otros países de la región, de modo que el gerente de Soluciones de GoodWe, adviertió que la evaluación de los proyectos comerciales e industriales incorpora costos operativos que anteriormente quedaban fuera de los análisis financieros tradicionales.
“Un ejemplo que tenemos donde ya se midió el KPI es que quince minutos de interrupción energética es mucho más costoso que varias horas de consumo”, subrayó.
Además, el fabricante recibe principalmente consultas por configuraciones de 500 kW de potencia y 1 MWh de almacenamiento en el segmento comercial e industrial, mientras que en Colombia crece la demanda de baterías para minigranjas solares.
Azula identifica a las empresas de ingeniería, procura y construcción (EPC) entre los actores interesados en incorporar estas tecnologías, impulsadas por nuevos requerimientos e incentivos asociados a los proyectos.
La actividad también se extiende hacia Paraguay y Bolivia, donde los consumidores buscan soluciones de respaldo, reducción de picos de demanda (peak shaving) y desplazamiento de cargas (load shifting). En tanto que en Ecuador, tras la crisis de abastecimiento, el mercado residencial de baterías cobró protagonismo y comenzó a recuperarse la actividad comercial e industrial conectada a red.
 Por Emilia Lardizabal
 Por Energía Estratégica