
El mercado eólico latinoamericano atraviesa una reconfiguración de sus principales polos de inversión. Mientras Brasil registra una marcada desaceleración en la incorporación de nuevos parques, México proyecta sumar 6.860 MW hacia 2030, en un escenario que modifica las perspectivas de desarrolladores, fabricantes de aerogeneradores y proveedores de tecnología.
La contracción brasileña queda reflejada en las cifras de la Agencia Nacional de Energía Eléctrica (ANEEL): el país registró 4.260,57 MW de potencia correspondiente a nuevas centrales en 2024, volumen que descendió a 1.825,90 MW en 2025 y a 832,50 MW hasta octubre de 2026. La reducción entre 2024 y 2025 alcanzó el 57,1%, mientras que el último registro todavía no representa un cierre anual.
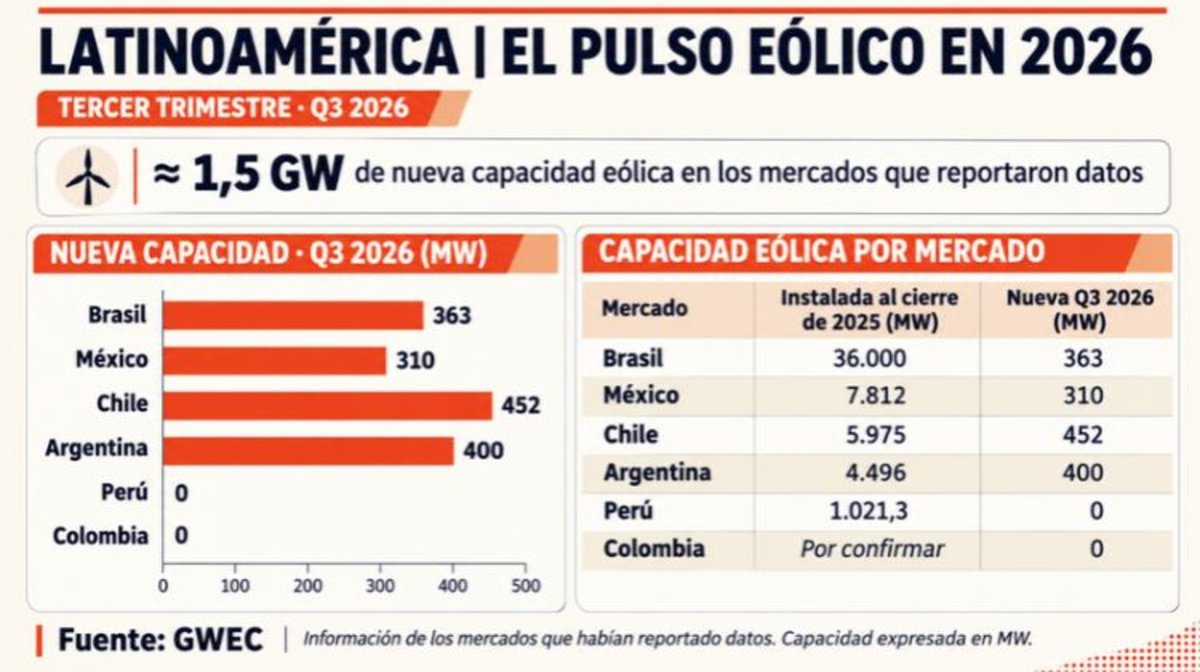
El contraste también aparece en los datos regionales presentados por el Consejo Global de Energía Eólica (GWEC). Hasta el tercer trimestre de 2026, Chile incorporó 452 MW, Argentina 400 MW, Brasil 363 MW y México 310 MW, según la información de los mercados que habían reportado resultados.
"Podemos decir que estamos en el seno de una ola que volverá otra vez a repuntar seguramente a partir del año veintiocho", aseguró Ramón Fiestas, presidente de GWEC para Latinoamérica en el streaming Se tenía que decir y se dijo, organizado por Energía Estratégica.
Y advirtió que la situación responde a factores estructurales que afectan la viabilidad de nuevos proyectos de generación variable conectados a las redes eléctricas. El principal problema, según apuntó, está relacionado con la combinación de una expansión acelerada de la generación distribuida, limitaciones de transmisión y dificultades para asegurar contratos de suministro de electricidad a largo plazo.
Según Fiestas, más del 20% de la electricidad que anteriormente circulaba por el sistema brasileño pasó a ser autoabastecida, lo que redujo el espacio comercial disponible para los grandes proyectos renovables conectados a la red.
La situación afecta especialmente a los parques eólicos de 50, 80, 100 MW o más, cuyo financiamiento depende de contratos que permitan garantizar ingresos durante períodos prolongados. A ello se suma el curtailment.
La desaceleración también modifica las perspectivas comerciales de los fabricantes que históricamente concentraron buena parte de sus operaciones regionales en Brasil.
Es el caso de Goldwind, que ingresó al mercado brasileño hace más de una década y acumula más de 2,7 GW en contratos asegurados, además de aproximadamente 1,5 GW en proyectos bajo mantenimiento, según los datos compartidos por la compañía.
En ese contexto, Li Zhang, director para Latinoamérica de Goldwind, reconoce el cambio de dinámica regional y destaca las oportunidades que comienzan a concentrarse en México, impulsadas por las nuevas convocatorias y el crecimiento de la demanda industrial.
"México efectivamente va a ser un empujón", afirmó el ejecutivo, quien considera que el desarrollo de este mercado puede contribuir a sostener la actividad eólica regional mientras Brasil atraviesa un período de menor dinamismo.
Como parte de este reposicionamiento, Goldwind inauguró a principios de noviembre una oficina en Polanco, Ciudad de México, con el objetivo de reforzar su presencia en el país tras varios años de menor actividad comercial. La compañía también prevé trasladar personal desde otras operaciones latinoamericanas y ampliar sus capacidades locales de servicio.
"Quiero destacar que Goldwind nunca salió de México", manifestó Zhang, quien aclara que la firma mantuvo su presencia durante los años de menor dinamismo del sector y ahora busca aprovechar la nueva etapa de inversiones.
Sin embargo, la recuperación brasileña continúa siendo determinante para el futuro de la industria. Fiestas recuerda que el país fue el principal motor de la expansión eólica latinoamericana desde las primeras licitaciones específicas impulsadas a partir de 2008.
En aquella etapa, Brasil recibió una cartera cercana a los 10.000 MW de proyectos interesados en participar de las primeras convocatorias, de los cuales aproximadamente 1.000 MW fueron adjudicados inicialmente.
El mecanismo competitivo permitió reducir los precios de la generación eólica y desarrollar una cadena de suministro que acompañó la expansión del mercado durante los años posteriores.
Para GWEC, el desafío actual consiste en recuperar las condiciones que hicieron posible ese crecimiento, pero bajo un escenario eléctrico diferente, marcado por una mayor penetración de generación distribuida, restricciones de red y nuevos patrones de consumo.
México proyecta 12.000 millones de dólares en inversiones y atrae a nuevos jugadores: ¿el nuevo motor eólico regional?
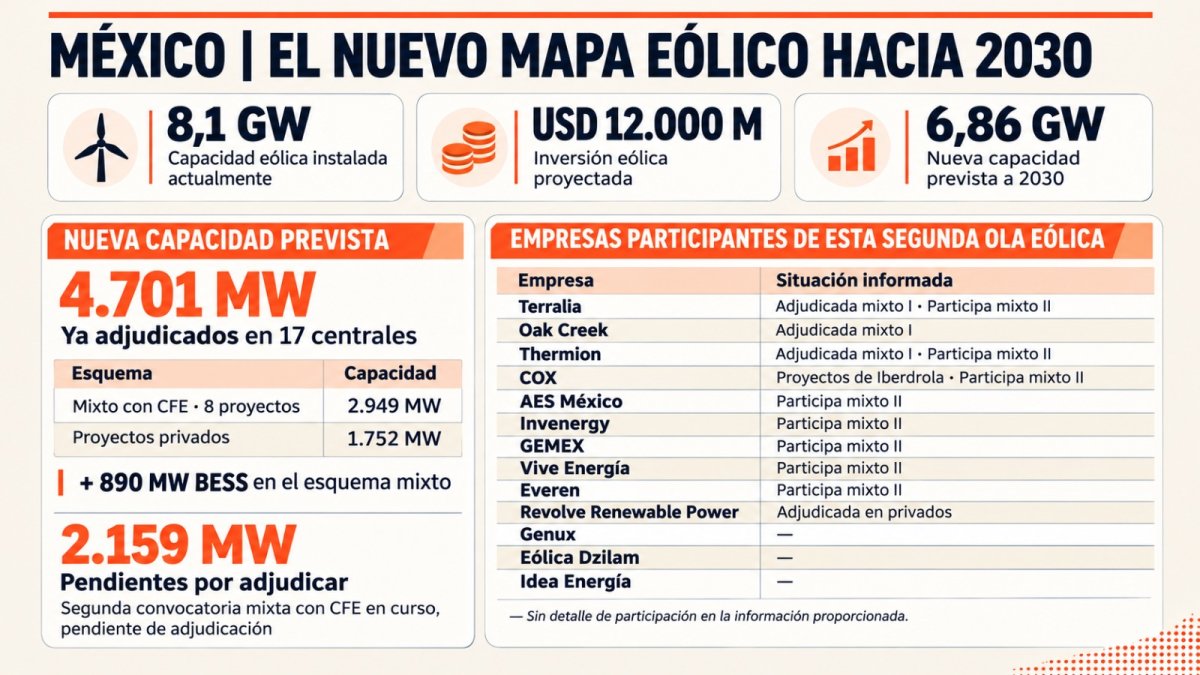
Mientras Brasil enfrenta una contracción en su mercado eólico, México proyecta movilizar 12.000 millones de dólares en inversiones vinculadas a esta tecnología, en el marco de una expansión que contempla incorporar 6.860 MW adicionales hacia 2030, según datos de la Secretaría de Energía (SENER).
El país cuenta con aproximadamente 8,1 GW de capacidad eólica instalada y apunta a alcanzar cerca de 15 GW hacia finales de la década. De la nueva potencia prevista, 4701 MW ya fueron adjudicados en 17 centrales, mientras que otros 2159 MW permanecen pendientes de asignación.
Una de las principales herramientas para reactivar el mercado es el esquema de desarrollo mixto con la Comisión Federal de Electricidad (CFE), que contempla asociaciones entre el sector público y empresas privadas para financiar, construir y operar nuevas centrales.
De los 4.701 MW adjudicados, 2.949 MW corresponden a ocho proyectos bajo el esquema mixto con CFE, mientras que los restantes 1.752 MW provienen de iniciativas privadas.
Bajo esta modalidad, la compañía estatal conserva una participación mínima del 54% y el socio privado puede alcanzar hasta el 46%, en un modelo que introduce nuevas condiciones de participación para los inversionistas.
La segunda convocatoria de asociaciones público-privadas continúa en desarrollo y concentra parte de las expectativas del sector, debido al volumen de potencia que todavía debe asignarse para cumplir con los objetivos establecidos hacia 2030.
En este escenario, Terralia, Oak Creek y Thermion figuran entre las compañías con proyectos adjudicados en la primera convocatoria mixta. Terralia y Thermion también participan en la segunda edición del mecanismo, según la información presentada durante el encuentro.
Seguir leyendo
La nueva etapa también atrae a compañías internacionales como Cox, AES México e Invenergy, que participan en la segunda convocatoria mixta y buscan ampliar su presencia en el mercado eléctrico mexicano.
El interés también quedó reflejado en la primera convocatoria mixta, que recibió registros por 38 GW de proyectos solares y eólicos, aunque esta cifra representa iniciativas presentadas y no capacidad efectivamente adjudicada.
Para Fiestas, esta respuesta demuestra la existencia de una cartera de proyectos que permaneció durante años sin posibilidades de avanzar y que ahora encuentra nuevas alternativas de desarrollo.
"Es la primera vez que se pone en marcha un proceso de este tipo en América Latina, donde participa la iniciativa pública y la privada de forma mixta en sociedades que van a desarrollar proyectos y a operar proyectos", analizó.
Y apuntó que esto podría introducir interrogantes sobre la estructuración societaria, los compromisos de suministro y la distribución de responsabilidades entre el Estado y los inversionistas privados.
"Esto requiere una armonización de intereses entre las partes y sobre todo lo que requiere es un horizonte de transparencia y de certidumbre jurídica importantísimo", advirtió Fiestas.
Según su análisis, la certidumbre regulatoria resulta determinante para reducir los costos financieros, especialmente cuando las inversiones deben recuperarse durante períodos de 10 o 15 años.
Pero los desafíos mexicanos no se limitan al diseño regulatorio. La concentración territorial de los nuevos desarrollos eólicos plantea exigencias de infraestructura y logística que podrían condicionar los cronogramas de construcción previstos entre 2028 y 2030.
Zhang identifica a Tamaulipas, Nuevo León y Yucatán entre los estados donde se concentra una parte importante de la cartera de proyectos, lo que incrementará las necesidades de transporte de componentes, disponibilidad portuaria y coordinación de proveedores.
"Tenemos que tomar una actitud un poco racional, porque igual la infraestructura para recibir tantas cantidades de proyectos también es un desafío", advirtió el director regional de Goldwind.
Para el ejecutivo, el volumen de nuevas adjudicaciones constituye una oportunidad, pero su materialización requerirá anticipar los riesgos asociados con la cadena de suministro y la capacidad de ejecución.
La firma, que acumula casi 3,5 GW eólicos instalados en Latinoamérica, considera que México podría adquirir un peso creciente dentro de sus operaciones regionales, aunque no comunica una meta específica de participación en las adjudicaciones.
A su vez, Zhang observa que el mercado mexicano presenta fundamentos de demanda vinculados con la relocalización industrial, los centros de datos, la minería y el desarrollo de aplicaciones de inteligencia artificial.
"El mercado, ahora ve México como un mercado muy constante, de largo plazo", sostuvo el directivo. Este crecimiento del consumo industrial introduce nuevas exigencias para la generación renovable, particularmente por la necesidad de garantizar electricidad durante las 24 horas y reducir la variabilidad del suministro.
Por su parte, el presidente de GWEC destaca que las primeras adjudicaciones mexicanas priorizan proyectos que pueden conectarse con menores exigencias de ampliación de infraestructura, pero advierte que esta estrategia tendrá limitaciones a medida que aumente la capacidad instalada.
Según su análisis, la optimización de las redes existentes podría habilitar incrementos de integración renovable de entre el 10% y el 15% en determinados escenarios, aunque la expansión posterior requerirá inversiones específicas en nuevas líneas.
La industria eólica mundial cambia de protagonistas: ocho de los diez mayores fabricantes son chinos
La reconfiguración del mercado latinoamericano coincide con un cambio en la estructura competitiva de la industria eólica mundial, caracterizado por el crecimiento de los fabricantes chinos y una mayor concentración de las nuevas instalaciones entre los principales proveedores de aerogeneradores.
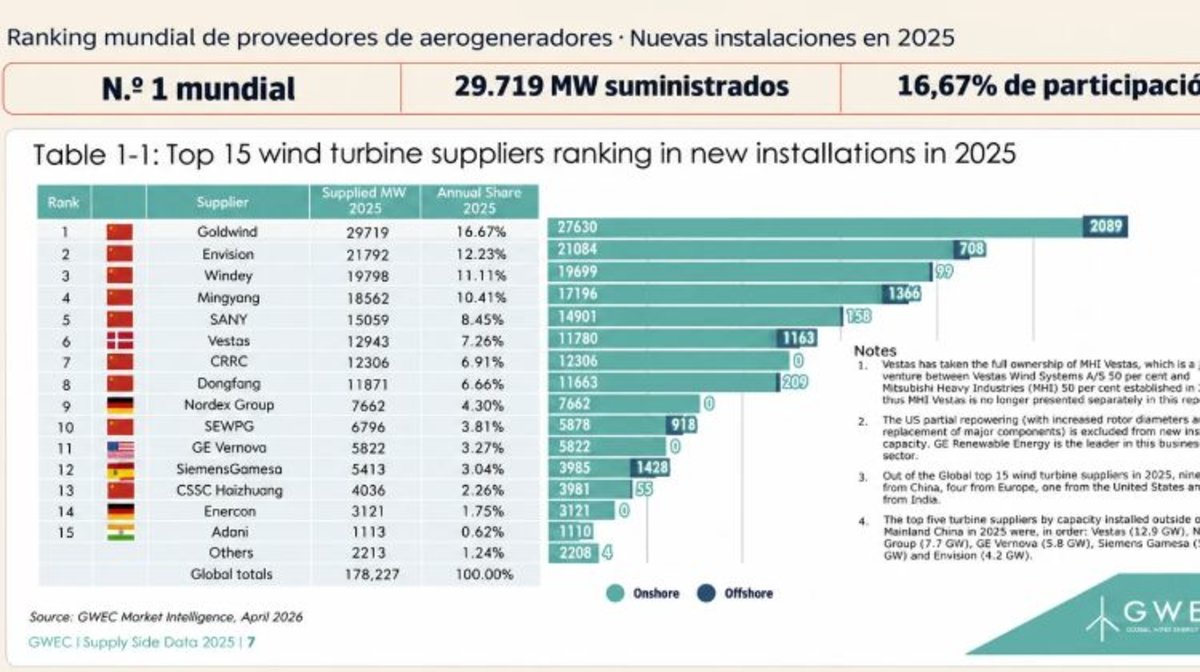
Según el informe Supply Side Data 2025 del Consejo Global de Energía Eólica (GWEC), ocho de los diez mayores fabricantes mundiales de aerogeneradores por nuevas instalaciones son de origen chino, mientras que los otros dos corresponden a empresas europeas.
En ese escenario, Goldwind encabezó el ranking mundial de nuevas instalaciones en 2025 con 29.719 MW suministrados, equivalentes al 16,67% del mercado global considerado en el informe.
Sin embargo, el 87,14% de sus suministros se concentró en China, mientras que Brasil representó el 1,50%, lo que refleja la importancia del mercado doméstico para su posicionamiento internacional y el margen de expansión que todavía existe en otras regiones.
Zhang atribuye el crecimiento de los fabricantes a la evolución tecnológica de los aerogeneradores y al desarrollo de estructuras locales capaces de acompañar la construcción, operación y mantenimiento de los parques.
En particular, explica que Goldwind trabaja con dos plataformas tecnológicas: aerogeneradores de accionamiento directo con imanes permanentes (PMDD) y equipos con generadores de velocidad media (MSPM), desarrollados a partir de su experiencia en el mercado chino y posteriormente introducidos en otros países.
No obstante, el cambio en las necesidades de los sistemas eléctricos obliga a los proveedores a ampliar su oferta tecnológica. La integración de almacenamiento, los sistemas de control y las mayores exigencias de estabilidad de red comienzan a adquirir un papel central en el diseño de los nuevos proyectos.
"Enfrentando que el viento es inestable. ¿Cómo vamos a ofrecer una energía constante? Eso es el gran tema, tanto técnico como regulatorio, que necesitamos resolver", concluyó el director regional de Goldwind.
De esta manera, la competencia mundial entre fabricantes de aerogeneradores comienza a incorporar nuevas exigencias de integración tecnológica, servicios y capacidad de respuesta a las redes eléctricas, en un momento en que Latinoamérica redefine sus principales mercados de inversión.
 Por Ailén Pedrotti
 Por Energía Estratégica
 Por Matías Medinilla
 Por Florencia Guglielmetti
 Por Emilia Lardizabal