
China propuso incorporar 12 tecnologías fotovoltaicas a su sistema de control de exportaciones, en una medida orientada a supervisar con mayor rigor la transferencia internacional de know-how y equipos vinculados con la fabricación de componentes solares avanzados.
La iniciativa fue presentada por el Ministerio de Comercio junto con el Ministerio de Ciencia y Tecnología y forma parte de una revisión más amplia que también incluye tecnologías de inteligencia artificial y biotecnología.
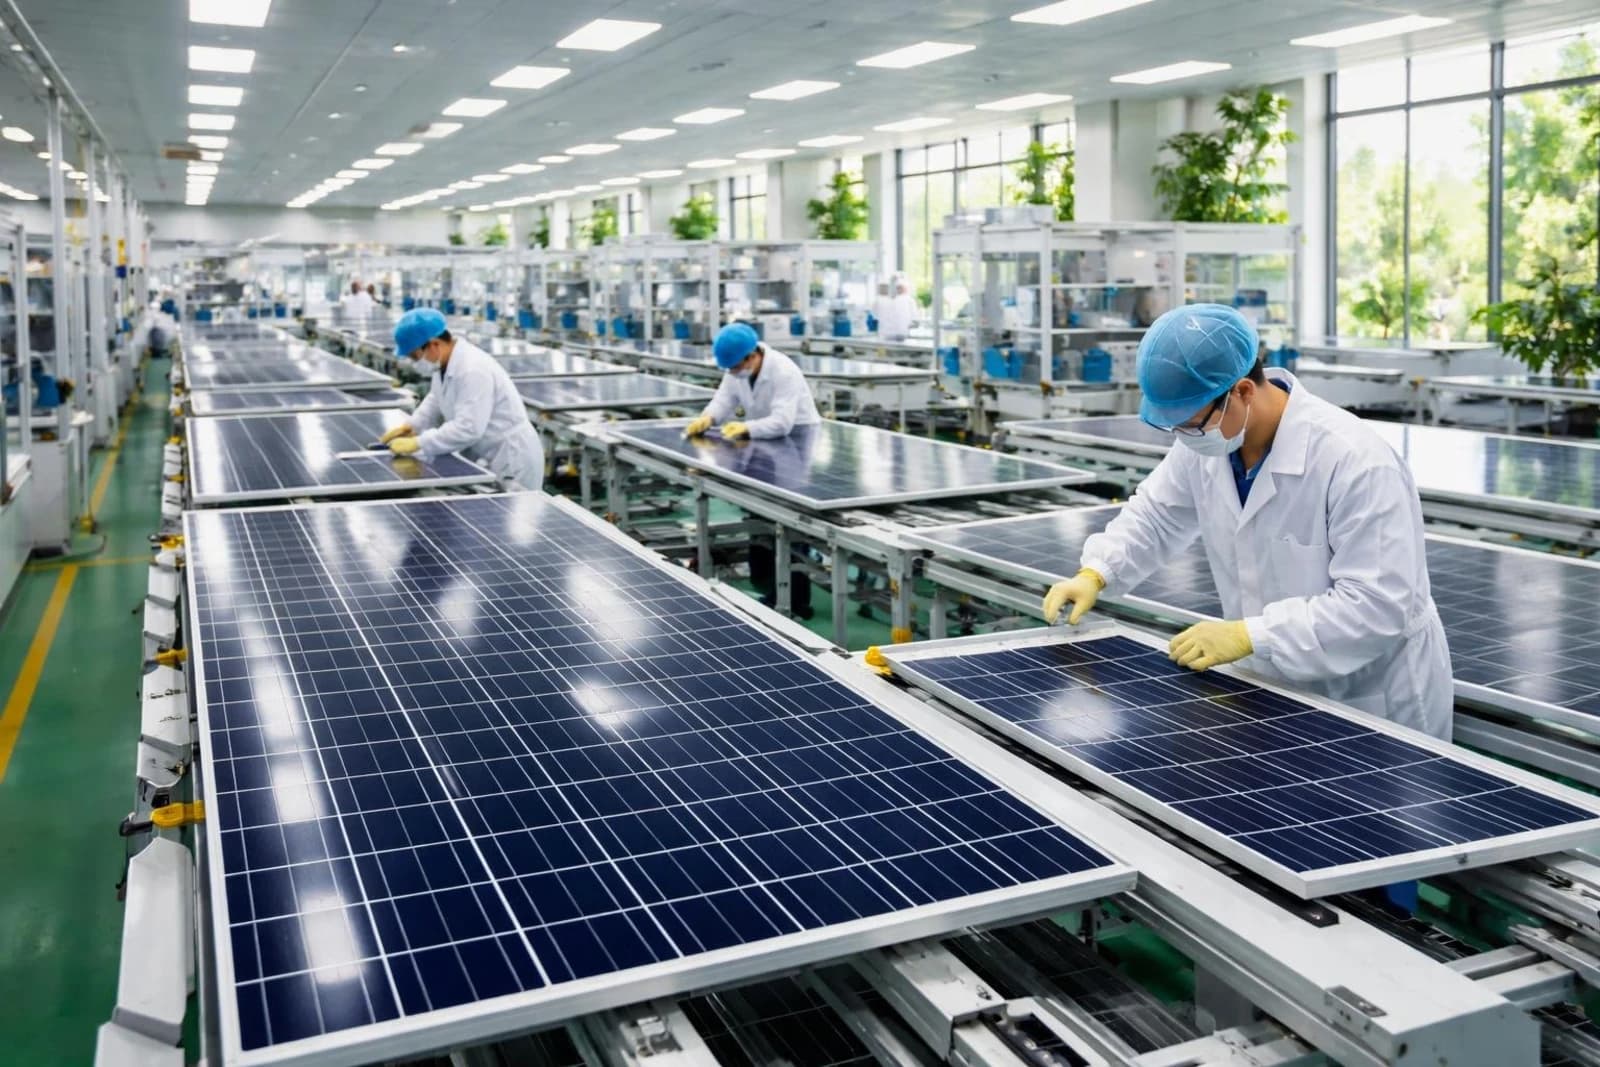
El foco no está puesto en bloquear la salida de módulos terminados, células u obleas como producto comercial, sino en controlar tecnologías, procesos y equipamiento de fabricación que China considera estratégicos.
Entre los desarrollos alcanzados aparecen tecnologías utilizadas para producir obleas de silicio ultradelgadas, células de perovskita y tándem, además de procesos de producción de polisilicio a gran escala mediante lecho fluidizado.
En estos casos, la propuesta contempla prohibiciones de exportación.
Al mismo tiempo, otras tecnologías avanzadas para fabricación de células, como TOPCon, heterounión (HJT) y contacto posterior (XBC), quedarían sujetas a restricciones y autorizaciones, aunque no a una prohibición absoluta.
La diferenciación es relevante porque afecta directamente a algunas de las arquitecturas que hoy concentran buena parte de la evolución tecnológica de la industria fotovoltaica.
La perovskita, por ejemplo, aparece como una de las tecnologías emergentes con mayor potencial de mejora de eficiencia, mientras que las células tándem buscan combinar distintas capas para capturar una mayor proporción del espectro solar.
En el caso del polisilicio, el proceso de lecho fluidizado ofrece ventajas de costo y consumo energético frente al proceso Siemens, todavía dominante en la industria.
El know-how pasa al centro de la estrategia industrial china
La propuesta refuerza una tendencia que ya venía tomando forma durante 2026: el país no sólo busca ordenar su capacidad manufacturera interna, sino también preservar el control sobre los procesos tecnológicos que sostienen su liderazgo industrial.
Hasta que el catálogo revisado entre formalmente en vigor, los exportadores deberán registrar determinadas transferencias tecnológicas, incluidas operaciones relacionadas con propiedad intelectual y licencias en el exterior.
Las autoridades justifican el mayor nivel de supervisión por razones de seguridad nacional y señalan que algunas tecnologías solares comienzan a tener aplicaciones crecientes en sectores sensibles como aeroespacio y defensa.
El movimiento también aparece en un contexto de mayor competencia global por desarrollar cadenas de suministro fotovoltaicas fuera de China.
Estados Unidos e India vienen impulsando nuevas capacidades industriales y buscando reducir su dependencia de equipamiento, insumos y tecnología china.
En ese escenario, una política más restrictiva sobre el know-how puede tener efectos directos sobre la velocidad con la que otros mercados logren escalar sus propias líneas de producción.
China suma controles tecnológicos a una serie de ajustes sobre su industria solar
La propuesta para supervisar la exportación de know-how no aparece de manera aislada. Se suma a una serie de medidas con las que el país viene reordenando su industria fotovoltaica, elevando exigencias técnicas, retirando incentivos fiscales y buscando reducir parte de las distorsiones generadas por la sobrecapacidad y la fuerte competencia de precios.
Uno de los cambios más relevantes llegará el 1 de enero de 2027, cuando entrará en vigor un nuevo marco de estándares para módulos y plantas de fabricación. La regulación elevará por encima del 23% el piso de eficiencia y tomará como referencia comercial módulos de 630 W sobre un formato estandarizado.
Por tecnología, las exigencias contemplan al menos 23,2% de eficiencia para TOPCon y heterounión (HJT) y 23,5% para Back Contact (BC), junto con mínimos de bifacialidad del 75%, 85% y 70%, respectivamente.
Ese salto podría dejar fuera de los nuevos parámetros a productos de 620 W y 625 W que todavía tienen una presencia relevante en el mercado y obligar a parte de la capacidad manufacturera a actualizar procesos y líneas de producción.
El ajuste no se limita al desempeño de los módulos. El nuevo marco también introduce mayores exigencias sobre consumo energético de las fábricas y competitividad tecnológica de las líneas de producción, presionando especialmente a instalaciones más antiguas o con menores eficiencias.
A ello se suma otro cambio que ya comenzó a impactar sobre los costos de exportación.
Desde el 1 de abril de 2026, China eliminó el reembolso del IVA para las exportaciones de productos fotovoltaicos, después de haber reducido previamente el beneficio del 13% al 9% para obleas, células y módulos.
En ese momento, especialistas consultados por Energía Estratégica proyectaron que la eliminación del incentivo podía traducirse en incrementos de entre 10% y 15% en los precios de los paneles durante 2026, además de generar compras anticipadas antes de la entrada en vigor de la medida.
Ahora, la propuesta sobre transferencia tecnológica agrega una nueva capa al proceso.
China no sólo está endureciendo las condiciones para producir y exportar módulos, sino que también busca controlar con mayor precisión qué conocimiento, procesos y equipos estratégicos pueden salir del país.
El resultado es una política industrial más amplia: elevar el estándar interno, reducir incentivos a exportaciones de bajo margen y, al mismo tiempo, preservar el dominio sobre tecnologías que podrían definir la próxima generación de fabricación fotovoltaica.