


México no solo está reactivando su mercado energético. También está modificando el perfil de quienes compiten por desarrollar los nuevos proyectos, con contratistas EPC que comienzan a ocupar posiciones tradicionalmente reservadas a desarrolladores e inversionistas.
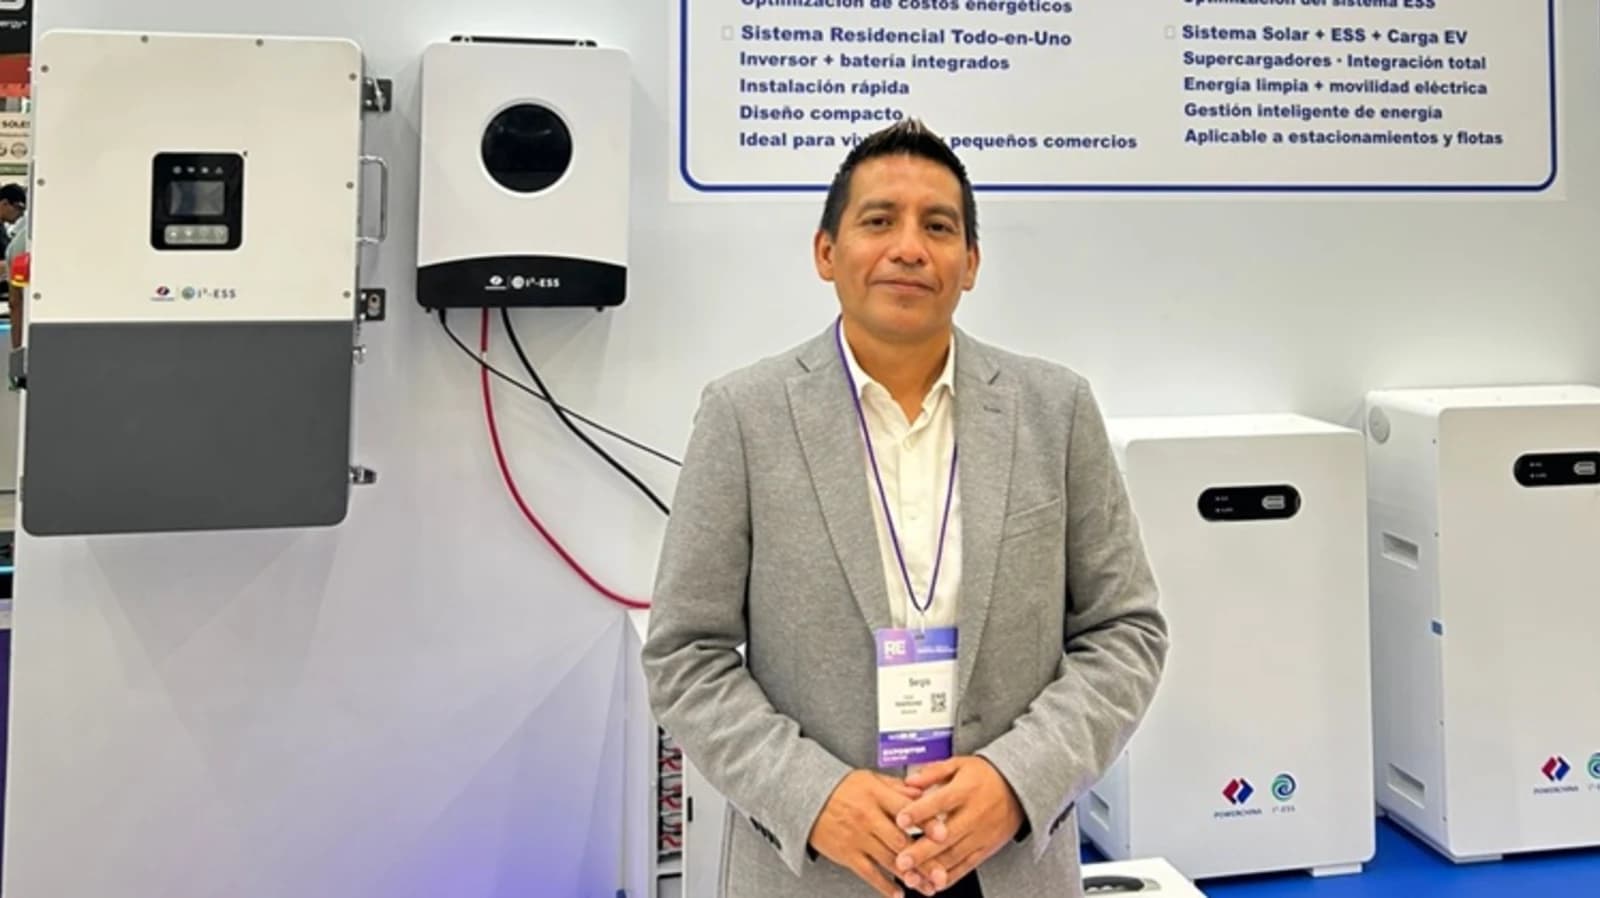
Ese cambio es una de las señales que más llama la atención de Sergio Linares, country manager de I²-ESS México y responsable de la división de almacenamiento, quien observa que las últimas convocatorias comenzaron a dibujar un mapa competitivo distinto al conocido durante la etapa anterior del mercado renovable.
“Sí, me sorprendieron algunos de los ganadores”, reconoció Linares durante el streaming Se tenía que decir y se dijo organizado por Energía Estratégica, en el que también participó Andrés Cabrera, Director Comercial de AES México.
La sorpresa, aclara, no pasa por los actores que mantuvieron proyectos activos durante los años de menor dinamismo, sino por empresas cuyo negocio históricamente estuvo concentrado en la construcción de infraestructura para terceros.

“Hay empresas EPCistas que entran en estos esquemas, están jugando en otras ligas”, sostiene el ejecutivo.
La lectura encuentra ejemplos concretos entre los adjudicatarios de las convocatorias mixtas y privadas. Compañías como Aselco, Elecnor y Solarig, tradicionalmente vinculadas al negocio EPC, aparecen ahora tomando posiciones dentro del desarrollo de proyectos, una señal de cómo comienza a reconfigurarse la cadena de valor energética mexicana.
Para Linares, ese salto abre una incógnita central: la experiencia como EPCista no necesariamente garantiza capacidad financiera, bancabilidad o estructura corporativa suficiente para asumir el desarrollo completo de un activo de generación.
El punto será especialmente relevante a medida que los proyectos adjudicados avancen hacia sus próximos hitos contractuales.
De EPCistas a desarrolladores: el nuevo mapa que dejan las convocatorias
El cambio ocurre en un mercado que llega de varios años de incertidumbre regulatoria y menor ritmo de inversión privada. Según Linares, entre 2019 y 2024 México atravesó una etapa en la que distintas compañías redujeron actividad o directamente abandonaron el país, mientras los proyectos permanecían en distintas fases de desarrollo.
“Muchas de ellas se fueron de México y hasta la fecha no han regresado a México”, señaló.
La nueva etapa comienza a partir de la planeación vinculante y de los esquemas que vuelven a abrir participación privada. Para I²-ESS, la diferencia respecto de años anteriores es que el mercado ahora tiene reglas que vuelven a generar interés entre desarrolladores, inversionistas y proveedores.
“Este nuevo esquema que hace el gobierno mexicano de una planeación vinculante, de alguna manera viene a hacer que este mercado pueda volver a reactivarse”, afirmó Linares.
Ese retorno no implica, sin embargo, que todos los proyectos presentados tengan la misma probabilidad de alcanzar operación comercial. El primer esquema mixto dejó una señal contundente: frente a unos 7.400 MW finalmente adjudicados, las manifestaciones de interés rondaron los 38 GW. Es decir, el volumen inicialmente presentado multiplicó por más de cinco la capacidad que terminó avanzando dentro del proceso.
Para I²-ESS, esa brecha muestra con claridad la distancia entre el apetito del mercado y la cantidad de proyectos con condiciones reales de ejecución.
“Yo creo que sí, un 20, 25% son los que realmente pueden llegar a buen puerto”, afirmó Linares.
A la aparición de nuevos jugadores se suma otra variable que llamó la atención de I²-ESS: los precios observados en las adjudicaciones, que se ubicaron en rangos cercanos a 40 y 50 dólares por MWh.
“En cuanto al precio, obviamente también es un precio que tampoco, en mi punto de vista, yo lo esperaba. La verdad que es sorprendente”, reconoció.
Uno de los primeros exámenes ya apareció con las cartas de garantía, donde algunos adjudicatarios necesitaron más tiempo para respaldar formalmente la ejecución de sus proyectos.
Las garantías empiezan a separar proyectos sólidos de proyectos en papel
Una vez adjudicados determinados proyectos, CFE exigió garantías que respaldaran su ejecución. Para Linares, ese paso reveló rápidamente qué desarrolladores tenían capacidad financiera suficiente y cuáles enfrentaban mayores dificultades.
Seguir leyendo
“Muchos de los proyectos adjudicados no dieron la carta garantía y pasaron cerca de dos o tres semanas más para que pudieran entregársela a CFE”, explicó.
El retraso no es un dato menor. “Eso habla de que a lo mejor proyectos, aunque estaban adjudicados, no tenían el fuelle como para conseguir esas cartas garantía con instituciones bancarias, crediticias o lo que quieran”, agregó el ejecutivo.
El interrogante ya no pasa únicamente por quién obtiene una adjudicación, sino por quién cuenta con suficiente músculo financiero para respaldarla, estructurar el proyecto y sostenerlo hasta operación comercial.
Este es precisamente uno de los puntos donde Linares observa riesgos sobre algunos de los nuevos participantes.
“No sé si les vaya a dar el fuelle económico para poderlos hacer”, planteó Linares al analizar, en términos generales, el desafío que enfrentan algunos de estos nuevos perfiles de participantes.
Sin embargo, el ejecutivo considera que el carácter vinculante de la nueva planificación debería reducir la cantidad de proyectos que finalmente queden por el camino.
“Yo creo que de diez proyectos, nueve se tendrán que hacer”, proyectó el representante de I²-ESS.
Por otro lado, I²-ESSadvierte que la expansión renovable mexicana corre el riesgo de avanzar más rápido que la infraestructura necesaria para transportar esa nueva electricidad.
Cada proyecto deberá analizar disponibilidad nodal, capacidad de evacuación y futuras inversiones en red. Esto implica que la nueva ola de renovables puede abrir un segundo mercado de oportunidades alrededor de líneas, subestaciones, refuerzos de red y soluciones de almacenamiento.
I²-ESS quiere dejar de ser solo EPCista y competir como tecnólogo BESS
El posicionamiento llega, además, en momentos en que México abre una ventana específica para almacenamiento a gran escala. A los requisitos deL 30% de baterías asociados a nueva generación se suma una convocatoria de BESS stand alone cercana a 1 GW, lo que comienza a configurar un mercado propio para esta tecnología.
La compañía busca trasladar a México experiencia adquirida en almacenamiento en China, donde Linares señala que esta tecnología comenzó a tomar mayor protagonismo desde aproximadamente 2015. Ahora, I²-ESS quiere utilizar México como plataforma para expandir su oferta tecnológica en Latinoamérica.
“Nosotros también fabricamos todo el sistema”, afirmó el ejecutivo al describir las capacidades de la compañía en almacenamiento a escala utility.
La estrategia tiene una particularidad: I²-ESS no quiere competir exclusivamente como EPC ni limitarse a vender equipos de terceros. Su apuesta es posicionarse como proveedor de una solución integral de almacenamiento, apoyada en capacidades propias de ingeniería, integración y operación.
“Una parte que nos diferencia es que entendemos el tema EPCista. En nuestros proyectos en China era muy común encontrar que ya se utilizaban baterías o BESS. Entonces, lo que hizo el grupo fue desarrollar toda la parte de BESS a nivel propio, con desarrollo tecnológico dentro de la compañía, para suministrar nuestros propios proyectos”, destacó Linares.
El avance del almacenamiento también está generando otra dinámica: una competencia cada vez más agresiva entre proveedores BESS.
Esa batalla no debería reducirse al precio. Linares sostiene que gran parte de los fabricantes ya presentan argumentos similares alrededor de ciclos, PCS, garantías y desempeño, por lo que competir únicamente sobre esos parámetros podría terminar erosionando valor.
“Nosotros no vamos a tener una guerra de precios. Nosotros lo que queremos hacer con nuestros clientes es: ¿qué problema tienes?, ¿cómo solucionártelo?”, resumió el country manager.
Esa filosofía se conecta directamente con el escenario que dejan las convocatorias. Si los próximos años estarán determinados por proyectos que deben cerrar terrenos, permisos, financiamiento, EPC, suministro y conexión, los proveedores capaces de integrar soluciones completas pueden ganar relevancia frente a quienes compitan únicamente con equipamiento.
México ya comprobó que existe apetito por nuevos proyectos. Ahora comienza una fase más exigente, donde cada adjudicación tendrá que demostrar capacidad financiera, garantías, infraestructura y viabilidad real para llevar los proyectos a desarrollo y operación comercial antes del 2030.