


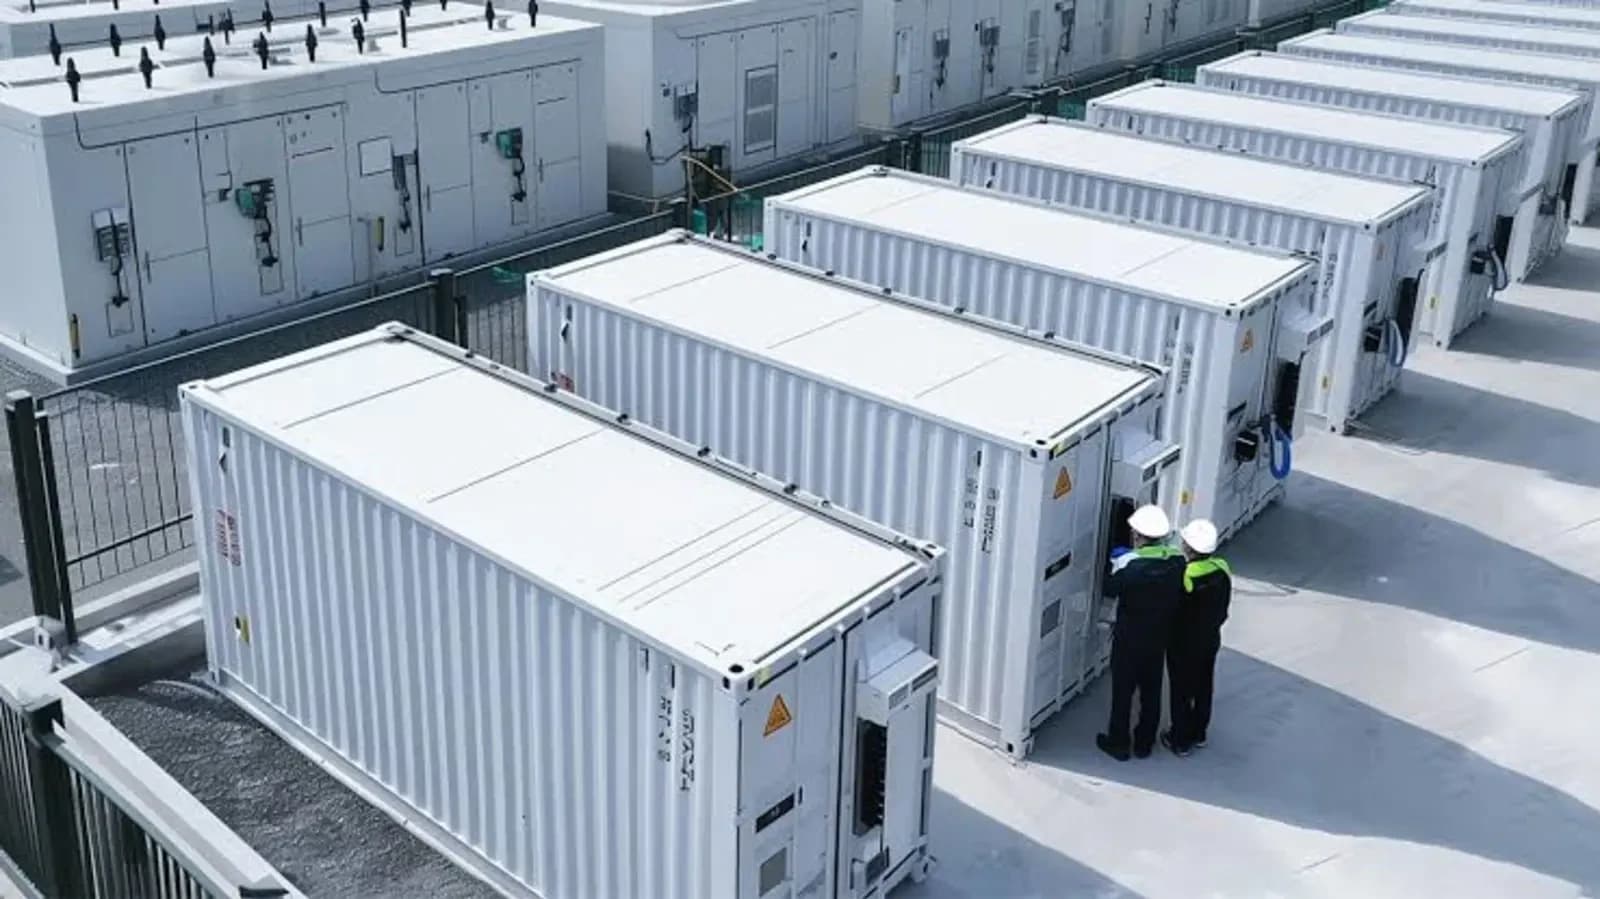
A Comissão Nacional de Energia (CNE) deu um novo impulso ao desenvolvimento do armazenamento de energia no Chile, adicionando cinco sistemas BESS à lista de instalações declaradas em construção durante julho de 2026.
No total, as novas iniciativas atingem uma potência de 529,5 MW e uma capacidade de armazenamento de 2.641,28 MWh.
O maior projeto é o Sandstone BESS IV, de propriedade da Río Seco SpA, que inclui 300 MW e 1.500 MWh na Região de Tarapacá, com conexão à subestação de 220 kV de Puerto Patache. Sua interconexão está prevista para outubro de 2027.
Em seguida, temos o BESS Parque Fotovoltaico El Romero , da El Romero SpA, com 196 MW e 980 MWh na Região do Atacama. O projeto será conectado à subestação El Romero de 33 kV e a interligação está prevista para novembro de 2027.
A lista inclui ainda o sistema de armazenamento de energia em baterias (BESS) Copihue Nuevo , de 20 MW e 100 MWh; a usina solar Santa Isidora BESS, de 9 MW e 41,28 MWh; e o componente de armazenamento do Parque Solar Vichuquén Santa Elena, de 4,5 MW e 20 MWh .
E aqui está um detalhe que não passa despercebido: a CNE também retirou da lista de projetos em construção quatro grandes sistemas de armazenamento que já haviam iniciado seu período de comissionamento: BESS Cristales, BESS Estela, BESS Estepa II e BESS II Salvador.
Essas quatro instalações têm uma potência combinada de 777 MW e uma capacidade de 3.315 MWh.
Pelequén e Monte Águila fortalecem o portfólio solar
Além dos sistemas BESS, a atualização de julho incorporou o Parque Solar Pelequén , de propriedade da GR Pelequén SpA, com 165 MW líquidos e 187 MW de capacidade instalada na Região de O'Higgins.
A conexão está planejada para a subestação de 220 kV de Malloa Nueva, com data estimada de interconexão para novembro de 2027.
A resolução também adicionou o Parque Solar Vichuquén Santa Elena , um PMGD fotovoltaico com capacidade líquida de 4,5 MW, incluindo armazenamento, e atualizou a capacidade instalada do Parque Fotovoltaico Monte Águila de 283,24 MW para 342 MW.
A expansão ocorre em um momento em que o sistema energético do Chile continua a ter dificuldades para utilizar plenamente sua capacidade de geração de energia renovável. Entre janeiro e julho, o país acumulou 2.680 GWh de cortes na geração de energia solar e eólica, 1,6% a mais do que no mesmo período de 2025.
As baterias podem transferir esses excedentes para os horários de pico de demanda, mas seu desenvolvimento não elimina a necessidade de acelerar as redes de transmissão. Sem infraestrutura suficiente, o crescimento simultâneo da geração e do armazenamento de energia renovável corre o risco de transferir o gargalo para outras partes do sistema.
Um projeto de gasoduto com capacidade de 29 GW enfrenta uma seleção de capital mais rigorosa.
As novas adições ocorrem em um mercado cujo portfólio ambiental é consideravelmente maior do que a capacidade efetivamente alcançada na fase de construção.
Seguir leyendo
De acordo com o Segundo o último levantamento da Associação Chilena de Energias Renováveis e Armazenamento de Energia (ACERA), o Chile acumula 29.054 MW em projetos de armazenamento de energia em diferentes estágios de avaliação ambiental . Desse total, 17.729 MW já foram aprovados, enquanto outros 11.325 MW ainda estão em fase de avaliação.
O projeto BESS representa praticamente todo o portfólio. Dos projetos aprovados, 17.119 MW correspondem a baterias, enquanto toda a capacidade ainda em avaliação ambiental está associada a projetos de BESS.
No entanto, apenas 5.040 MW e 21.721 MWh estão atualmente em construção . Essa lacuna destaca o próximo grande desafio para o mercado chileno: converter licenças ambientais em projetos financiados e conectados, capazes de gerar receita sustentável.
Nesse cenário, a inclusão de cinco novos sistemas de armazenamento de energia em baterias (BESS) na lista da CNE ganha ainda mais relevância, mas existem fatores que complicam os impulsos.
O capital, no entanto, está se tornando muito mais seletivo . A DNV alerta que a necessidade sistêmica de adicionar baterias já não é suficiente por si só para garantir o financiamento.
Os investidores estão prestando mais atenção à estrutura de receitas, à existência de contratos de longo prazo, à capacidade de conexão efetiva e à exposição de cada projeto a congestionamentos, vazamentos e uma possível redução nos diferenciais de preço por hora.
O mercado já demonstra sinais de apetite financeiro por projetos robustos. Em fevereiro, a Grenergy concluiu um financiamento sênior sem recurso de US$ 355 milhões para as usinas Gran Teno, Tamango e Planchón, que combinam 398 MW de energia solar com 1,4 GWh de armazenamento.
A operação, respaldada por contratos de compra de energia de longo prazo e comercialização complementar, confirma que o financiamento está disponível, embora tenda a se concentrar em projetos com contratos, conexão e engenharia suficientemente robustos.
A licitação abre uma oportunidade, mas também eleva o padrão.
O concurso de fornecimento de 2026/01 inclui 2.835 GWh anuais para clientes regulamentados, contratos com duração de 15 anos e início do fornecimento entre 2029 e 2030.
Os termos preliminares reconhecem expressamente os sistemas de armazenamento de energia como ativos válidos para apoiar as propostas. A divisão em blocos de tempo também permite aproveitar a capacidade das baterias para deslocar a geração solar para os horários de pico de demanda.
Para cada bloco oferecido, a relação entre a capacidade de reserva esperada e a energia máxima adjudicada deve ser igual ou superior a 0,6 durante os anos projetados. No geral, a relação entre a capacidade de reserva e a potencial contratação deve ser igual ou superior a um.
O projeto pode favorecer sistemas de energia renovável com armazenamento, especialmente durante os períodos de pico de demanda. No entanto, também pode representar uma barreira para projetos que ainda precisam obter licenças, financiamento, construção e conexão à rede antes de se comprometerem com o fornecimento firme.
A Associação de Geração de Energia Renovável (AGR, na sigla em inglês) alertou que esses requisitos podem favorecer empresas com ativos em operação, baterias instaladas e portfólios diversificados, reduzindo o espaço para novos desenvolvedores.
Assim, uma maior capacidade de armazenamento não garante automaticamente mais concorrência. O resultado dependerá de as condições da licitação permitirem a participação de novos projetos, e não apenas de empresas com infraestrutura existente.