
Con 3125 MW y 13555 MWh de almacenamiento instalado a septiembre de 2026, según ACERA, Chile atraviesa una nueva etapa de desarrollo tecnológico, en la que la rentabilidad de los proyectos híbridos y las nuevas demandas eléctricas comienzan a modificar las estrategias de inversión.
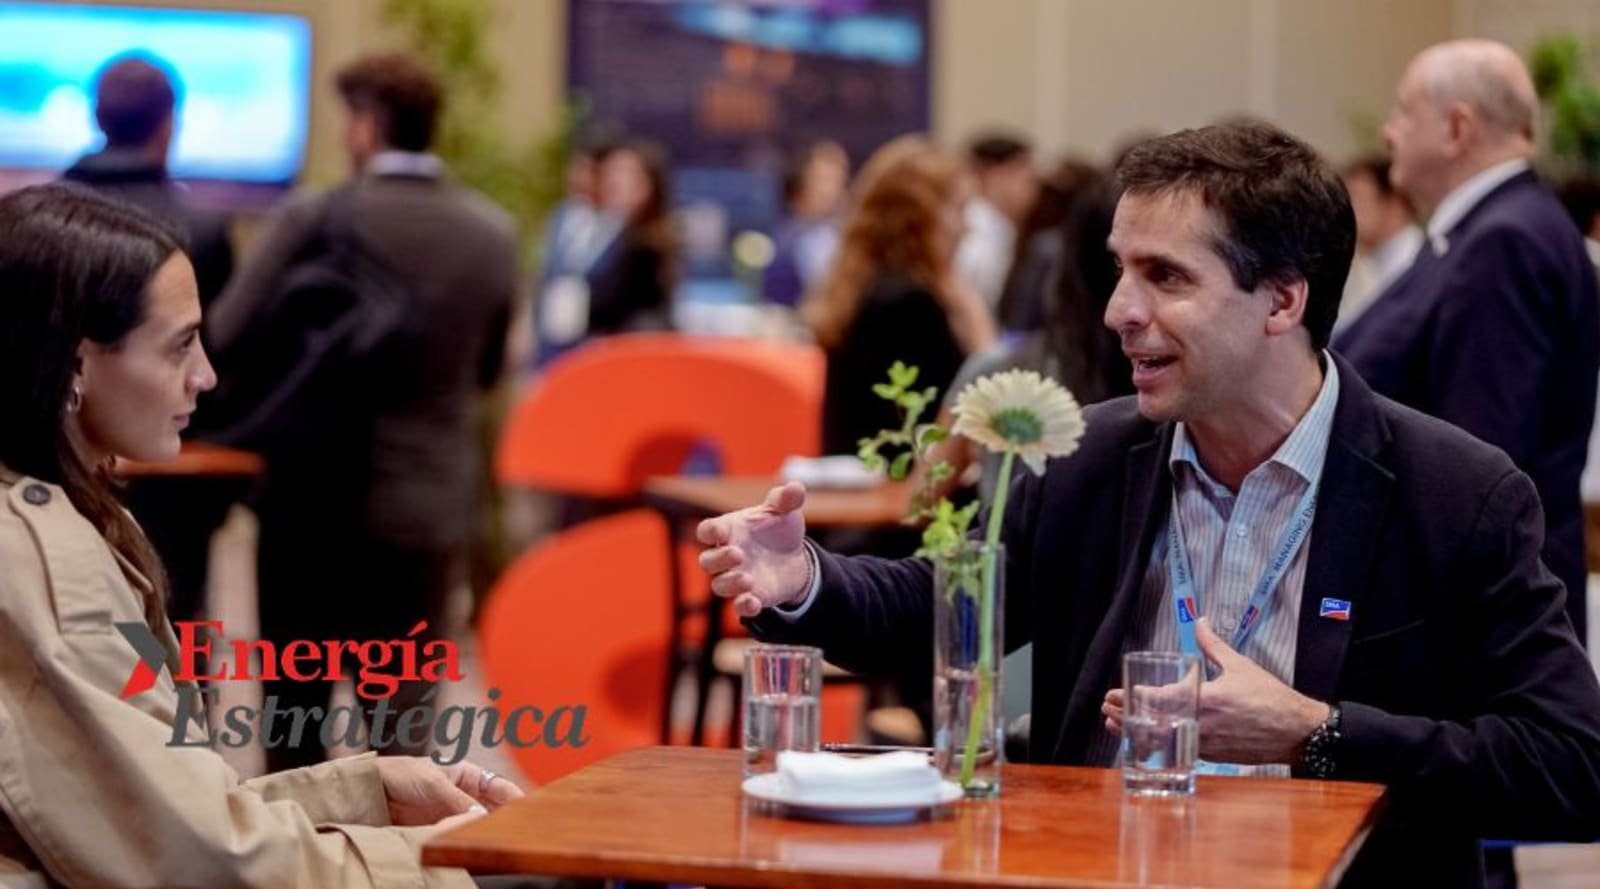
En este escenario, Daniel Rosende Völker, Managing Director Latin America de SMA, adelantó a Energía Estratégica, durante FES Chile, los próximos movimientos de la compañía y el calendario de una tecnología que busca ganar terreno entre los grandes generadores del país.
“Nosotros ya estamos en conversaciones súper avanzadas con varios clientes negociando la solución”, reveló el ejecutivo, al tiempo que puso fecha al próximo hito comercial: las primeras instalaciones podrían entrar en operación a finales de 2027.
Tras su presentación internacional en Intersolar Europe, la firma prepara para finales de noviembre el lanzamiento comercial en Chile de una arquitectura que conecta generación fotovoltaica y baterías del lado de corriente continua, reduciendo etapas de conversión y equipamiento adicional.
Dependiendo de la configuración del proyecto, se estiman ahorros relevantes en equipamiento, además de una mejora significativa en la eficiencia del ciclo de carga y descarga (round-trip efficiency).
La propuesta apunta principalmente a productores independientes de energía (IPP) y grandes generadores, en un mercado donde los vertimientos renovables acumularon 3546 GWh entre enero y septiembre de 2026 y la necesidad de recuperar ingresos está impulsando nuevas estrategias de almacenamiento.
Pero la próxima oportunidad de SMA podría no limitarse a las centrales renovables: la compañía también busca trasladar a Chile su experiencia estadounidense en soluciones eléctricas para centros de datos, ante el interés de gigantes de la inteligencia artificial por desarrollar instalaciones de gran escala en el país.
El calendario cobra relevancia ante las dificultades que enfrenta la generación fotovoltaica para capturar ingresos en determinadas franjas horarias. Entre enero y septiembre de 2026, los vertimientos renovables en Chile acumularon 3.546 GWh, una situación que impulsa la búsqueda de alternativas para almacenar excedentes y comercializarlos en períodos de mayor valor.
La incógnita ahora es cuánto de ese potencial podrá traducirse en inversiones concretas, especialmente en un mercado donde las condiciones de financiamiento y la remuneración de los servicios de almacenamiento comienzan a pesar tanto como las prestaciones tecnológicas.
Gigantes de la inteligencia artificial exploran inversiones en Chile
¿Y si el próximo gran negocio del almacenamiento energético en Chile no estuviera únicamente en las centrales renovables? SMA identifica una nueva oportunidad en los centros de datos, impulsada por el interés de grandes compañías tecnológicas que ya comenzaron a explorar posibles emplazamientos en el país.
“Gran parte de las empresas conocidas en el mundo de la inteligencia artificial, que ya todos conocemos, están hace bastante tiempo visitando Chile y viendo dónde eventualmente podrían estar sus proyectos, que van a ser de una escala muy grande”, reveló Rosende en diálogo con este medio.
El potencial de este segmento comienza a reflejarse en las cifras: según Colliers, Chile cuenta con 36 centros de datos operativos y 255 MW de capacidad instalada, además de 34 desarrollos proyectados, entre nuevas instalaciones y ampliaciones. De ese conjunto, ocho iniciativas identificadas hacia 2031 sumarían 367,8 MW y US$1.616 millones de inversión.
Pero ¿qué papel pretende ocupar la firma en este mercado? La compañía busca aprovechar la experiencia adquirida en Estados Unidos, donde ya cerró sus primeros proyectos de electrónica de potencia y almacenamiento destinados a centros de datos.
“Ya hemos cerrado los primeros proyectos en el tipo de solución que estamos dando en base a electrónica de potencia con almacenamiento para reemplazar otras formas tradicionales de suministro & estabilidad energética que tienen los data centers”, explicó.
La estrategia tecnológica incluye las soluciones de SMA GridAssist, GridLink AC y GridLink DC, tres arquitecturas presentadas en 2026 para gestionar fluctuaciones de demanda, mejorar la calidad del suministro y responder a las necesidades eléctricas de la inteligencia artificial. La última contempla aplicaciones de 800 voltios en corriente continua, con despliegue previsto para 2027.
Sin embargo, el diferencial podría estar en una función que trasciende el suministro eléctrico: convertir instalaciones de gran consumo en recursos capaces de contribuir a la estabilidad de la red, mediante sistemas BESS y tecnologías Grid Forming.
“Incluso hoy día lo que está sucediendo es que el data center puede ser lo que se llama un activo energético. Te puede dar una solución de estabilidad en el nodo de conexión”, sostuvo.
Bajo este modelo, las baterías y la electrónica de potencia podrían aportar soporte de tensión y frecuencia, además de gestionar las variaciones de consumo de instalaciones que, por su escala, plantean nuevos desafíos para los sistemas eléctricos.
En Chile, el desarrollo de estas aplicaciones dependerá de las condiciones de conexión, los permisos y los requisitos técnicos de cada proyecto. Rosende considera que el marco vigente ofrece posibilidades para avanzar, y SMA está interesado en explorar oportunidades que permitan impulsar este tipo de soluciones en el mercado chileno.
Del arbitraje a la estabilidad: ¿dónde estará la próxima rentabilidad del almacenamiento?
El crecimiento de los BESS en Chile plantea una pregunta que comienza a extenderse al resto de Latinoamérica: ¿alcanzará con comprar y vender energía en distintos horarios para garantizar la rentabilidad de las baterías? Para la compañía, la siguiente etapa estará marcada por la incorporación de servicios de estabilidad, como control de frecuencia, inercia y arranque en negro (black start), que podrían diversificar los ingresos de los proyectos.
“Estos otros conceptos no entran solo como un tema de requerimientos técnicos, sino que de la posibilidad de generar ingresos adicionales para las diferentes empresas involucradas en generación”, señaló.
Chile ya comenzó a adaptar sus exigencias a esta evolución. En mayo de 2026, el Coordinador Eléctrico Nacional publicó una guía para verificar instalaciones con inversores Grid Forming, aunque el reconocimiento técnico de estas prestaciones todavía no garantiza una remuneración suficiente para los desarrolladores.
“Estamos bien en la parte técnica, pero nos está fallando la parte económica”, advirtió el ejecutivo, quien considera que el próximo desafío regulatorio será crear condiciones para monetizar los servicios que las baterías pueden prestar al sistema eléctrico.
La incertidumbre también alcanza al financiamiento, especialmente en un mercado donde los vertimientos y la exposición a precios bajos durante las horas solares están modificando las preferencias de los bancos, que muestran mayor interés por proyectos BESS e híbridos frente a nuevas centrales fotovoltaicas independientes.
“Se acabó la etapa, al menos en este periodo, de que haya una fuente muy abierta de financiamiento a proyectos solares”, sostuvo Rosende.
¿Podría repetirse este escenario en otros países de la región? El ejecutivo ya participa en oportunidades vinculadas con las licitaciones de reserva de capacidad en Brasil y acompaña a socios que impulsan sus primeros proyectos de almacenamiento en México, Argentina y varios países de la región.
Desde la perspectiva del entrevistado, con más de 15 años de trayectoria en la empresa, Chile ofrece una referencia por su incorporación de experiencias regulatorias internacionales, particularmente del Reino Unido, aunque todavía tiene desafíos pendientes para traducir las exigencias técnicas en oportunidades económicas.
“La nueva normativa en Chile es una buena señal, porque se está mirando donde hay que mirar – los mercados más avanzados del mundo, como el Reino Unido - y tampoco estamos tratando de inventar la rueda”, comentó.
Con casi 15 años en SMA y participación en la apertura de sus operaciones en Chile, Brasil y México, el ejecutivo observa cómo el almacenamiento comienza a ganar protagonismo en sectores que exceden la generación renovable.
La incógnita hacia 2027 ya no será únicamente cuántos megavatios de baterías se instalarán, sino qué mercados conseguirán remunerar sus nuevas funciones y convertir ese potencial tecnológico en inversiones financiables.
 Por Ailén Pedrotti
 Por Energía Estratégica
 Por Matías Medinilla