
Com 3.125 MW e 13.555 MWh de armazenamento instalado até setembro de 2026 , segundo a ACERA, o Chile está atravessando uma nova fase de desenvolvimento tecnológico, na qual a rentabilidade de projetos híbridos e as novas demandas de eletricidade começam a modificar as estratégias de investimento.
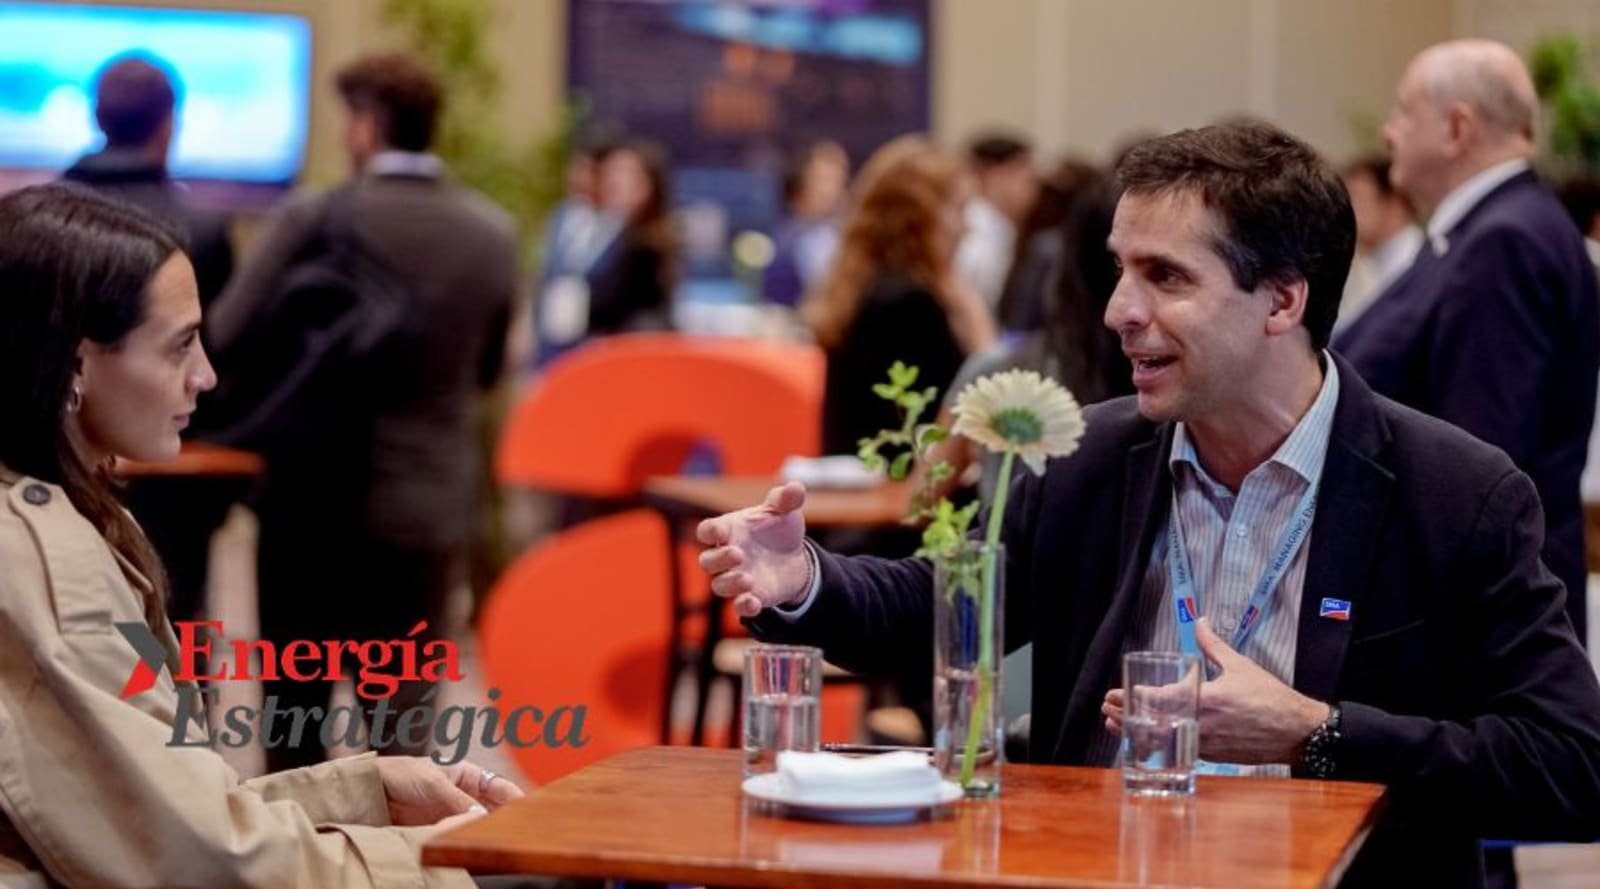
Nesse cenário, Daniel Rosende Völker, Diretor Geral da SMA para a América Latina , falou à Energía Estratégica , durante a FES Chile, sobre os próximos passos da empresa e o cronograma para uma tecnologia que busca ganhar espaço entre as grandes geradoras do país.
“ Já estamos em negociações muito avançadas com vários clientes para definir a solução ”, revelou o executivo, ao mesmo tempo que estabeleceu uma data para o próximo marco comercial: as primeiras instalações poderão estar operacionais até o final de 2027 .
Após sua apresentação internacional na Intersolar Europe, a empresa se prepara para o lançamento comercial no Chile, no final de novembro, de uma arquitetura que conecta a geração fotovoltaica e as baterias no lado da corrente contínua , reduzindo as etapas de conversão e os equipamentos adicionais.
Dependendo da configuração do projeto, estima-se uma economia significativa em equipamentos , além de uma melhoria considerável na eficiência de ida e volta .
A proposta visa principalmente os produtores independentes de energia (PIEs) e os grandes geradores , num mercado onde os excedentes de energia renovável acumularam 3.546 GWh entre janeiro e setembro de 2026 e a necessidade de recuperar receitas está a impulsionar novas estratégias de armazenamento.
Mas a próxima oportunidade da SMA pode não se limitar a usinas de energia renovável: a empresa também pretende levar sua expertise americana em soluções elétricas para data centers ao Chile , dado o interesse de gigantes da inteligência artificial em desenvolver instalações de grande escala no país.
O momento da conexão à rede é particularmente relevante, dadas as dificuldades que a geração fotovoltaica enfrenta para gerar receita em determinados períodos. Entre janeiro e setembro de 2026, a energia renovável vendida no Chile totalizou 3.546 GWh , situação que impulsiona a busca por alternativas para armazenar o excedente de energia e vendê-lo em períodos de maior valor.
A questão agora é quanto desse potencial pode ser traduzido em investimentos concretos, especialmente em um mercado onde as condições de financiamento e a remuneração dos serviços de armazenamento começam a ter tanto peso quanto o desempenho tecnológico.
Gigantes da inteligência artificial exploram investimentos no Chile
E se o próximo grande negócio de armazenamento de energia no Chile não estiver apenas em usinas de energia renovável? A SMA identifica uma nova oportunidade em data centers , impulsionada pelo interesse de grandes empresas de tecnologia que já começaram a explorar locais potenciais no país.
“ Muitas das empresas mais conhecidas do mundo da inteligência artificial, que todos nós conhecemos, vêm visitando o Chile há algum tempo, buscando locais onde seus projetos, que serão de grande escala, poderão ser instalados”, revelou Rosende em entrevista a este veículo de comunicação.
O potencial deste segmento começa a se refletir nos números: segundo a Colliers, o Chile possui 36 data centers operacionais e 255 MW de capacidade instalada , além de 34 projetos em desenvolvimento, incluindo novas instalações e expansões. Destes, oito iniciativas com previsão de conclusão até 2031 adicionariam 367,8 MW e US$ 1,616 bilhão em investimentos .
Mas qual o papel que a empresa pretende desempenhar nesse mercado? A empresa busca aproveitar a experiência adquirida nos Estados Unidos, onde já concluiu seus primeiros projetos de eletrônica de potência e armazenamento para data centers.
“ Já concluímos os primeiros projetos do tipo de solução que estamos fornecendo, baseada em eletrônica de potência com armazenamento, para substituir outras formas tradicionais de fornecimento e estabilidade de energia que os data centers possuem ”, explicou ele.
A estratégia tecnológica inclui as soluções GridAssist, GridLink AC e GridLink DC da SMA, três arquiteturas lançadas em 2026 para gerenciar flutuações de demanda, melhorar a qualidade da energia e atender às necessidades elétricas da inteligência artificial. Esta última inclui aplicações de 800 volts CC , com implantação prevista para 2027.
No entanto, a diferença pode estar numa função que transcende o fornecimento de eletricidade: converter instalações de alto consumo em recursos capazes de contribuir para a estabilidade da rede , através de sistemas BESS e tecnologias de formação de rede .
“ Mesmo hoje, o que acontece é que o data center pode ser o que chamamos de ativo energético. Ele pode fornecer uma solução de estabilidade no nó de conexão ”, disse ele.
Nesse modelo, baterias e eletrônica de potência poderiam fornecer suporte de tensão e frequência, além de gerenciar variações de consumo em instalações que, devido à sua escala, representam novos desafios para os sistemas elétricos.
No Chile, o desenvolvimento dessas aplicações dependerá das condições de conectividade, das licenças e dos requisitos técnicos de cada projeto. Rosende acredita que o atual cenário oferece oportunidades de progresso , e a SMA tem interesse em explorar maneiras de promover esse tipo de solução no mercado chileno.
Da arbitragem à estabilidade: onde estará a próxima rentabilidade do armazenamento?
O crescimento dos sistemas de armazenamento de energia em baterias (BSE) no Chile levanta uma questão que começa a se espalhar pelo resto da América Latina: será que a simples compra e venda de energia em diferentes momentos será suficiente para garantir a rentabilidade das baterias? Para a empresa, a próxima etapa será marcada pela incorporação de serviços de estabilidade, como controle de frequência, controle de inércia e partida a frio , que poderão diversificar as fontes de receita dos projetos.
“ Esses outros conceitos não são apenas uma questão de requisitos técnicos, mas também da possibilidade de gerar renda adicional para as diferentes empresas envolvidas na geração de energia ”, observou ele.
O Chile já começou a adaptar seus requisitos a essa evolução. Em maio de 2026, a Coordenadoria Nacional de Energia Elétrica publicou um guia para verificação de instalações com inversores Grid Forming , embora o reconhecimento técnico dessas características ainda não garanta compensação suficiente para os desenvolvedores .
“ Estamos indo bem no aspecto técnico, mas estamos falhando no aspecto econômico ”, alertou o executivo, que acredita que o próximo desafio regulatório será criar condições para monetizar os serviços que as baterias podem fornecer ao sistema elétrico.
A incerteza também se estende ao financiamento, especialmente em um mercado onde as restrições de geração e a exposição a preços baixos durante o dia estão mudando as preferências dos bancos, que demonstram maior interesse em sistemas de armazenamento de energia em baterias (BESS) e projetos híbridos em comparação com novas usinas fotovoltaicas independentes.
“ A era de ter uma fonte de financiamento muito aberta para projetos de energia solar acabou, pelo menos por enquanto”, disse Rosende.
Será que esse cenário poderia se repetir em outros países da região? A diretoria já está envolvida em oportunidades relacionadas a licitações de reserva de capacidade no Brasil e apoia parceiros que estão desenvolvendo seus primeiros projetos de armazenamento no México, na Argentina e em diversos outros países da região .
Na perspectiva do entrevistado, com mais de 15 anos de experiência na empresa, o Chile oferece uma referência pela incorporação de experiências regulatórias internacionais, particularmente do Reino Unido, embora ainda enfrente desafios para traduzir requisitos técnicos em oportunidades econômicas.
“ As novas regulamentações no Chile são um bom sinal, porque estamos olhando para onde precisamos olhar – para os mercados mais avançados do mundo, como o Reino Unido – e não estamos tentando reinventar a roda ”, comentou ele.
Com quase 15 anos na SMA e participação na abertura de suas operações no Chile, Brasil e México, o executivo observa como o armazenamento está começando a ganhar destaque em setores que vão além da geração de energia renovável.
A questão para 2027 não será mais apenas quantos megawatts de baterias serão instalados, mas sim quais mercados serão capazes de remunerar suas novas funções e transformar esse potencial tecnológico em investimentos viáveis.
 Por Ailén Pedrotti
 Por Energía Estratégica
 Por Matías Medinilla