
O calendário político e os prazos de investimento no setor energético espanhol começaram a avançar em ritmos diferentes. Enquanto os desenvolvedores de sistemas de armazenamento de energia precisavam de maior previsibilidade para estruturar o financiamento e alocar capital, as empresas de comercialização de energia enfrentavam estouros de custos imprevistos e os grandes consumidores industriais exigiam condições mais competitivas. A convocação de eleições adicionou uma nova camada de incerteza a esse cenário.
Que margem de manobra terão as autoridades para resolver as questões pendentes, e quanto tempo o mercado poderá esperar antes que a incerteza comece a afetar novos investimentos?
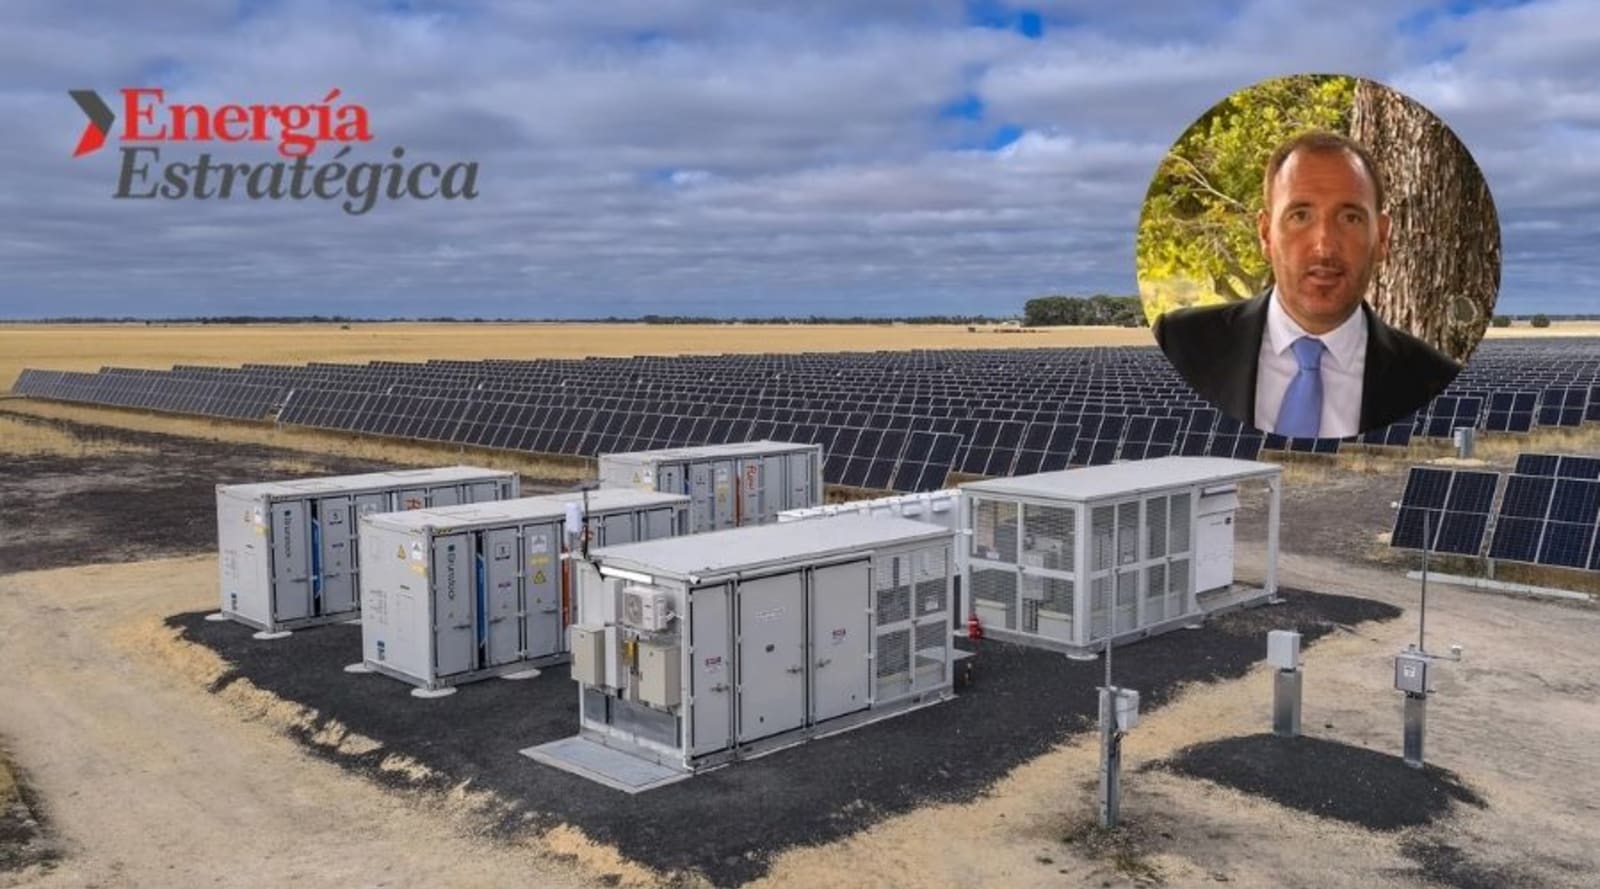
Em diálogo com a Energía Estratégica , Xavier López, da RMM Energy Advisors, destacou o impacto que o processo eleitoral poderá ter sobre os mecanismos já em funcionamento e sobre aqueles que ainda precisam concluir seu desenvolvimento.
“O problema de ter ou não um novo governo reside nas decisões sobre o que implementar. O que já está em vigor, está em vigor”, explicou ele.
Seu alerta veio pouco mais de um mês antes das eleições gerais de 29 de novembro , que colocariam o PSOE de Pedro Sánchez contra o PP de Alberto Núñez Feijóo, o Vox de Santiago Abascal e outros partidos como a Frente Ampla e o Podemos. O cenário político permanecia indefinido: enquanto muitas pesquisas privadas colocavam o PP à frente do PSOE, o CIS (Centro de Pesquisas Sociológicas) apresentava uma estimativa favorável aos socialistas.
A disputa coincidiu com um mercado de energias renováveis em significativa expansão administrativa. Um levantamento desta publicação identificou 5.044,4 MW em projetos selecionados com atividade registrada no Diário Oficial do Estado (BOE) entre janeiro e 7 de setembro de 2026 , dos quais 1.429,5 MW correspondem a sistemas de armazenamento em baterias . Tratavam-se de iniciativas em diferentes estágios de desenvolvimento, não necessariamente prontas para construção, o que reflete a dimensão do portfólio sujeito às futuras definições regulatórias.
Nesse contexto, López distinguiu entre mecanismos que já estavam operacionais, como o serviço ativo de resposta à demanda (SRAD) , cuja continuidade ele não considerou ameaçada, e aqueles que ainda necessitavam de desenvolvimento. Entre estes últimos, destacou o mercado de capacidade, aprovado em setembro, mas ainda pendente das regras econômicas e operacionais que permitirão a realização dos primeiros leilões.
Mercado de capacidade: os leilões de 2027 enfrentam uma nova incógnita política.
A Portaria TED/966/2026 , em vigor desde 18 de setembro, autorizou contratos de até 15 anos para novos investimentos em geração e armazenamento de energia , mas deixou indefinidos os coeficientes de firmeza, a capacidade contratada e os preços dos leilões. Sem esses parâmetros, os desenvolvedores de sistemas de armazenamento de energia em baterias (BESS) ainda não conseguiram determinar sua receita com a contribuição de capacidade para o sistema.
Embora o setor tenha indicado o primeiro semestre de 2027 para os primeiros editais de convocação de candidaturas, nenhuma data oficial foi divulgada. López elogiou a aprovação do mecanismo, cujo anúncio descreveu como "impecável", mas considerou improvável que os detalhes fossem finalizados antes das eleições de 29 de novembro.
A preocupação já havia sido levantada por Raúl García Posada, diretor da ASEALEN , que alertou a Energía Estratégica para o fato de que as decisões de investimento estavam sendo tomadas sem conhecimento dos retornos futuros. Por sua vez, Álvaro Fuentes Postigo, representante da RD-ES , defendeu a autorização de agregadores independentes antes dos primeiros leilões para evitar que a demanda fosse prejudicada.
Seguir leyendo
Entretanto, os processos continuaram avançando: em setembro, a Energía Estratégica identificou 334,8 MW de sistemas de armazenamento de energia em baterias (BESS) em dez procedimentos administrativos . Contudo, López diferenciou esse crescimento da implantação efetiva e reconheceu certa cautela entre os investidores.
“Muito mais se falou sobre o que seria feito do que sobre o que está sendo implementado na prática”, afirmou. O especialista destacou que a Espanha ainda está muito atrás dos investimentos em escala de gigawatts observados na Arábia Saudita e na América do Norte.
Serviços de ajuste: até €24/MWh adicionais e decisão pendente.
Após o apagão de 28 de abril de 2025, a Red Eléctrica reforçou a operação do sistema, resultando em custos mais elevados para serviços auxiliares e restrições técnicas. Segundo Xavier López , esses custos subiram de valores históricos entre €2 e €15/MWh para uma média de cerca de €22/MWh, com picos próximos a €24/MWh registrados em outubro .
A pressão coincidiu com um aumento nos contratos futuros de eletricidade para 2027, que, segundo a consultoria, subiram de €88/MWh em 25 de setembro para €113/MWh na data da entrevista. No entanto, o principal problema para as empresas de comercialização de energia foi a impossibilidade de cobrir antecipadamente os serviços auxiliares por meio de PPAs (Power Purchase Agreements, ou Contratos de Compra de Energia) ou instrumentos financeiros, o que as obrigou a incorporar prêmios de risco que, em última instância, foram repassados aos consumidores.
“O governo tem decisões muito importantes a tomar sobre o que fazer em relação aos serviços de ajuste”, disse López, que apontou para a possibilidade de regular esses custos para melhorar a previsibilidade e reduzir as diferenças competitivas entre varejistas independentes e grandes empresas integradas de eletricidade.
O especialista também abordou a possível reintegração da exceção ibérica , exigida pelo setor para limitar o preço do gás utilizado em centrais de ciclo combinado. No entanto, descartou a possibilidade de tal medida ser implementada antes das eleições: "Não creio que esse tipo de decisão seja tomada com eleições no meio do dia."
Nuclear: Almaraz até 2030 e possíveis novas prorrogações.
A autorização para estender a operação dos dois reatores de Almaraz até 8 de junho de 2030 , em vez dos fechamentos planejados para 2027 e 2028, abriu um novo capítulo para a política nuclear espanhola. Embora a medida não tenha alterado o cronograma geral de descomissionamento do parque nuclear, previsto para durar até 2035, López considerou que outras usinas poderiam seguir o mesmo caminho.
“As usinas nucleares serão ampliadas. É certo, é 100%, simplesmente não dá para não ampliá-las”, afirmou ele, relacionando sua previsão à necessidade de manter a geração em níveis gerenciáveis, garantir o fornecimento e conter os custos da eletricidade.
O consultor argumentou que a Espanha tinha pouco espaço para influenciar os preços internacionais do gás, dada a sua dependência de fornecedores como a Argélia e os Estados Unidos. No entanto, acreditava que as autoridades dispunham de ferramentas mais robustas para gerir o mercado da eletricidade e o seu planeamento.
"A área em que o governo pode ter impacto é a da eletricidade", afirmou, alertando que os custos atuais da energia estão comprometendo a competitividade industrial espanhola e colocando as decisões sobre geração e regulação entre os desafios do próximo governo.
 Por Florencia Guglielmetti

 Por Energía Estratégica
 Por Matías Medinilla