



A Europa acaba de ultrapassar, pela primeira vez, a marca de 100 GWh de capacidade de armazenamento operacional e 55 GW de potência instalada , após adicionar mais 36 GWh até 2025. Paralelamente, alguns mercados já oferecem receitas superiores a 800.000 euros por MW por ano, transformando a equação econômica dos projetos de armazenamento de energia em baterias (BESS).
A combinação de arbitragem de energia, serviços de balanceamento e novos mecanismos de flexibilidade está redefinindo o cenário do armazenamento de energia. Hoje, os países que instalam o maior número de baterias não são necessariamente os que oferecem os maiores retornos econômicos, criando uma nova geografia de oportunidades para desenvolvedores e investidores.
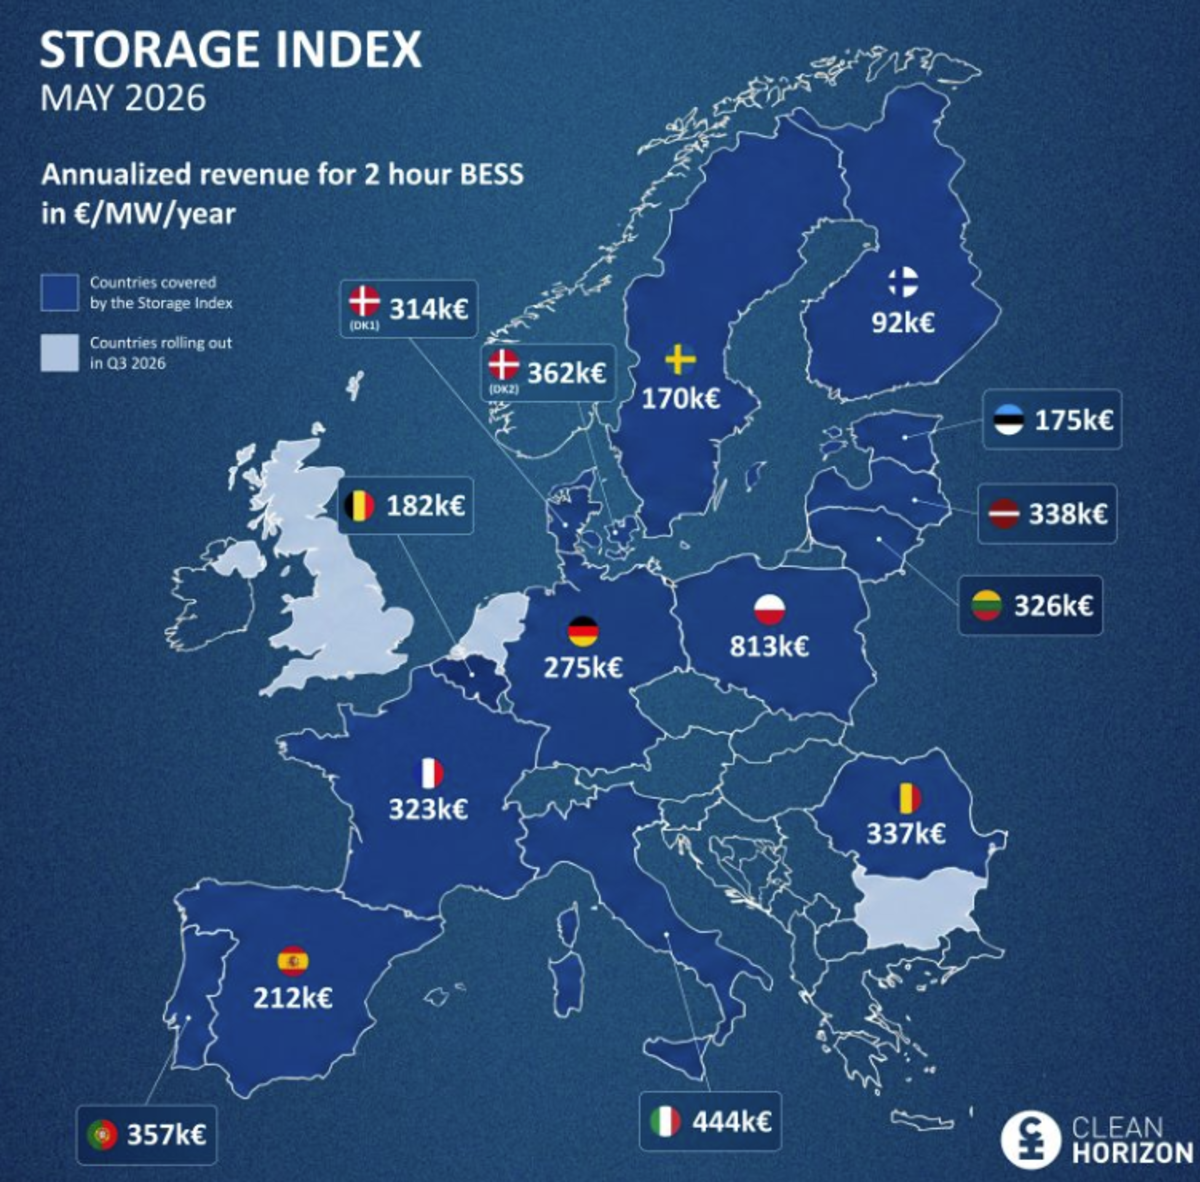
Em maio, a Polônia se consolidou mais uma vez como o mercado mais rentável da Europa pelo segundo mês consecutivo. De acordo com o Clean Horizon Index, uma bateria com duas horas de autonomia pode gerar mais de € 800.000/MW anualmente, principalmente devido aos altos preços de reserva de capacidade no mercado aFRR, que se mantiveram acima de € 120/MWh em média.
A Itália também está avançando. A região norte alcançou receitas equivalentes a € 654.000/MW por ano para sistemas de quatro horas, enquanto a região sul atingiu € 640.000/MW/ano e a região central € 523.000/MW/ano. No norte da Itália, os serviços mFRR representaram quase 80% da receita total de baterias, refletindo a crescente importância dos mercados de balanço patrimonial na rentabilidade desses ativos.
A Alemanha, por exemplo, aumentou suas receitas em cerca de 5% durante o mês de maio, graças à combinação dos mercados FCR e aFRR e aos elevados spreads diários, que se mantiveram acima de € 170/MWh por três meses consecutivos.
Portugal foi um dos países que registrou as melhorias mais significativas em receita durante o mês, com um aumento de 43% nas vendas de baterias de duas horas. Esse aumento foi impulsionado por preços de capacidade mais altos e por uma melhora simultânea nos spreads entre os mercados aFRR, mFRR e de energia de curto prazo.
Os países bálticos também apresentaram alta volatilidade. A Letônia atingiu receitas equivalentes a € 338.000/MW por ano e a Lituânia a € 326.000/MW por ano após um evento excepcional em 29 de maio, quando os preços da capacidade aFRR subiram para € 219/MW/h em um único dia.
Em contrapartida, a Estónia continua a ser o mercado báltico com os preços mais baixos de serviços auxiliares, registando cerca de 175.000 €/MW por ano para sistemas de duas horas.
A Suécia também apresentou uma melhora significativa em maio, com receitas próximas a € 170.000/MW anualizadas, enquanto a Bélgica se manteve estável em torno de € 270.000/MW/ano para configurações de quatro horas.
Mais de 100 GWh operacionais: como era o mapa da capacidade instalada em 2025.
Essa tendência também demonstra que o setor não depende mais exclusivamente da arbitragem de energia. Serviços auxiliares, reservas de capacidade e flexibilidade operacional estão se tornando os principais impulsionadores de receita para o armazenamento em diversos mercados europeus.
Por trás desses níveis de rentabilidade, encontra-se um setor que continua a expandir-se a um ritmo recorde. De acordo com a SolarPower Europe, a Europa instalou 36 GWh de armazenamento até 2025, mobilizando cerca de 17 mil milhões de euros em investimentos.
As novas adições permitiram que o setor ultrapassasse a marca de 100 GWh de capacidade operacional acumulada pela primeira vez, consolidando o décimo segundo ano consecutivo de crescimento recorde desde o início dos registros em 2013.
Alemanha, Reino Unido e Itália continuam liderando em termos de volume, com instalações de 6,6 GWh, 5,2 GWh e 5 GWh, respectivamente, até 2025. No entanto, o mercado mostra claros sinais de diversificação. Ucrânia e Bulgária entraram no Top 5 com 2,9 GWh e 2,7 GWh instalados, respectivamente, desbancando Áustria e Suécia do grupo de líderes continentais.
A ascensão da Ucrânia entre os maiores mercados europeus é um dos fenômenos mais marcantes do ano. Quatro anos após a invasão russa, o país implantou quase 3 GWh de capacidade de armazenamento, impulsionado pela necessidade de resiliência energética. Mais de 60% dessa nova capacidade corresponde a sistemas distribuídos associados a infraestruturas críticas, como hospitais, escolas e empresas.
Seguir leyendo
A Bulgária, por sua vez, registrou o crescimento mais rápido de toda a Europa, com uma expansão anual superior a 1.000%, impulsionada por programas de financiamento para projetos de grande escala apoiados pela União Europeia.

A Espanha está se preparando para a próxima grande onda de baterias.
Embora ainda não esteja entre os maiores mercados europeus em termos de capacidade instalada, a Espanha parece ser um dos países com maior potencial de crescimento até o final da década. O país tem uma das metas mais ambiciosas do continente, com o objetivo de atingir 22,5 GW de armazenamento até 2030, ficando atrás apenas do Reino Unido.
No curto prazo, as projeções de receita já mostram sinais positivos. A rentabilidade de uma bateria de duas horas poderá aumentar 5,5% em comparação com o mês anterior, impulsionada principalmente por um aumento de 21% nos preços da capacidade aFRR e pela melhoria dos spreads nos mercados de energia do dia seguinte e mFRR.
No entanto, a principal expectativa do setor reside no novo mercado de capacidade. Após aprovação da Comissão Europeia, a Espanha contará com um mecanismo de aproximadamente 900 milhões de euros anuais, durante uma década, para remunerar recursos capazes de garantir o abastecimento em períodos de escassez.
Embora os primeiros leilões ainda não tenham sido lançados e o setor espere que ocorram no início de 2027, o programa já está enviando um sinal significativo aos investidores. A inclusão de pagamentos por capacidade complementará as receitas de arbitragem e serviços de balanço patrimonial, proporcionando uma fonte adicional de estabilidade financeira para projetos de armazenamento de energia em baterias (BESS).
Vale lembrar que, por meio dos fundos do FEDER, a Espanha concedeu um auxílio substancial, conseguindo financiar mais de 9,4 GWh em projetos de baterias de grande escala que começarão a ser conectados em larga escala entre 2028 e 2029.
Apesar do forte crescimento projetado para 2025, o setor acredita que a Europa ainda enfrenta um déficit significativo de flexibilidade. Atualmente, a proporção entre capacidade solar e armazenamento é de cerca de 8 para 1 na União Europeia, uma relação que contribui para o aumento do desuso de energias renováveis e para episódios de preços negativos nos mercados de eletricidade.
Para responder a esse desafio, o setor está promovendo a criação de um Plano de Ação para Armazenamento de Baterias em escala comunitária, uma iniciativa que busca replicar o impacto da Estratégia Solar Europeia lançada em 2022.
A proposta visa eliminar as barreiras regulatórias para baterias, garantir seu acesso a todos os mercados de eletricidade e serviços auxiliares, agilizar as licenças, facilitar as conexões à rede e criar condições de investimento mais estáveis para o desenvolvimento de novos projetos.
A meta oficial estabelecida pela Comissão Europeia, através da estratégia AccelerateEU , é atingir 200 GW de capacidade de armazenamento até 2030. Isso representa um salto monumental, pois implica triplicar a capacidade atual de 55 GW em apenas alguns anos.
Embora a meta política tenha sido definida em GW, a SolarPower Europe prevê que o mercado europeu poderá atingir cerca de 580 GWh cumulativamente até 2030, mais de seis vezes a capacidade operacional atual. Em cenários mais otimistas, esse número poderá chegar a 735 GWh.
Esse cenário está alimentando uma competição cada vez mais acirrada para atrair fabricantes de baterias e sistemas de armazenamento de energia. O continente identificou pelo menos 13 projetos estratégicos de gigafábricas e centros de produção ligados à cadeia de valor de sistemas de armazenamento de energia em baterias (BESS) em países como Espanha, Alemanha, Itália, Polônia, Hungria e Eslováquia . A competição não se resume mais à instalação de mais capacidade, mas sim à captação de investimentos industriais, empregos qualificados e maior autonomia tecnológica diante da dominância asiática na fabricação de células.
Entre as empresas que lideram esta nova fase estão fabricantes como CATL, BYD, LG Energy Solutions, Samsung SDI, SK On, EVE Energy, Gotion High-Tech e Sunwoda, juntamente com empresas europeias que buscam ganhar escala no mercado de baterias. Embora Bruxelas esteja promovendo uma estratégia de armazenamento de energia "fabricada na Europa", grande parte da tecnologia, das cadeias de suprimentos e da capacidade de produção permanecem fortemente ligadas à Ásia, que mantém uma posição dominante na produção global de células.