


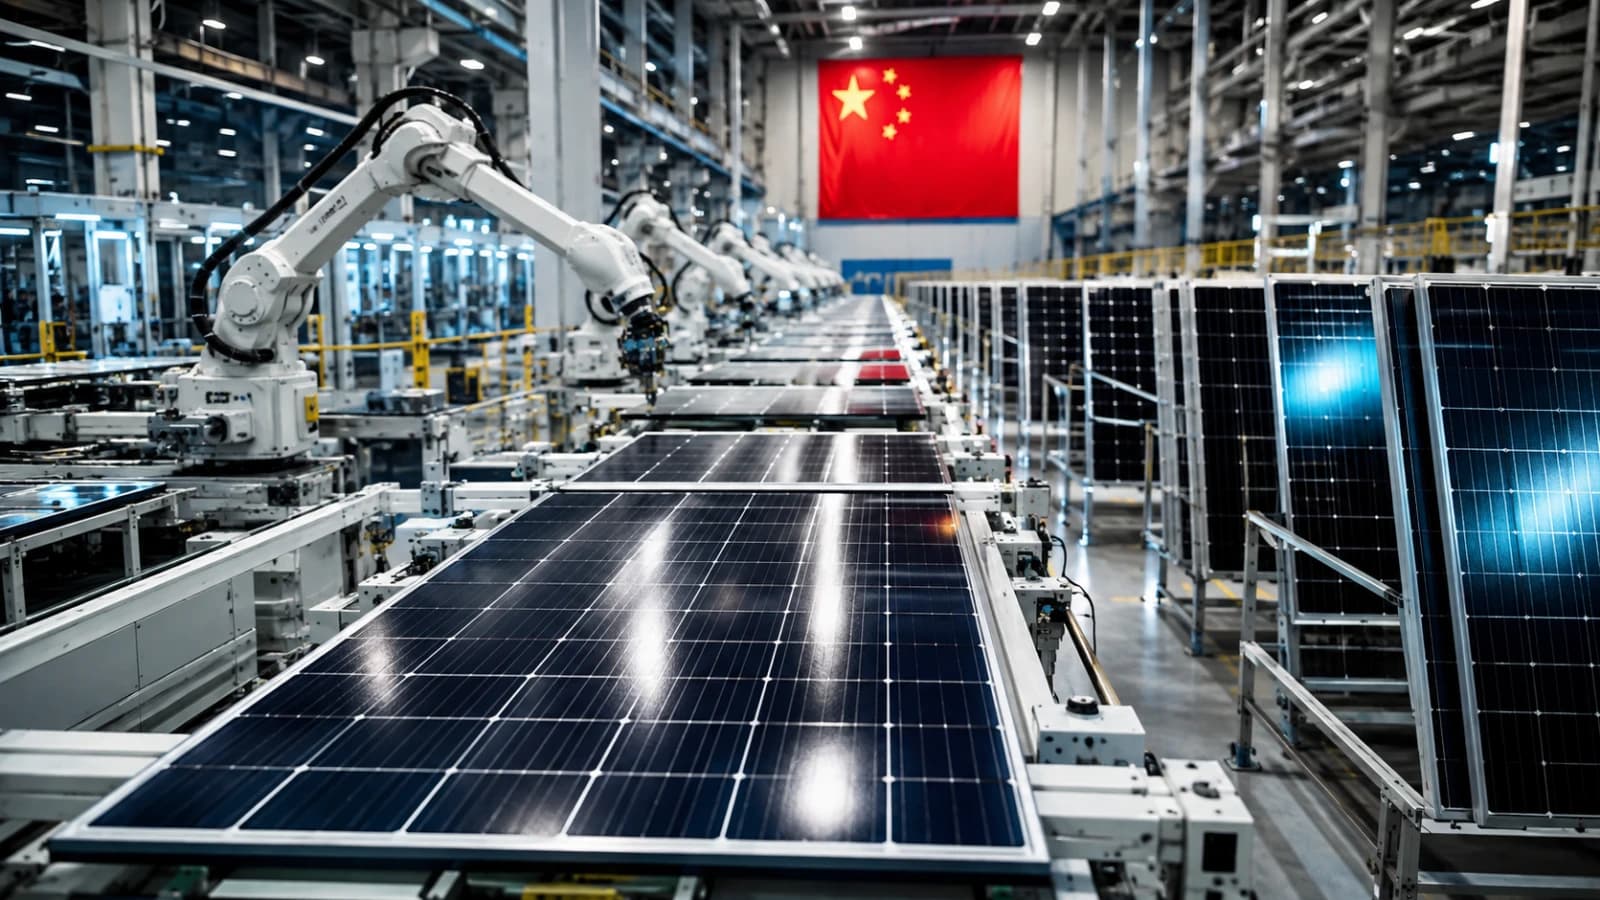
A China está se preparando para um novo salto nas demandas de sua indústria fotovoltaica até 1º de janeiro de 2027 , com padrões que pressionam tanto a eficiência dos módulos quanto o consumo de energia das fábricas e a capacidade dos produtores de manter linhas de produção tecnologicamente competitivas.
Especificamente, a nova estrutura eleva o nível mínimo de eficiência dos módulos para mais de 23% e toma como referência comercial equipamentos de 630 W em um formato padronizado de 1134 x 2382 milímetros .
Para as diferentes arquiteturas, os requisitos estipulam uma eficiência mínima de 23,2% para TOPCon e heterojunção (HJT) e 23,5% para contato traseiro (BC) , juntamente com níveis mínimos de bifacialidade de 75%, 85% e 70%, respectivamente. Esse aumento significa que os modelos de 620 W e 625 W , atualmente amplamente disponíveis, ficariam abaixo do novo padrão da indústria.
Mas por trás das porcentagens reside uma consequência potencialmente muito mais disruptiva para o mercado global: uma parcela significativa da capacidade produtiva da China pode não conseguir cumprir imediatamente as novas regulamentações . E em um setor no qual o país responde por uma grande parte do fornecimento internacional, qualquer redução significativa poderia ser repassada para o restante da cadeia de suprimentos.

Alberto Cuter, vice-presidente da JinkoSolar , apresentou números para esse cenário.
“Se atualmente temos 1000 GW de capacidade, apenas 500 GW podem cumprir essa nova regulamentação. E o mercado é de 700 GW, então um problema vai surgir”, afirmou o executivo em entrevista à Energía Estratégica .
A estimativa não implica que 500 GW desaparecerão automaticamente em 1º de janeiro , pois algumas usinas poderão modernizar processos, investir em eficiência ou adaptar suas linhas de produção antes da entrada em vigor das novas regulamentações. No entanto, ela destaca a magnitude da lacuna que alguns participantes do setor percebem entre a capacidade nominal existente e a capacidade que poderia ser competitiva sob o novo quadro regulatório.
Cuter prevê que esse processo de adaptação ocorrerá nos próximos meses. As fábricas que atualmente não atendem aos padrões estabelecidos terão que investir para continuar a produção , enquanto outras poderão reduzir o volume ou abandonar determinadas linhas de produtos.
“Mas é muito provável que o fornecimento em janeiro do próximo ano seja menor do que o que temos agora”, alertou o vice-presidente da JinkoSolar.
O impacto também poderá ser sentido em produtos que atualmente possuem alta penetração comercial.
“ Os modelos de 620 ou 625 W não podem mais ser vendidos. Eles não atendem mais ao requisito de 630 W ”, afirmou o executivo da JinkoSolar.
O endurecimento das normas não está isolado da situação financeira enfrentada pela indústria chinesa. Após anos de excesso de capacidade e concorrência acirrada que levaram os preços a mínimas históricas, Cuter relaciona a decisão do governo à necessidade de regular um mercado no qual inúmeros fabricantes operam sob pressão de fluxo de caixa e com prejuízo.
Por sua vez, Marcos Donzino, Diretor de Vendas para o Sul da América Latina da JA Solar, afirmou: “ Na JA Solar, vemos essa regulamentação como um desenvolvimento positivo e necessário para a indústria fotovoltaica chinesa ”. O executivo relaciona a medida a um período de forte expansão, pressão sobre os preços e altos níveis de capacidade ociosa.
Na perspectiva dele, a mudança altera a lógica competitiva que dominou o mercado nos últimos anos. "Nossa interpretação é que a China busca uma transição de uma competição baseada principalmente em capacidade e preço para uma indústria mais focada em eficiência tecnológica, qualidade, sustentabilidade e desempenho a longo prazo", disse Donzino ao site.
Essa mudança também impõe um ônus financeiro às empresas que ainda não atingiram os novos parâmetros.
“O principal desafio será o tempo. O período entre a publicação das normas e a sua entrada em vigor é relativamente curto para um setor com ativos industriais de grande escala”, alerta o executivo da JA Solar. O fabricante acredita que algumas linhas de produção precisarão de modernizações significativas e poderão até mesmo ser desativadas quando a atualização tecnológica deixar de ser economicamente viável.
Ele acrescentou: "O segundo desafio é o capital . Adaptar os processos para polissilício, wafers, células e módulos, bem como modernizar as linhas de produção e melhorar a eficiência energética das fábricas, envolve investimentos significativos que nem todos os fabricantes poderão fazer nas mesmas condições."
Jorge Carlucci, Gerente de Vendas da LONGi , compartilha uma perspectiva semelhante, afirmando que “ os novos padrões nacionais anunciados na China representam um passo importante para elevar os requisitos de eficiência energética e desempenho em toda a cadeia de valor fotovoltaica ”. Ele prevê uma aceleração de tecnologias de alto desempenho e uma competição cada vez mais acirrada, focada em qualidade, inovação e sustentabilidade.
Por sua vez, Omar Ávila, Gerente Regional de Vendas da Tongwei , concentra-se em outra variável que limitará a corrida por módulos fisicamente maiores: a logística internacional . O executivo destaca que a indústria terá que caminhar rumo a uma “ maior eficiência dentro dos mesmos tamanhos de módulo ”, visto que as dimensões dos contêineres também impõem um limite prático ao crescimento do produto.
Menos oferta, preços mais altos?
A eventual saída ou reconversão de parte da capacidade de produção abre uma segunda consequência para o mercado internacional: a possibilidade de que o excesso de oferta que pressionou os preços dos módulos para baixo nos últimos anos diminua .
Cuter alerta que a situação pode mudar se um número significativo de fabricantes não conseguir cumprir os novos parâmetros a tempo. " O que pode acontecer é um aumento de preços, porque agora os preços estão baixos devido à lei da oferta e da procura — a oferta é maior que a procura ", explica o vice-presidente da JinkoSolar.
O executivo evita projetar uma porcentagem específica, mas sugere que a direção dos preços estará diretamente relacionada à medida que a oferta efetiva diminui em relação à demanda global . Se os volumes disponíveis se aproximarem do consumo real, o desequilíbrio que sustentava preços extremamente competitivos poderá diminuir.
Para a JA Solar, o cenário está mais próximo de uma “racionalização da capacidade” do que do desaparecimento automático dos fabricantes .
Seguir leyendo
“ Provavelmente veremos um mercado mais concentrado, com modernização, consolidação e desinvestimento em capacidade menos competitiva ”, prevê Donzino. Ele acrescenta que a regulamentação atuará em conjunto com outros fatores que já pressionam o setor, incluindo excesso de capacidade, margens menores e a velocidade da evolução tecnológica.
O mercado já está entrando nesse novo ajuste com pressão de alta nos preços. Vale lembrar que a China eliminou o reembolso do IVA sobre as exportações de produtos fotovoltaicos em 1º de abril de 2026 , um benefício que havia sido reduzido de 13% para 9% para wafers, células e módulos.
Naquela época, especialistas consultados pela Energía Estratégica projetaram que a eliminação do incentivo poderia levar a aumentos de preços entre 10% e 15% para painéis solares durante 2026. Essa expectativa também desencadeou compras antecipadas antes da entrada em vigor da medida e gerou debates sobre o fim do ciclo de módulos "ultrabaratos".
Essa combinação é relevante para desenvolvedores e compradores internacionais. Um mercado com custos de exportação mais altos e, ao mesmo tempo, menor capacidade disponível teria menos espaço para replicar o cenário de excesso de oferta extremo que levou os preços a mínimas históricas nos últimos anos .
Nessa linha, Marcelo Álvarez, membro do Global Solar Council, interpreta as medidas como parte de um processo mais amplo de racionalização da indústria fotovoltaica chinesa , onde a padronização permite avançar em direção a módulos mais intercambiáveis e, simultaneamente, estabelece um patamar tecnológico capaz de substituir a capacidade menos eficiente.
Segundo especialistas do setor, a padronização pode beneficiar grandes compradores ao promover maior homogeneidade de produtos, mas seu efeito não será idêntico em todos os segmentos . Na geração distribuída, onde telhados e fachadas impõem restrições físicas, a eficiência por metro quadrado assume uma importância econômica muito maior.
Álvarez também alerta que, para esse segmento, a nova regulamentação pode representar “uma ameaça, dependendo de como for implementada”, pois “ pode impactar os preços dos módulos quando houver capacidade insuficiente ”. Essa observação se concentra justamente no período de transição: se a capacidade que atende aos requisitos for insuficiente para suprir a demanda, a pressão poderá ser repassada aos compradores.
O efeito não seria necessariamente uniforme entre os fabricantes. As empresas que já produzem acima dos novos níveis mínimos de produção "têm uma vantagem inicial", enquanto aquelas forçadas a investir na modernização de seus processos terão que absorver o custo da conversão em um mercado que já opera com margens muito apertadas .
Cuter é particularmente enfático quanto a essa distinção. " Para nós, isso não muda nada; pelo contrário, nos ajuda muito para que o mercado possa voltar a comprar módulos de qualidade ", afirma o vice-presidente da JinkoSolar. O executivo acredita que os produtores com módulos menos eficientes enfrentarão as maiores dificuldades de adaptação.
Por sua vez, Donzino observa que a JA Solar continuará trabalhando para aumentar a eficiência e o desempenho dos módulos, otimizando o consumo de energia de seus processos e evoluindo seu roteiro tecnológico para além das plataformas atuais . A TOPCon continuará fazendo parte dessa transição, embora a fabricante também esteja trabalhando em outras arquiteturas para futuros ciclos de inovação.
A LONGi, por sua vez, destaca seu compromisso com a inovação e a fabricação de alto nível, enquanto a Tongwei identifica o aumento da eficiência, mantendo dimensões compatíveis com as restrições logísticas internacionais, como uma das chaves.
As diversas estratégias convergem para a mesma incógnita para 2027: quanta da enorme capacidade nominal da China permanecerá verdadeiramente competitiva sob as novas condições .
“ Em vez de nos concentrarmos na porcentagem total, acreditamos que a questão fundamental será quanta capacidade atual permanecerá competitiva sob os novos padrões. O tamanho por si só não determina a capacidade de competir ”, afirma o executivo. Alguns players menores poderão manter sua participação de mercado por meio de especialização, processos eficientes, acesso a capital ou posições fortes em nichos específicos; outros terão que optar pela modernização, alianças, consolidação ou desinvestimento em determinadas linhas de produtos.
Do tamanho à tecnologia: o novo filtro para TOPCon, HJT e Back Contact.
As mudanças regulatórias não se limitam ao limite de 630 W ou à eficiência superior a 23% . Os novos requisitos também se estendem à fabricação, com limites de consumo de energia para diferentes elos da cadeia de suprimentos, desde o polissilício e os wafers até as células e os módulos. Para os fabricantes, isso significa modernizar as linhas de produção, aprimorar os processos e reduzir a intensidade energética de suas fábricas para manter a competitividade.
“ As novas normas não só elevam os requisitos técnicos mínimos para entrada no mercado, como também o nível de competitividade industrial necessário para se manter competitivo ”, argumenta Donzino. O executivo da JA Solar alerta que a adaptação de processos e a melhoria da eficiência energética das fábricas exigirão investimentos significativos que nem todos os produtores poderão suportar nas mesmas condições .
Entretanto, o projeto chinês de classificação de produtos fotovoltaicos introduz uma escala ainda mais detalhada para os módulos. A TOPCon começa com 23,4% de eficiência na categoria C e atinge 25% na A+; a HJT avança de 23,4% para 24,8%; e a Back Contact, de 23,7% para 25,2% .
A avaliação não se limita à eficiência. O documento estabelece requisitos mínimos de bifacialidade de 75% para TOPCon, 85% para HJT e 70% para BC , além de testes de resistência a ciclos térmicos, umidade, cargas mecânicas, neve, granizo, areia e ambientes marinhos. Também incorpora critérios ambientais: a categoria de reciclabilidade mais alta exige pelo menos 92%, e o melhor nível de pegada de carbono é definido em até 320 kg de CO₂ equivalente por kWp .
Essa evolução pode diferenciar ainda mais a geração em escala de utilidade pública da geração distribuída . Grandes parques solares têm maior potencial para incorporar módulos de grande formato e aproveitar as propriedades bifaciais das tecnologias TOPCon e HJT. Em telhados residenciais, comerciais e industriais, no entanto, a área disponível torna a eficiência por metro quadrado uma variável crítica.
É aqui que a análise de Marcelo Álvarez, membro do Global Solar Council , se torna relevante: na geração distribuída, o aumento do tamanho dos painéis encontra limitações físicas que não existem da mesma forma em usinas de grande escala. Portanto, obter mais energia a partir de uma área de superfície semelhante representa uma vantagem significativa .
Este cenário abre espaço para a tecnologia Back Contact , que desloca os contatos metálicos para a parte traseira, liberando a superfície frontal para capturar a radiação. O material técnico analisado apresenta módulos compactos de aproximadamente 1,8 metros quadrados e cerca de 490 W, com eficiências de 24% a 24,8% , em comparação com os aproximadamente 400 W que as tecnologias PERC ofereciam anteriormente em dimensões semelhantes.
A transformação, que começará formalmente em janeiro de 2027, vai muito além da simples remoção de certos módulos de 620W ou 625W do mercado . A China está elevando simultaneamente o padrão do produto, das fábricas e do desempenho tecnológico da cadeia de suprimentos.
E aí reside a principal incógnita para o mercado internacional: não quantos gigawatts a China consegue fabricar no papel, mas quantos estarão de fato prontos para atender às novas regulamentações até 1º de janeiro . Se a adaptação for rápida, o setor conseguirá absorver boa parte do ajuste. Se a conversão ficar aquém da demanda, o alerta de Cuter sobre o limite de 500 GW deixará de ser apenas uma discussão do setor e se tornará uma variável direta que afetará a disponibilidade, os preços e as decisões de compra no mercado global de energia solar .
